
YES 买家可以与 YES 卖家成交,也可以与共同出资创建完整配对的 NO 买家成交。YES 和 NO 卖家还可以通过合并代币一起退出。这三种结算路径把二元市场两侧的买卖需求连接起来。
《Polymarket 与 Kuest 运作原理》第四篇建立在拆分、合并与赎回的基础上。本篇用这些库存操作解释价格、可用数量,以及订单成交时实际移动的资产。
完整集合是计算的锚点
继续使用假设问题:“A 观测站是否会公布,B 城在日期 C 的 12:00 UTC 气温至少为 30.0°C?”假定已明确测量、时间、备用处理和取消规则。
在标准的二元 Conditional Tokens Framework(CTF)条件中,一份 YES 加一份匹配的 NO 可以合并为一单位抵押品。网络、代币合约、条件、抵押品和集合路径必须匹配;问题标题相同不能证明这种身份一致。
除非明确加入某项成本,所有计算示例都不计手续费、Gas 和融资成本。一单位抵押品不自动等于一美元,这些例子也不假定稳定币始终保值。
完整集合的关系连接的是费用前的价格:如果一侧出资 0.60 创建配对,另一侧必须出资 0.40。但这不表示屏幕上任意一组 YES 与 NO 数字相加都为一:买价、卖价、中间价和最后成交价衡量的是不同事物。
同时看价格和数量
中央限价订单簿(CLOB)记录指定价格和数量的买卖需求。买价是买入报价; 卖价是卖出报价。
假设最优 YES 买价为 0.58,最优卖价为 0.60。两者相差 0.02,即买卖价差,中间价为 0.59;双方都没有提出以中间价成交。
再假设 0.60 的 YES 只有 30 份,另有 20 份报价 0.62。买入 50 份的成本为 30 × 0.60 + 20 × 0.62 = 30.40,平均每份 YES 为 0.608,而不是第一档的 0.60。
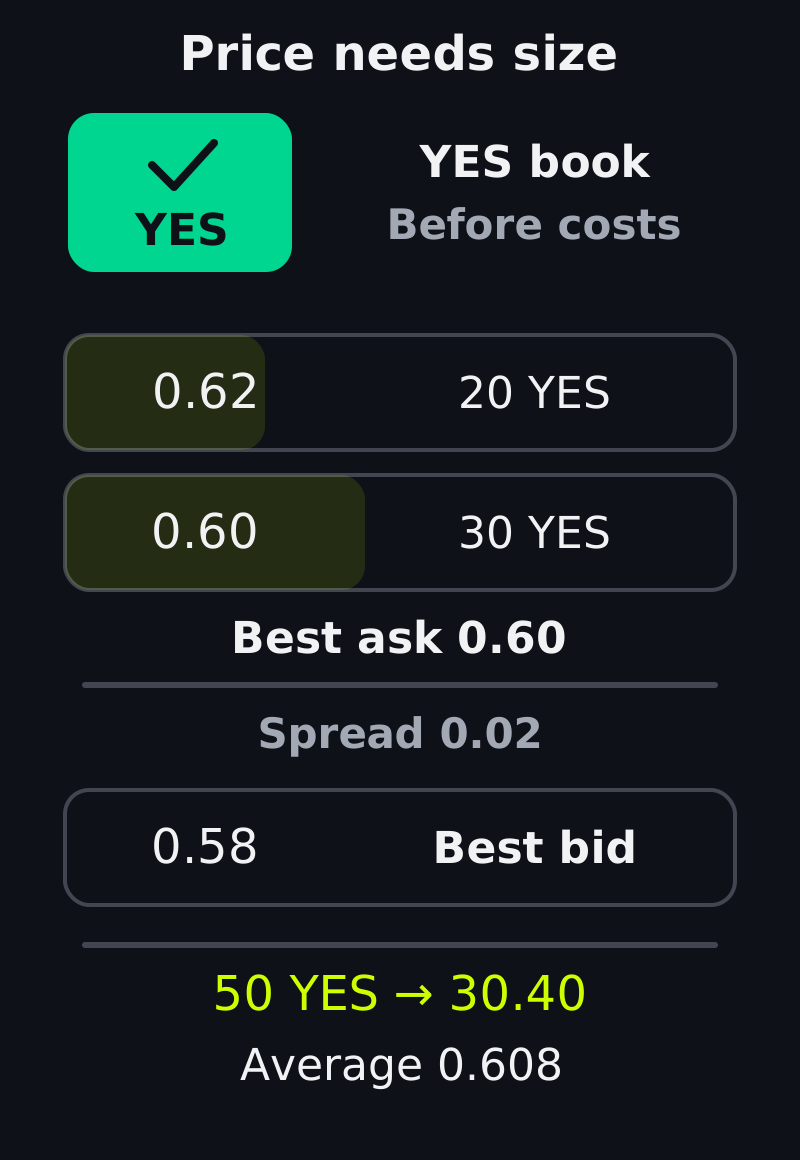
假设的直接深度,不额外计入 NO 订单簿的流动性。第二档价格提高了平均 成交价格。
深度衡量不同价格档位的数量:此处截至 0.60 的累计卖盘为 30,截至 0.62 为 50。如果报价持续可用,0.60 的买入限价只能触及前 30 份,0.62 的限价可以触及两档。
可立即成交的订单,其限价与现有买卖需求相容。符合条件的订单之间如何排序,取决于交易场所公布的执行规则;这里的经济示例没有指定某种撮合算法。
Fill and kill(FAK)允许立即部分成交,并取消未成交的剩余部分。Fill or kill(FOK) 要求所请求的全部数量都能成交,否则完全不成交。
Polymarket 的公开订单生命周期文档介绍了订单类型和执行状态。依赖某种指令之前,请确认所选交易场所的文档是否支持它。
假设报价不变,且没有其他可成交需求,以 0.62 限价请求买入 70 YES,FAK 可以成交 50 并取消 20;FOK 则完全不成交。这些指令控制撮合,链上结算成功仍是另一项要求。
直接交易:买家与现有持有者成交
直接交易将 BUY YES 与 SELL YES 匹配:100 YES 以 0.60 成交时,买家支付 60 抵押品,收到卖家已有的 100 YES。卖家必须提供这些代币;挂出卖单不会创建无担保空头仓位。
以下资产流动不计手续费、Gas 和融资成本。
账户 | 支付 | 收到 |
|---|---|---|
| YES 买家 | 60 抵押品 | 100 YES |
| YES 卖家 | 100 YES | 60 抵押品 |
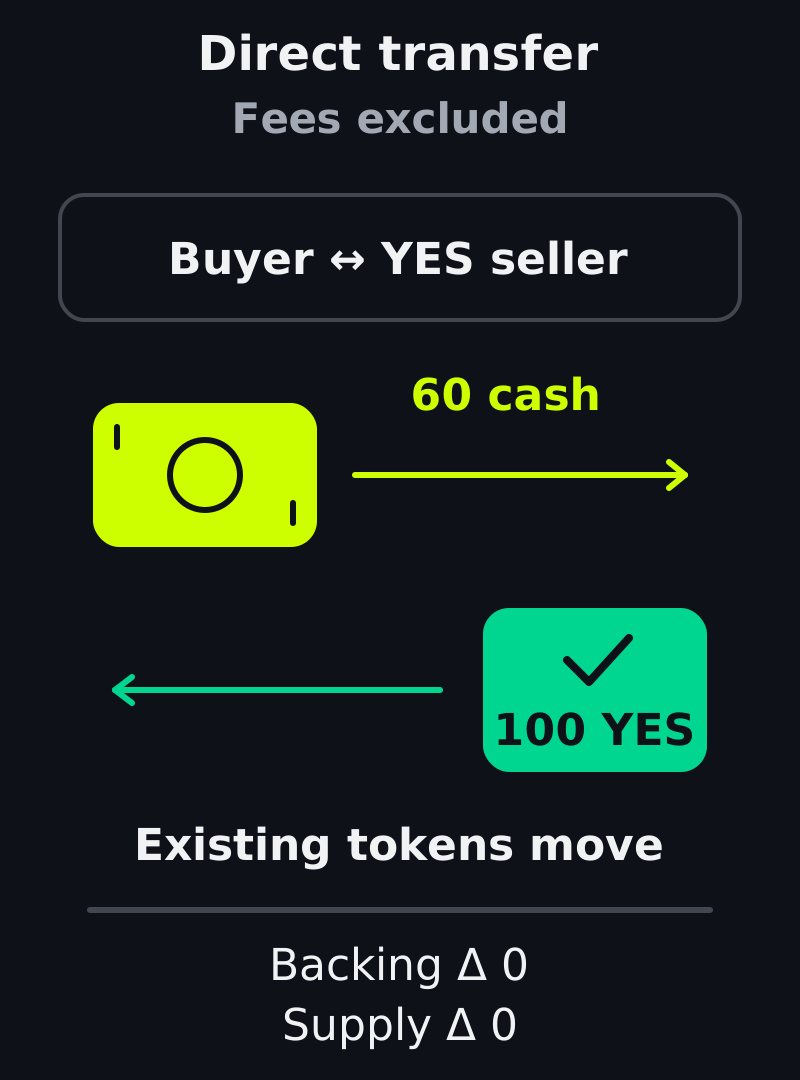
BUY YES × SELL YES。100 份现有代币的余额变动,未计手续费、Gas 和融资成本。
YES 总供应量、NO 总供应量和锁定的抵押支持均保持不变。这次所有权转移不需要拆分;BUY NO 与 SELL NO 也适用相同机制。
公开的 CTF Exchange V2 代码提供了直接、铸造和合并结算的具体例子。这里的直接交易表示已有结果代币转手,而不是描述每个交易系统内部的分类方式。
铸造交易:两位买家共同为配对出资
只要出资能够支持新的完整集合,YES 买家与 NO 买家就不需要已有代币的卖家。实际成交价为 YES 0.60、NO 0.40 时,各买 100 份,共投入 60 + 40 = 100 抵押品。
以下资产流动不计手续费、Gas 和融资成本。抵押品进入支持仓位的资金池,而不是成为另一交易者的卖出收款。
账户 | 支付 | 收到 |
|---|---|---|
| YES 买家 | 60 抵押品 | 100 YES |
| NO 买家 | 40 抵押品 | 100 NO |
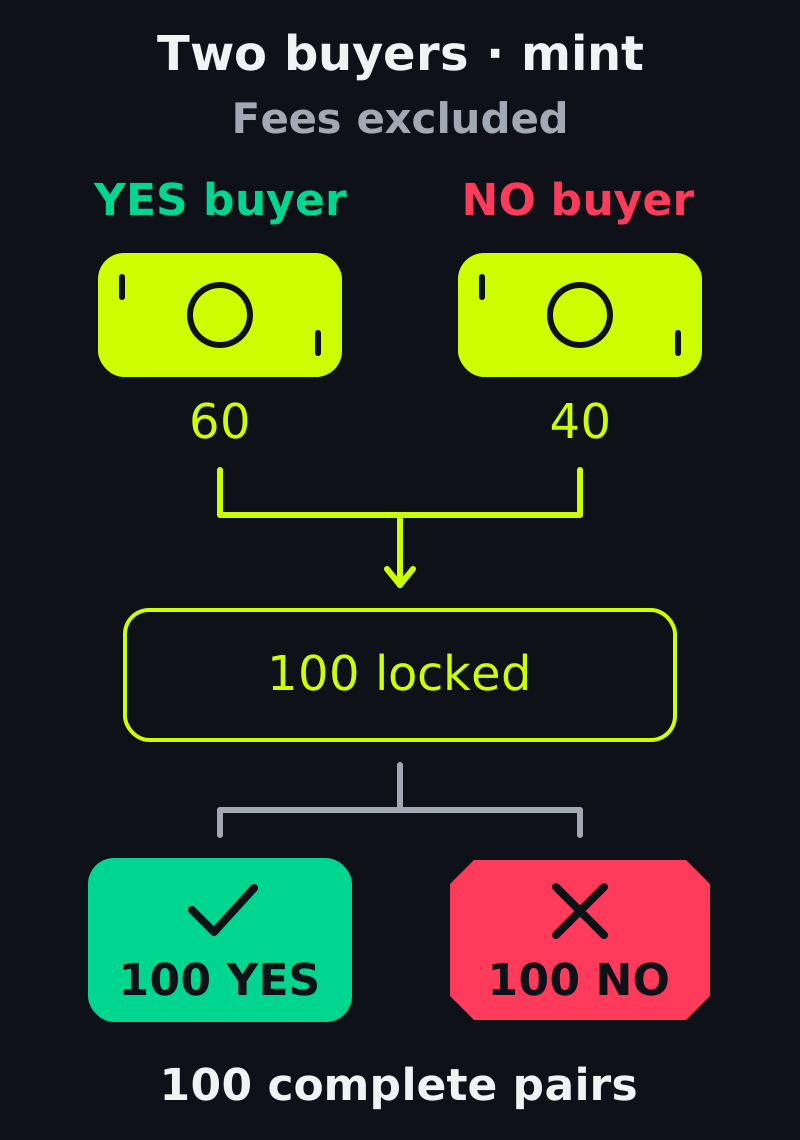
BUY YES × BUY NO。新创建的 100 对由 100 抵押品支持,未计手续费、Gas 和融资成本。
拆分 100 抵押品,为一位买家创建 100 YES,为另一位创建 100 NO。锁定抵押品与每种结果的供应量各增加 100:这是 100 个完整集合,而不是 200 单位抵押支持。
买入限价相加可以超过一,但超出部分不一定被锁定。
挂单方(maker)提供留在簿中的交易需求;吃单方(taker) 提交新订单并消耗它。假设一次铸造成交中,YES 买家支付 0.15,NO 买家实际支付 0.85,尽管后者允许最高支付 0.90。
实际成交价为 YES 0.15、NO 0.85:按同一价格关系扩大到 100 对,挂单方投入 15,吃单方投入 85。吃单方限价允许支付 90,但未使用的五单位既不是额外抵押支持,也不是不明手续费。
如果买入限价合计只有 0.99,按照这个模型,两位买家就无法通过这条路径为一单位配对出资。更高限价提高匹配可能性,但不保证可用数量或结算完成。
合并交易:两位卖家释放抵押支持
YES 卖家与 NO 卖家也可以提供等量匹配代币。合并 100 YES 和 100 NO,销毁 100 个完整配对,释放 100 抵押品,可向 YES 卖家支付 60,向 NO 卖家支付 40。
以下资产流动不计手续费、Gas 和融资成本。卖家已经持有其提供的代币。
账户 | 支付 | 收到 |
|---|---|---|
| YES 卖家 | 100 YES | 60 抵押品 |
| NO 卖家 | 100 NO | 40 抵押品 |
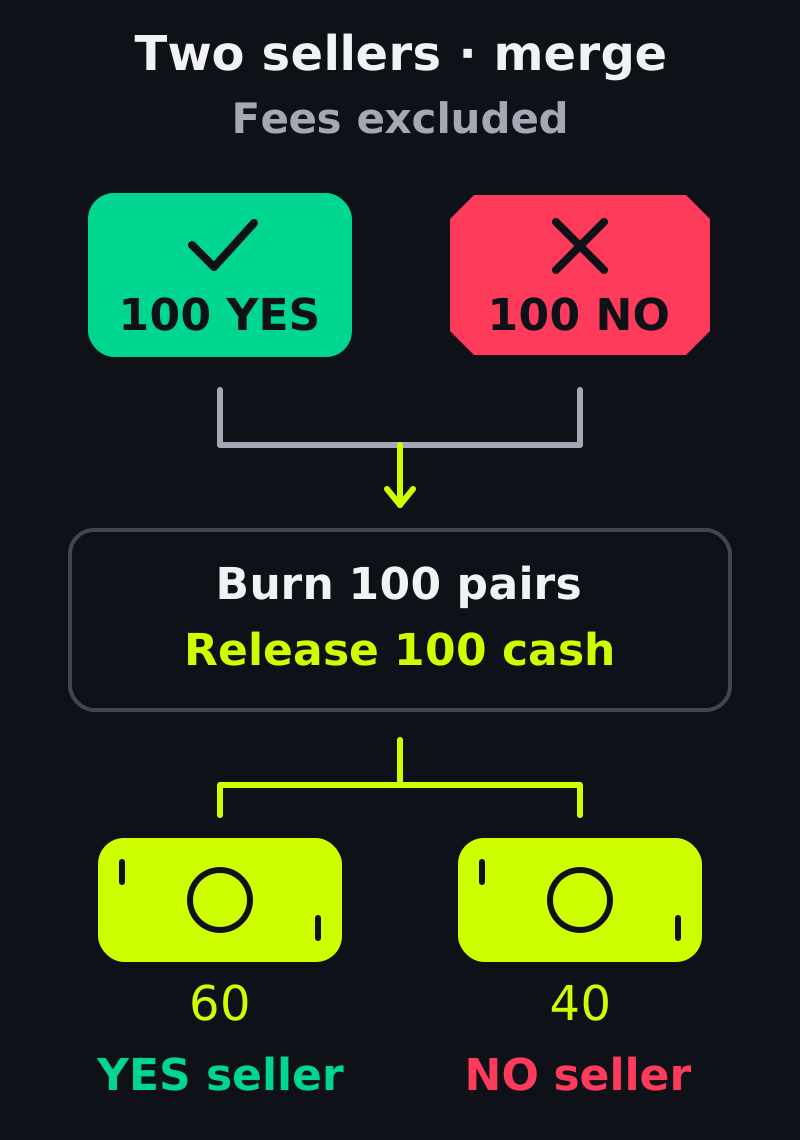
SELL YES × SELL NO。销毁的 100 对释放 100 抵押品,未计手续费、Gas 和融资成本。
锁定抵押品减少 100,每种结果供应量减少 100。收款来自现有抵押支持,而不是新买家;卖家的取得成本仍决定这些收款最终是收益还是损失。
卖出限价之和可以小于一,为价格改善留出空间。假设实际成交向 NO 卖家支付 0.30,向最低要求 0.60 的 YES 卖家支付 0.70。下一步计算依据这些假设成交,并非对某交易场所分配算法的描述。
100 对的情况下,挂单方收到 30,吃单方收到 70,超过其最低要求的 60。释放的全部 100 单位都有去向;高于吃单方最低要求的十单位属于价格改善。
如果最低卖价合计为 1.01,一对释放的一单位在费用前就无法满足双方最低要求。因此匹配条件方向相反:互补买单需要合计愿付金额足够;互补卖单要求最低收款总额不超过抵押支持。
一笔订单可以出现在两个订单簿视图中
实际订单 A 以 0.58 买入 200 YES,可通过铸造支持一个 1 − 0.58 = 0.42、数量为 200 NO 的隐含卖价。新到的 NO 买家提供配对剩余的抵押支持。
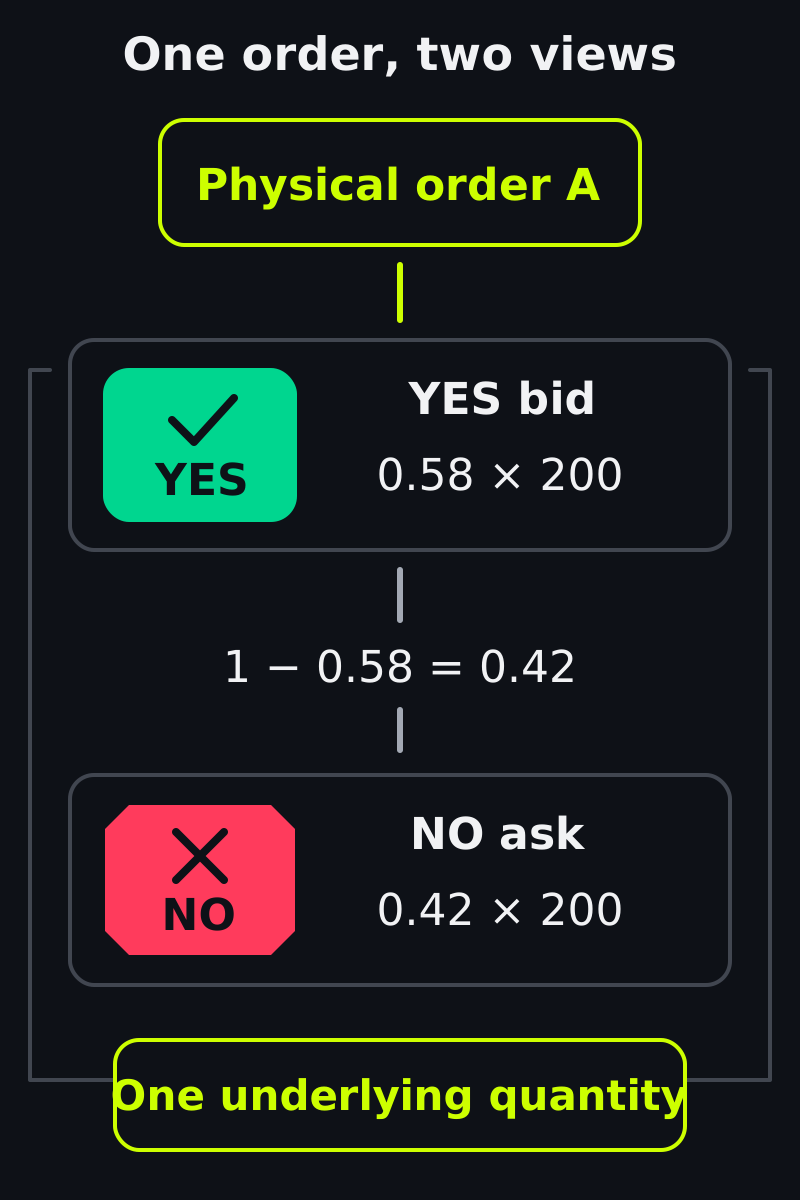
一笔订单的两个视图,不是双倍流动性。价格未计费用,且针对同一二元完整集合。
这两个视图不提供独立的 400 份流动性。如果 A 先在直接交易中买入现有的 80 YES,就只剩 120 可支持任一视图;把两边显示数量相加,会重复计算同一订单。
同样,0.60 的 YES 卖价可通过合并隐含出 0.40 的 NO 买价。新到的 NO 卖家必须持有对应代币;隐含买价并不意味着可以卖出账户没有的代币。
移除底层未成交订单,也会移除支持对应隐含成交的数量。第二个显示视图不是独立资金,取消订单也无法撤销已经结算的交易。
买入 NO 不一定等于卖出 YES
从持有 100 抵押品且没有代币开始,按 0.40 买入 100 NO 后,剩余 60 抵押品和 100 NO。若先拆分 100 抵押品,再按 0.60 卖出产生的 100 YES,也得到同样的最终资产组合。
第二条路径暂时占用 100 抵押品,需要拆分和可成交的 YES 买方需求,而第一条在费用前只需 40。即使最终余额相同,手续费、授权、延迟和操作间的失败风险仍可能使两条路径存在重大差异。
如果起点改为已经持有 100 YES,以 0.60 卖出后,得到 60 抵押品,且不再持有结果代币。判断经济等价性,需要初始余额和全部中间操作:这次卖出关闭 YES 持仓,并没有创建 NO。
成本与版本会改变执行细节
假设在 60 单位的购买上额外收取 0.60 费用,所需资金变为 60.60;从 60 单位的卖出收款中扣除同样费用,则剩 59.40。这是记账示例,不是收费表;请取得实际市场的费用报价、计算基础和舍入方式。
截至 2026年10月30日检查的 Polymarket 当前文档描述了链下撮合与链上结算。其仓位指南区分 CTF 与 Protocol V2 仓位;我们的例子使用 CTF 机制,而不是通用集成方案。
在单独的 Polymarket CTF Exchange V2 代码中,多个挂单方的铸造或合并总额,会在执行 CTF 操作前汇总。其专用直接路径也因吃单方向而不同:抵押品仍可能经过交易合约。
这些是 CTF Exchange V2 的路径,不是另一个独立的 Protocol V2 仓位架构。批量处理交易不能证明一定节省 Gas。
Kuest 的区别:品牌网站可使用共享订单簿
Kuest 的公开架构文档描述了互补结果的结算。这些公开产品说明支持直接、铸造和合并的解释,而不需要披露撮合服务如何实现它们。
同一份公开指南还描述了共享 Kuest 订单簿和运营方选择的目录。品牌界面可以使用共享执行基础设施,同时展示聚焦的一组市场。
这种共享适用于连接相同 Kuest 后端、网络和市场资产的前端。它不会合并 Polymarket 与 Kuest 的流动性,不会让镜像代币可相互替代,也不会保证有资金支持的报价。
这些计算示例来自完整集合的收支关系和明确假设的成交,并不证明当前可用深度或特定部署的执行参数。
对运营方来说,实际检查是:基于不同底层订单,对现实的订单数量估价,计入手续费,并核对生成的库存和抵押支持。更多行数或更多品牌页面不会创造额外的对手方资金。
带着这份执行计划,通过 Kuest 创建自己的预测市场:准备目标受众的司法辖区、市场规则、结果判定政策和所需交易数量,让品牌体验能够按照真实流动性需求接受评估。