
Un acheteur de YES peut négocier avec un vendeur de YES, ou avec un acheteur de NO qui contribue à financer une paire complète. Les vendeurs de YES et de NO peuvent aussi sortir ensemble en fusionnant leurs jetons. Ces trois voies de règlement relient l’intérêt acheteur et vendeur d’un marché binaire.
Ce quatrième article de Comment fonctionnent Polymarket et Kuest s’appuie sur la division, la fusion et le rachat. Nous utilisons maintenant ces opérations de stock pour expliquer les prix, les quantités disponibles et les mouvements réels lors de l’exécution d’un ordre.
Un ensemble complet fonde le calcul
Conservez notre question fictive : « L’Observatoire A publiera-t-il une température d’au moins 30.0°C pour la Ville B à 12:00 UTC à la Date C ? » Supposez que les règles de mesure, de temps, de repli et d’annulation sont précisées.
Dans notre condition binaire standard du Conditional Tokens Framework (CTF), un YES plus un NO correspondant peuvent fusionner en une unité de collatéral. Réseau, contrat de jeton, condition, collatéral et chemin de collections doivent correspondre ; des titres de question identiques n’établissent pas cette identité.
Tous les exemples chiffrés excluent les frais, le gas et le financement sauf ajout explicite d’un coût. Une unité de collatéral n’est pas automatiquement un dollar et ces exemples ne supposent pas qu’un stablecoin conserve toujours sa valeur.
La relation d’ensemble complet relie les prix avant coûts : si un côté apporte 0.60 pour créer une paire, l’autre doit apporter 0.40. Cela ne signifie pas que toutes les paires de chiffres YES et NO affichées totalisent un : offres d’achat, offres de vente, points médians et dernières transactions mesurent des choses différentes.
Lisez ensemble le prix et la quantité
Un carnet central d’ordres à cours limité (CLOB) enregistre l’intérêt acheteur et vendeur à des prix et quantités déterminés. Un bid est une offre d’achat ; un ask est une offre de vente.
Supposons que le meilleur achat YES soit à 0.58 et la meilleure vente à 0.60. Leur différence de 0.02 est l’écart, ou spread, et leur point médian est 0.59 ; aucun côté n’a proposé de négocier à ce point médian.
Supposons maintenant que seuls 30 YES soient proposés à 0.60 et 20 autres à 0.62. Acheter 50 coûte 30 × 0.60 + 20 × 0.62 = 30.40, soit 0.608 par YES en moyenne plutôt que les 0.60 du premier niveau.
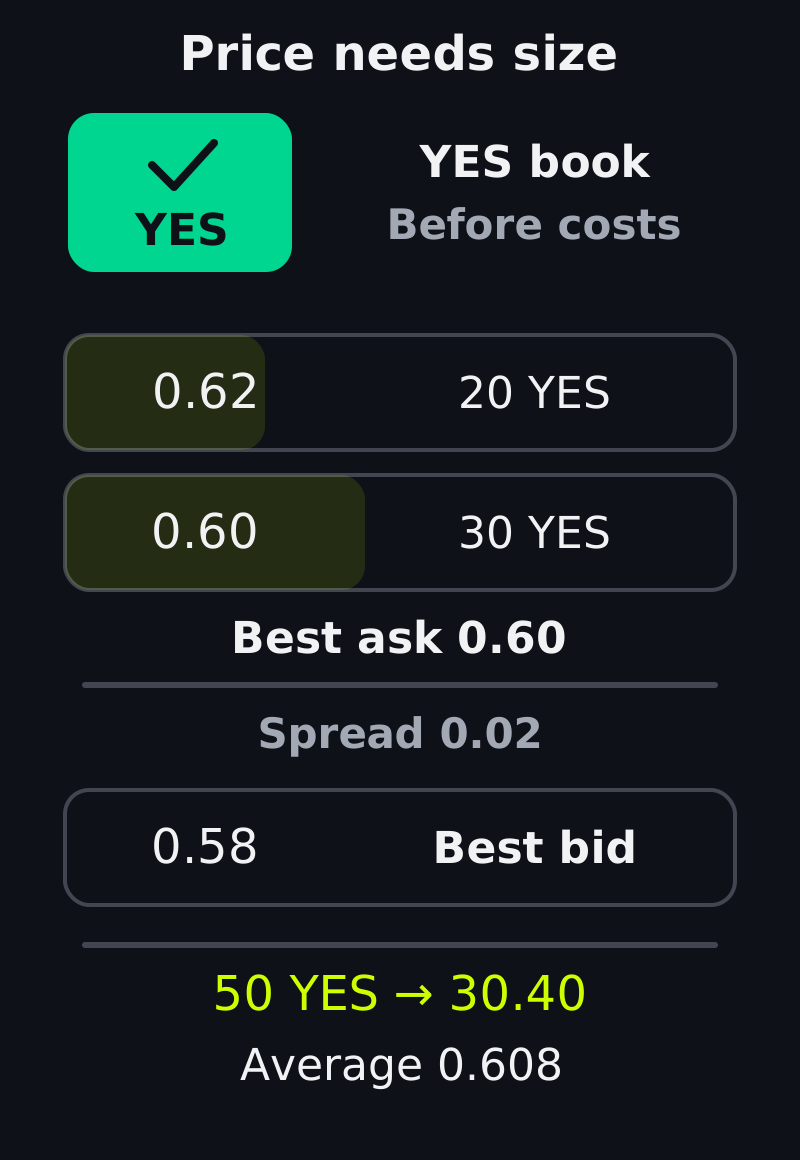
Profondeur directe fictive, sans liquidité supplémentaire du carnet NO. Le second niveau de prix augmente le prix moyen d’exécution.
La profondeur mesure la quantité sur plusieurs niveaux de prix : ici, la profondeur vendeuse cumulée est de 30 jusqu’à 0.60 et de 50 jusqu’à 0.62. Une limite d’achat à 0.60 n’atteint que les 30 premiers ; une limite à 0.62 peut atteindre les deux niveaux, si les cotations restent disponibles.
Un ordre immédiatement négociable possède une limite compatible avec l’intérêt disponible. Les règles d’exécution publiées par la plateforme déterminent la priorité entre ordres admissibles ; les exemples économiques présentés ici ne précisent pas un algorithme particulier d’appariement.
Fill and kill (FAK) permet une exécution partielle immédiate et supprime le reste non exécuté. Fill or kill (FOK) exige que toute la quantité demandée soit exécutable, sinon rien n’est exécuté.
La documentation publique du cycle de vie des ordres de Polymarket décrit les types d’ordres et les états d’exécution. Vérifiez les possibilités documentées de la plateforme choisie avant de vous appuyer sur une instruction précise.
Si les cotations restent identiques et qu’il n’existe aucun autre intérêt exécutable, une demande de 70 YES avec une limite à 0.62 peut en exécuter 50 en FAK et supprimer les 20 restants ; en FOK, elle n’exécute rien. Ces instructions contrôlent l’appariement, tandis qu’un règlement on-chain réussi reste une exigence distincte.
Échange direct : un acheteur rencontre un détenteur existant
Un échange direct apparie BUY YES avec SELL YES : pour 100 YES à 0.60, l’acheteur paie 60 de collatéral et reçoit les 100 YES existants du vendeur. Le vendeur doit fournir ces jetons ; passer un ordre de vente ne crée pas une position courte non garantie.
Les flux bruts suivants excluent frais, gas et financement.
Compte | Paie | Reçoit |
|---|---|---|
| Acheteur YES | 60 de collatéral | 100 YES |
| Vendeur YES | 100 YES | 60 de collatéral |
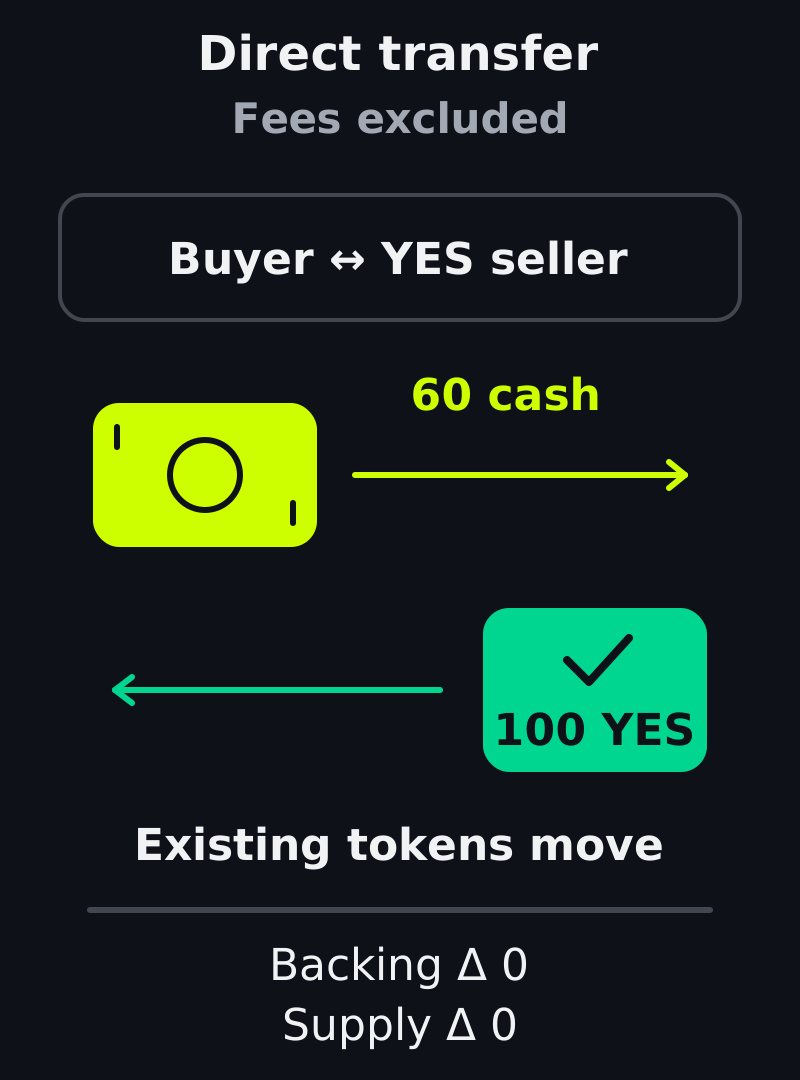
BUY YES × SELL YES. Variations brutes de soldes pour 100 jetons existants ; frais, gas et financement exclus.
L’offre totale de YES, l’offre totale de NO et la garantie bloquée restent inchangées. Ce transfert de propriété n’exige aucune division ; le même mécanisme fonctionne pour BUY NO face à SELL NO.
Le code public de CTF Exchange V2 donne un exemple concret de règlement direct, par émission et par fusion. Ici, échange direct signifie qu’un jeton de résultat existant change de mains ; cette appellation ne décrit pas la classification interne de chaque plateforme.
Échange par émission : deux acheteurs financent la paire
Un acheteur de YES et un acheteur de NO n’ont pas besoin d’un vendeur de jetons existants si leurs apports peuvent financer de nouveaux ensembles complets. À des prix d’exécution réels de 0.60 pour YES et 0.40 pour NO, acheter 100 de chaque apporte 60 + 40 = 100 de collatéral.
Les flux bruts suivants excluent frais, gas et financement. Le collatéral rejoint la réserve de garantie plutôt que de devenir le produit de vente d’un autre trader.
Compte | Paie | Reçoit |
|---|---|---|
| Acheteur YES | 60 de collatéral | 100 YES |
| Acheteur NO | 40 de collatéral | 100 NO |
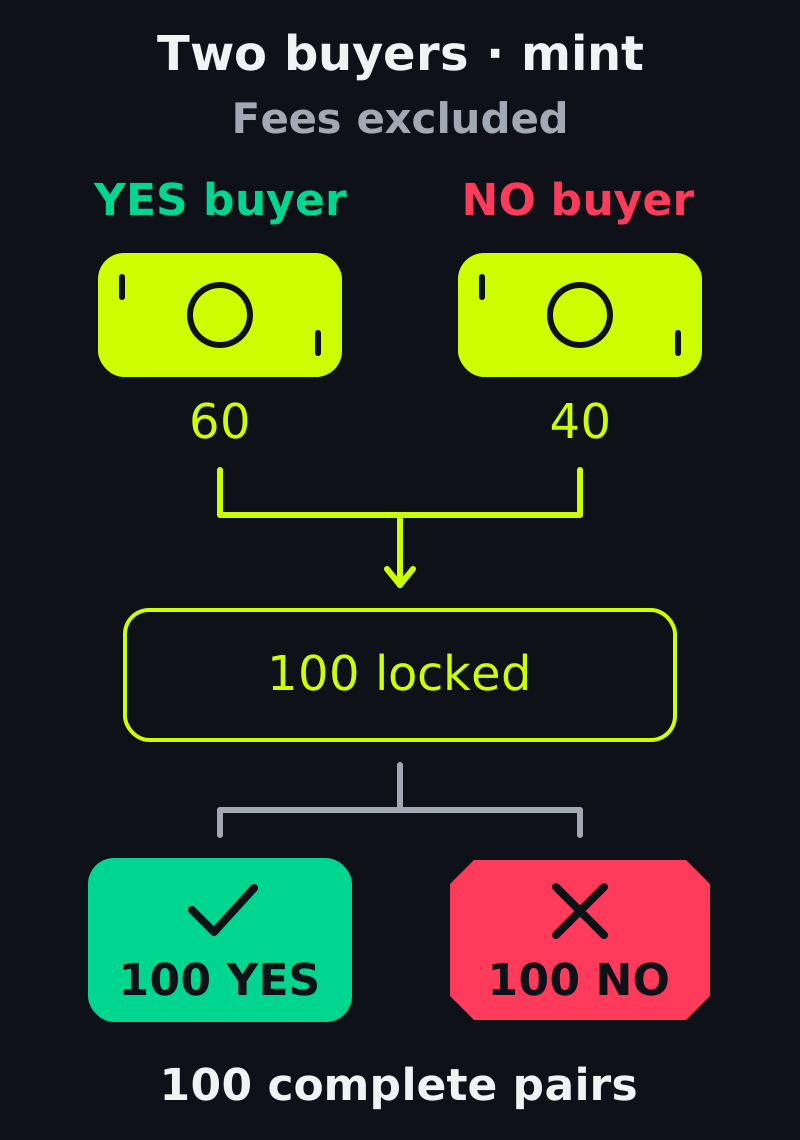
BUY YES × BUY NO. Les 100 paires nouvellement créées ont 100 de collatéral en garantie ; frais, gas et financement exclus.
Diviser les 100 de collatéral crée 100 YES pour un acheteur et 100 NO pour l’autre. Le collatéral bloqué et l’offre de chaque résultat augmentent de 100 : cela représente 100 ensembles complets, pas 200 unités de garantie.
Les limites d’achat peuvent totaliser plus de un sans que l’excédent soit bloqué.
Un maker fournit un intérêt en attente ; un taker soumet l’ordre entrant qui le consomme. Pour une exécution fictive par émission, supposez que l’acheteur de YES paie 0.15 et celui de NO 0.85, alors qu’il avait autorisé jusqu’à 0.90.
L’exécution est à 0.15 pour YES et 0.85 pour NO : en appliquant ce rapport à 100 paires, le maker apporte 15 et le taker 85. La limite du taker autorisait 90, mais ses cinq unités inutilisées ne sont ni une garantie supplémentaire ni des frais inexpliqués.
Si les limites d’achat totalisent seulement 0.99, les acheteurs ne peuvent pas financer une paire d’une unité par cette voie dans le modèle. Une limite plus élevée améliore la compatibilité ; elle ne garantit ni quantité disponible ni règlement terminé.
Échange par fusion : deux vendeurs libèrent la garantie
Un vendeur de YES et un vendeur de NO peuvent au contraire fournir des quantités égales de jetons correspondants. Fusionner 100 YES et 100 NO brûle 100 paires complètes et libère 100 de collatéral, qui peuvent payer 60 au vendeur de YES et 40 à celui de NO.
Les flux bruts suivants excluent frais, gas et financement. Les vendeurs possèdent déjà les jetons qu’ils fournissent.
Compte | Paie | Reçoit |
|---|---|---|
| Vendeur YES | 100 YES | 60 de collatéral |
| Vendeur NO | 100 NO | 40 de collatéral |
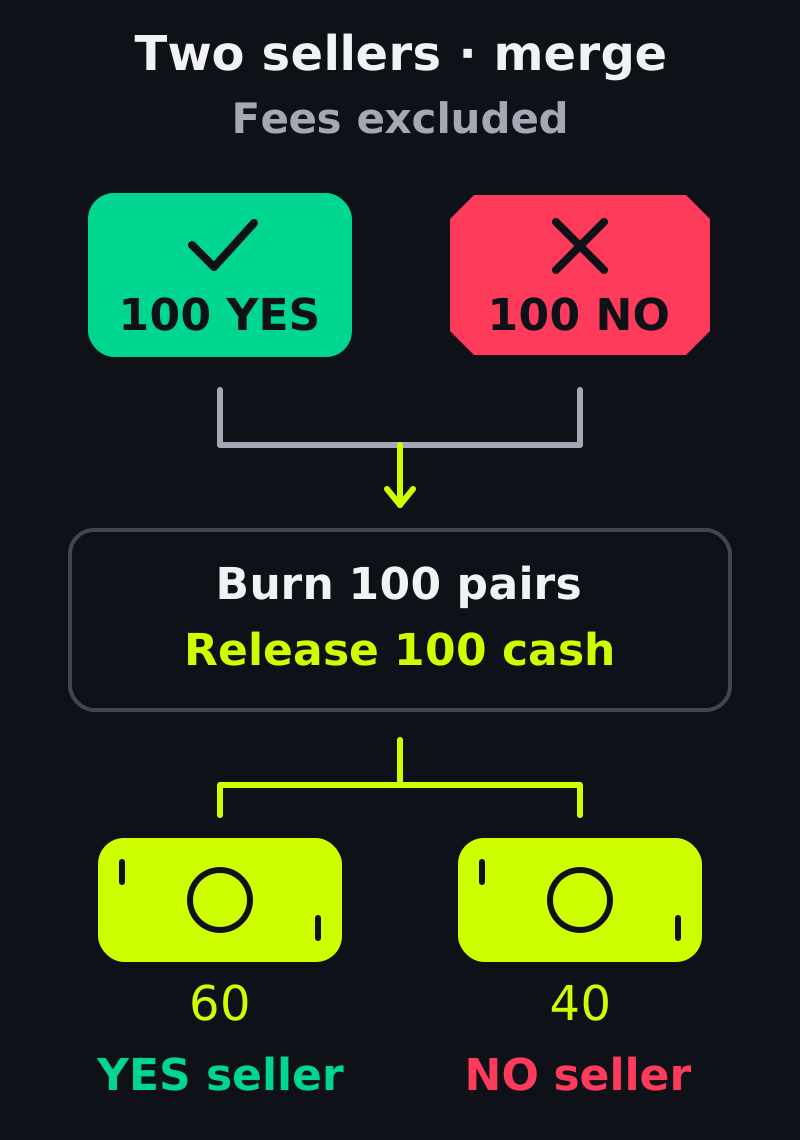
SELL YES × SELL NO. Les 100 paires brûlées libèrent 100 de collatéral ; frais, gas et financement exclus.
Le collatéral bloqué diminue de 100 et l’offre de chaque résultat diminue de 100. Les sommes proviennent d’une garantie existante plutôt que d’un nouvel acheteur, tandis que les coûts d’acquisition des vendeurs déterminent toujours si ces recettes représentent un gain ou une perte.
Les limites de vente peuvent totaliser moins de un et laisser une possibilité d’amélioration du prix. Supposons qu’une exécution fictive paie 0.30 au vendeur de NO et 0.70 à celui de YES, dont le minimum était 0.60. Le calcul suivant utilise ces exécutions supposées ; il n’affirme rien sur l’algorithme d’allocation d’une plateforme.
Pour 100 paires, le maker reçoit 30 et le taker 70, au-dessus du minimum de 60 unités du taker. Les 100 unités libérées sont comptabilisées ; les dix au-dessus du minimum du taker constituent une amélioration du prix.
Si les prix minimaux de vente totalisent 1.01, une paire libérant une unité ne peut pas satisfaire les deux minima avant coûts. La compatibilité est donc inversée : les achats complémentaires exigent une volonté de paiement cumulée suffisante ; les ventes complémentaires exigent des recettes minimales cumulées couvertes par la garantie.
Un ordre peut apparaître dans deux vues du carnet
L’ordre réel A, proposant d’acheter 200 YES à 0.58, peut soutenir une vente NO implicite à 1 − 0.58 = 0.42 pour 200 NO par émission. Un acheteur de NO entrant fournit le reste de la garantie de la paire.
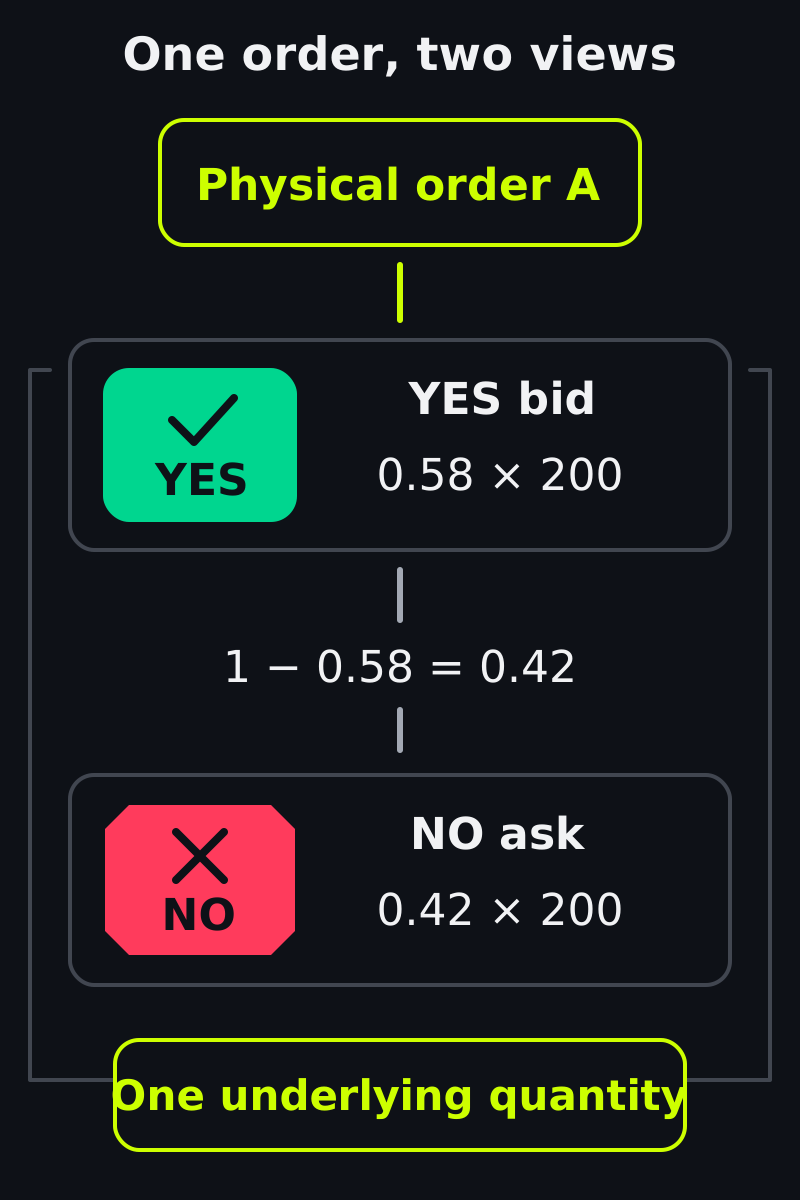
Deux vues d’un ordre, pas deux fois la liquidité. Prix avant coûts pour le même ensemble binaire complet.
Ces vues ne fournissent pas 400 parts de liquidité indépendante. Si A achète d’abord 80 YES existants dans un échange direct, il ne reste que 120 pour soutenir l’une ou l’autre vue ; additionner les deux quantités affichées compterait deux fois le même ordre.
De même, une vente YES à 0.60 peut impliquer un achat NO à 0.40 par fusion. Le vendeur NO entrant doit posséder les jetons correspondants ; l’achat implicite n’invite pas à vendre des jetons absents du compte.
Retirer l’ordre sous-jacent non exécuté retire aussi la quantité susceptible de soutenir une exécution implicite correspondante. Une seconde vue affichée n’est pas un capital indépendant et une annulation ne peut pas inverser une transaction déjà réglée.
Acheter NO n’équivaut pas toujours à vendre YES
En partant de 100 de collatéral et d’aucun jeton, acheter 100 NO à 0.40 laisse 60 de collatéral et 100 NO. Diviser 100 de collatéral, puis vendre les 100 YES obtenus à 0.60 laisse le même portefeuille final.
La seconde voie engage temporairement 100 de collatéral et exige une division ainsi qu’une demande YES exécutable, tandis que la première ne demande que 40 avant coûts. Frais, approbations, latence et échec entre opérations peuvent rendre ces voies sensiblement différentes même si leurs soldes finaux correspondent.
En partant au contraire de 100 YES déjà détenus, les vendre à 0.60 laisse 60 de collatéral et aucun jeton de résultat. Une équivalence économique demande les soldes initiaux et chaque opération intermédiaire : cette vente clôture la détention YES sans créer de NO.
Les coûts et les versions modifient les détails d’exécution
Des frais fictifs de 0.60 ajoutés à un achat de 60 unités portent les fonds nécessaires à 60.60 ; les déduire d’une vente de 60 laisse 59.40. Ce sont des exemples comptables, pas un barème ; obtenez les frais réels, leur assiette et leur arrondi pour le marché.
La documentation actuelle de Polymarket, consultée le 30 octobre 2026, décrit l’appariement hors chaîne et le règlement on-chain. Son guide des positions distingue CTF des positions Protocol V2 ; nos exemples utilisent la mécanique CTF plutôt qu’une recette universelle d’intégration.
Dans le code distinct de Polymarket CTF Exchange V2, les totaux d’émission et de fusion de plusieurs makers sont agrégés avant les opérations CTF. Sa voie directe spécialisée diffère aussi selon le sens du taker : le collatéral peut encore passer par le contrat de négociation.
Ce sont des voies CTF Exchange V2, pas l’architecture distincte de positions Protocol V2. Le regroupement de transactions n’établit pas une économie universelle de gas.
La différence Kuest : un site à sa marque peut utiliser le carnet commun
La documentation publique d’architecture de Kuest décrit le règlement de résultats complémentaires. Cette description publique du produit soutient l’explication des voies directe, d’émission et de fusion sans révéler leur implémentation par un service d’appariement.
Le même guide public décrit les carnets partagés Kuest et les catalogues sélectionnés par l’opérateur. Une interface à sa marque peut utiliser une infrastructure commune d’exécution tout en présentant une sélection ciblée de marchés.
Ce partage concerne les interfaces connectées au même backend Kuest, au même réseau et aux mêmes actifs de marché. Il ne combine pas les liquidités de Polymarket et Kuest, ne rend pas les jetons miroirs fongibles et ne garantit pas de cotations financées.
Les exemples chiffrés découlent de la comptabilité des ensembles complets et d’exécutions fictives explicites. Ils n’attestent ni la profondeur actuellement disponible ni les paramètres d’exécution d’un déploiement particulier.
Pour un opérateur, le test pratique consiste à chiffrer une quantité d’ordre réaliste à partir d’ordres sous-jacents distincts, inclure les frais et rapprocher le stock et la garantie obtenus. Afficher davantage de lignes ou de pages à leur propre marque ne crée pas de capital de contrepartie supplémentaire.
Créez votre propre marché prédictif avec Kuest avec ce plan d’exécution : apportez les juridictions de l’audience prévue, les règles du marché, la politique de résolution et les quantités de négociation requises pour évaluer l’expérience à votre marque face à ses besoins réels de liquidité.