
Um comprador de YES pode negociar com um vendedor de YES ou com um comprador de NO que ajuda a financiar um par completo. Vendedores de YES e NO também podem sair juntos combinando seus tokens. Essas três formas de liquidação conectam o interesse de compra e venda em um mercado binário.
Este quarto artigo de Como Polymarket e Kuest funcionam parte de divisão, combinação e resgate. Agora usamos essas operações de estoque para explicar preços, quantidade disponível e o que efetivamente se movimenta quando uma ordem é executada.
Um conjunto completo dá base à conta
Mantenha nossa pergunta hipotética: “O Observatório A publicará uma temperatura de pelo menos 30.0°C para a Cidade B às 12:00 UTC da Data C?” Considere que as regras de medição, horário, alternativas em caso de indisponibilidade e cancelamento foram definidas.
Na nossa condição binária padrão do Conditional Tokens Framework (CTF), um YES e um NO correspondente podem ser combinados em uma unidade de garantia. Rede, contrato do token, condição, garantia e caminho de coleções precisam coincidir; títulos de pergunta iguais não comprovam essa identidade.
Todos os exemplos excluem taxas, gas e financiamento, salvo quando um custo é acrescentado explicitamente. Uma unidade de garantia não é automaticamente um dólar, e os exemplos não pressupõem que uma stablecoin sempre mantenha seu valor.
Essa relação de conjunto completo conecta os preços antes dos custos: se um lado contribui com 0.60 para criar um par, o outro precisa contribuir com 0.40. Isso não significa que quaisquer números de YES e NO exibidos somem um: ofertas de compra, ofertas de venda, pontos médios e últimas negociações medem coisas diferentes.
Leia preço e quantidade juntos
Um livro central de ofertas limitadas (CLOB) registra interesse de compra e venda por preços e quantidades determinados. Uma oferta de compra (bid) propõe comprar; uma oferta de venda (ask) propõe vender.
Suponha que a melhor oferta de compra de YES seja 0.58 e a melhor oferta de venda seja 0.60. A diferença de 0.02 é o spread, e seu ponto médio é 0.59; nenhum dos lados ofereceu negociar nesse ponto médio.
Agora suponha que haja apenas 30 YES à venda a 0.60 e mais 20 a 0.62. Comprar 50 custa 30 × 0.60 + 20 × 0.62 = 30.40, com média de 0.608 por YES, em vez dos 0.60 do primeiro nível.
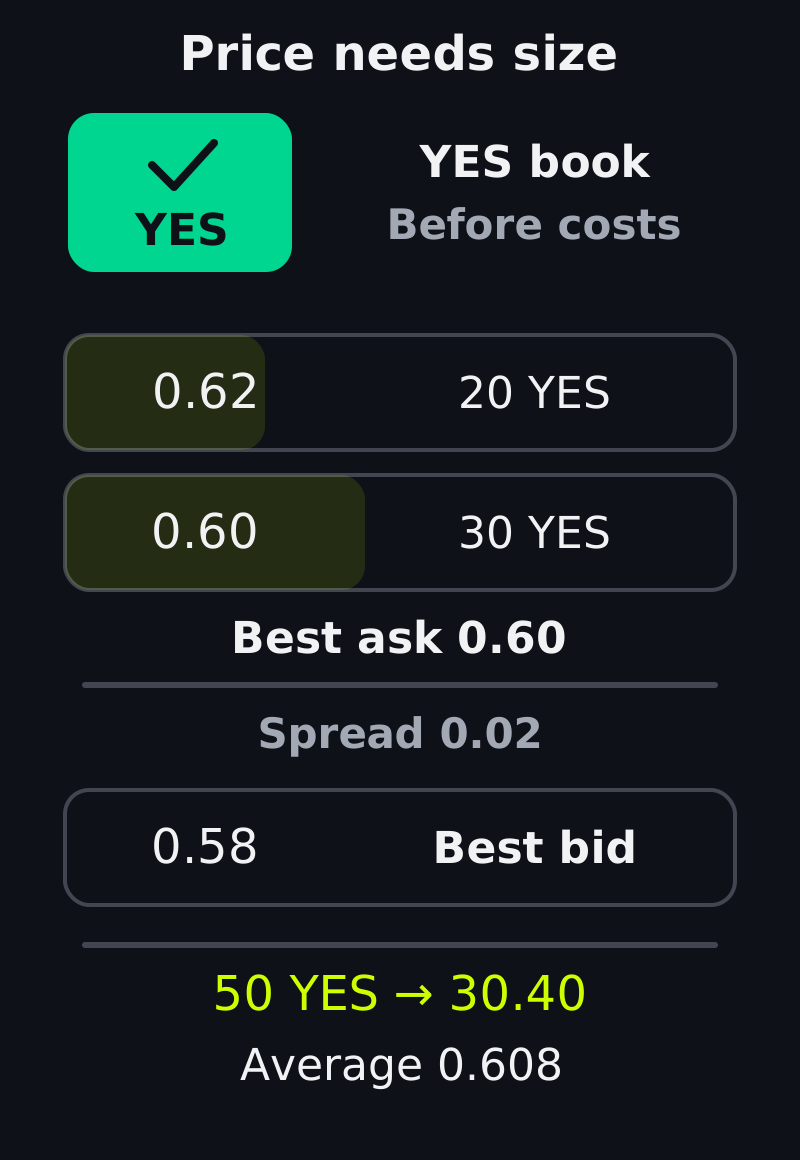
Profundidade direta hipotética, sem liquidez adicional do livro de NO. O segundo nível de preço aumenta o preço médio de execução.
Profundidade mede a quantidade ao longo dos níveis de preço: aqui, a profundidade acumulada de venda é 30 até 0.60 e 50 até 0.62. Uma compra limitada a 0.60 alcança apenas as primeiras 30 unidades; um limite de 0.62 alcança os dois níveis, se as ofertas continuarem disponíveis.
Uma ordem imediatamente executável tem um limite compatível com o interesse disponível. As regras públicas de execução da plataforma determinam a prioridade entre as ordens elegíveis; os exemplos econômicos aqui não especificam um algoritmo de encontro de ordens.
Fill and kill (FAK) permite uma execução parcial imediata e descarta a quantidade restante. Fill or kill (FOK) exige que toda a quantidade solicitada possa ser executada; caso contrário, não executa nada.
A documentação pública do ciclo de vida de ordens da Polymarket descreve tipos de ordens e estados de execução. Confira o suporte documentado pela plataforma escolhida antes de depender de uma instrução específica.
Com as ofertas inalteradas e sem outro interesse executável, uma solicitação de 70 YES limitada a 0.62 pode executar 50 em FAK e descartar 20; em FOK, não executa nada. Essas instruções controlam o encontro de ordens, enquanto a liquidação on-chain bem-sucedida continua sendo uma exigência separada.
Negociação direta: um comprador encontra quem já tem os tokens
Uma negociação direta encontra BUY YES com SELL YES: para 100 YES a 0.60, o comprador paga 60 unidades de garantia e recebe os 100 YES existentes do vendedor. O vendedor precisa fornecer esses tokens; enviar uma ordem de venda não cria uma posição vendida sem lastro.
Os fluxos brutos abaixo excluem taxas, gas e financiamento.
Conta | Paga | Recebe |
|---|---|---|
| Comprador de YES | 60 de garantia | 100 YES |
| Vendedor de YES | 100 YES | 60 de garantia |
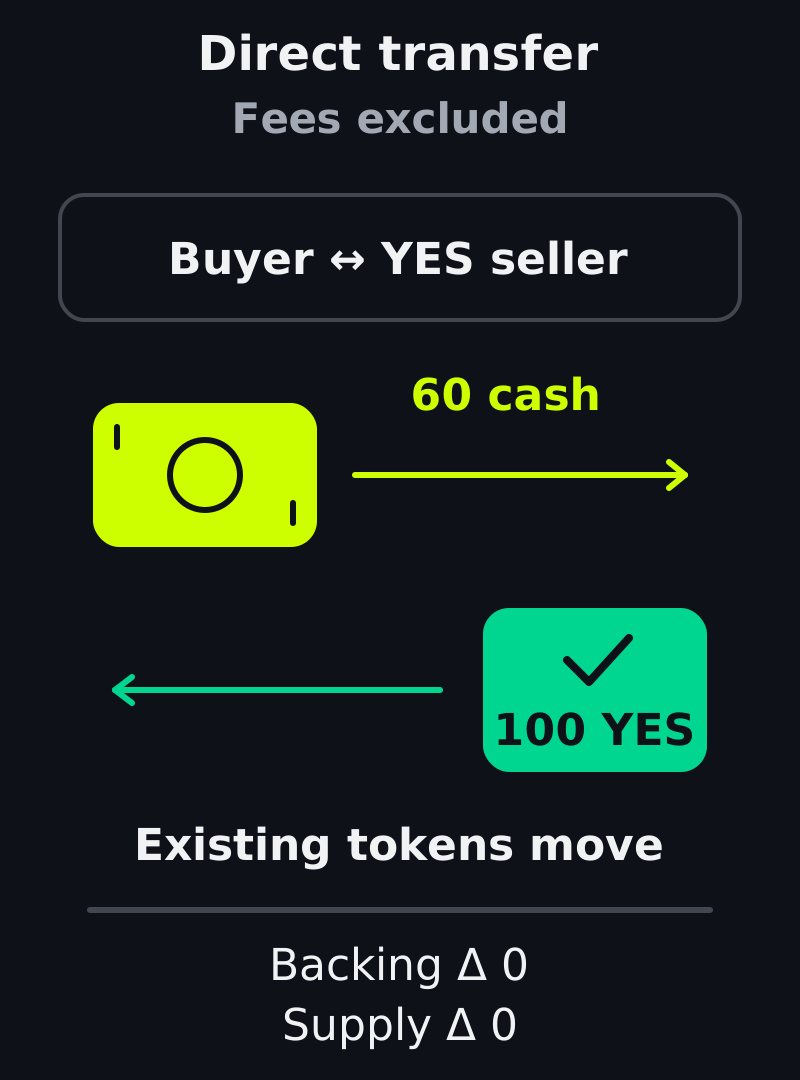
BUY YES × SELL YES. Variações brutas de saldo para 100 tokens existentes; taxas, gas e financiamento excluídos.
A oferta total de YES, a oferta total de NO e o lastro bloqueado permanecem iguais. Essa transferência de propriedade não exige divisão; o mesmo mecanismo funciona para BUY NO contra SELL NO.
O código público do CTF Exchange V2 traz um exemplo concreto de liquidação direta, por emissão e por combinação. Aqui, negociação direta significa que um token de resultado existente muda de mãos; o rótulo não descreve a classificação interna de todos os sistemas de negociação.
Negociação por emissão: dois compradores financiam o par
Um comprador de YES e um comprador de NO não precisam de um vendedor de tokens existentes se suas contribuições financiarem novos conjuntos completos. Com preços efetivos de execução de 0.60 para YES e 0.40 para NO, comprar 100 de cada contribui com 60 + 40 = 100 unidades de garantia.
Os fluxos brutos abaixo excluem taxas, gas e financiamento. A garantia entra no conjunto de lastro em vez de se tornar o recebimento de outro participante por uma venda.
Conta | Paga | Recebe |
|---|---|---|
| Comprador de YES | 60 de garantia | 100 YES |
| Comprador de NO | 40 de garantia | 100 NO |
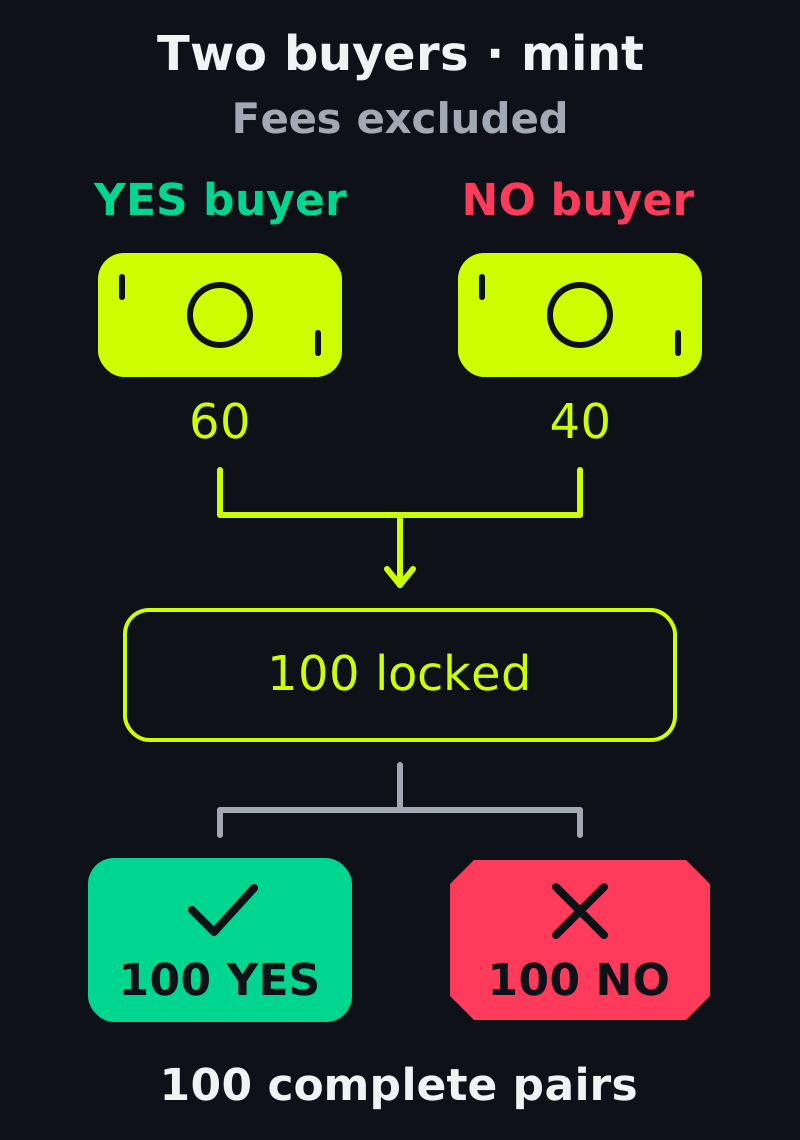
BUY YES × BUY NO. Os 100 pares recém-criados têm lastro de 100 unidades de garantia; taxas, gas e financiamento excluídos.
Dividir as 100 unidades de garantia cria 100 YES para um comprador e 100 NO para o outro. A garantia bloqueada e a oferta de cada resultado aumentam em 100: são 100 conjuntos completos, não 200 unidades de lastro.
Os limites de compra podem somar mais de um sem que o excedente seja bloqueado.
Um maker fornece interesse por meio de ofertas que ficam no livro; um taker envia a ordem que chega e consome esse interesse. Em uma execução hipotética por emissão, suponha que o comprador de YES pague 0.15 e o de NO pague 0.85, apesar de ter permitido até 0.90.
A execução ocorre a 0.15 para YES e 0.85 para NO: levando essa relação a 100 pares, o maker contribui com 15 e o taker com 85. O limite do taker permitia 90, mas as cinco unidades não usadas não são lastro adicional nem uma taxa inexplicada.
Se os limites de compra somarem apenas 0.99, os compradores não conseguem financiar um par de uma unidade por essa modalidade no modelo. Um limite maior melhora a compatibilidade; ele não garante quantidade disponível nem liquidação concluída.
Negociação por combinação: dois vendedores liberam o lastro
Um vendedor de YES e um de NO podem fornecer quantidades iguais de tokens correspondentes. Combinar 100 YES e 100 NO queima 100 pares completos e libera 100 unidades de garantia, que podem pagar 60 ao vendedor de YES e 40 ao vendedor de NO.
Os fluxos brutos abaixo excluem taxas, gas e financiamento. Os vendedores já são donos dos tokens que fornecem.
Conta | Paga | Recebe |
|---|---|---|
| Vendedor de YES | 100 YES | 60 de garantia |
| Vendedor de NO | 100 NO | 40 de garantia |
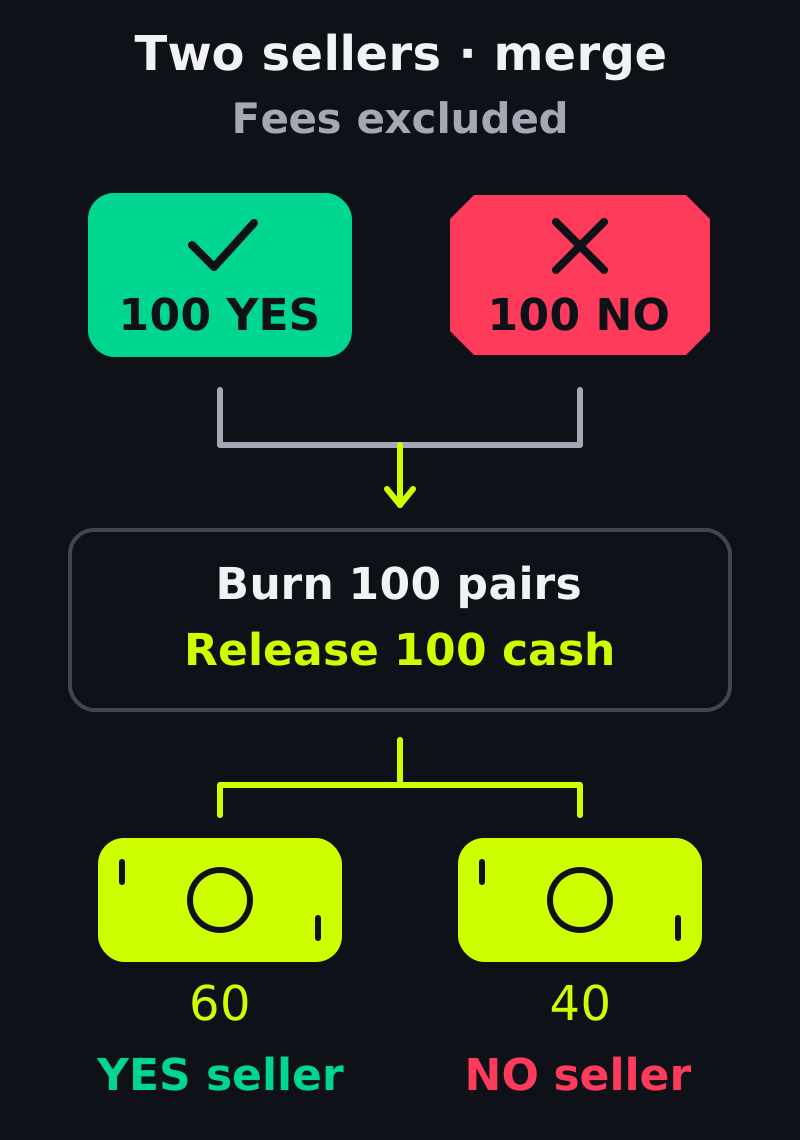
SELL YES × SELL NO. Os 100 pares queimados liberam 100 unidades de garantia; taxas, gas e financiamento excluídos.
A garantia bloqueada diminui em 100, e a oferta de cada resultado também diminui em 100. Os recebimentos vêm do lastro existente, não de um novo comprador; os custos de aquisição dos vendedores continuam determinando se esses valores representam ganho ou perda.
Os limites de venda podem somar menos de um e deixar espaço para uma melhora de preço. Suponha uma execução hipotética que pague 0.30 ao vendedor de NO e 0.70 ao de YES, cujo mínimo era 0.60. A conta seguinte acompanha essas execuções assumidas; ela não afirma como funciona o algoritmo de distribuição de uma plataforma.
Para 100 pares, o maker recebe 30 e o taker recebe 70, acima do mínimo de 60 unidades do taker. Todas as 100 unidades liberadas estão contabilizadas; as dez acima do mínimo do taker são uma melhora de preço.
Se os preços mínimos de venda somarem 1.01, um par que libera uma unidade não consegue atender aos dois mínimos antes dos custos. A compatibilidade se inverte: compras complementares precisam de disposição combinada suficiente para pagar; vendas complementares precisam de recebimentos mínimos combinados que o lastro possa cobrir.
Uma ordem pode aparecer em duas visões do livro
A ordem efetiva A, que oferece comprar 200 YES a 0.58, pode sustentar uma oferta implícita de venda de NO a 1 − 0.58 = 0.42 para 200 NO por meio de emissão. O comprador de NO que chega fornece o restante do lastro do par.
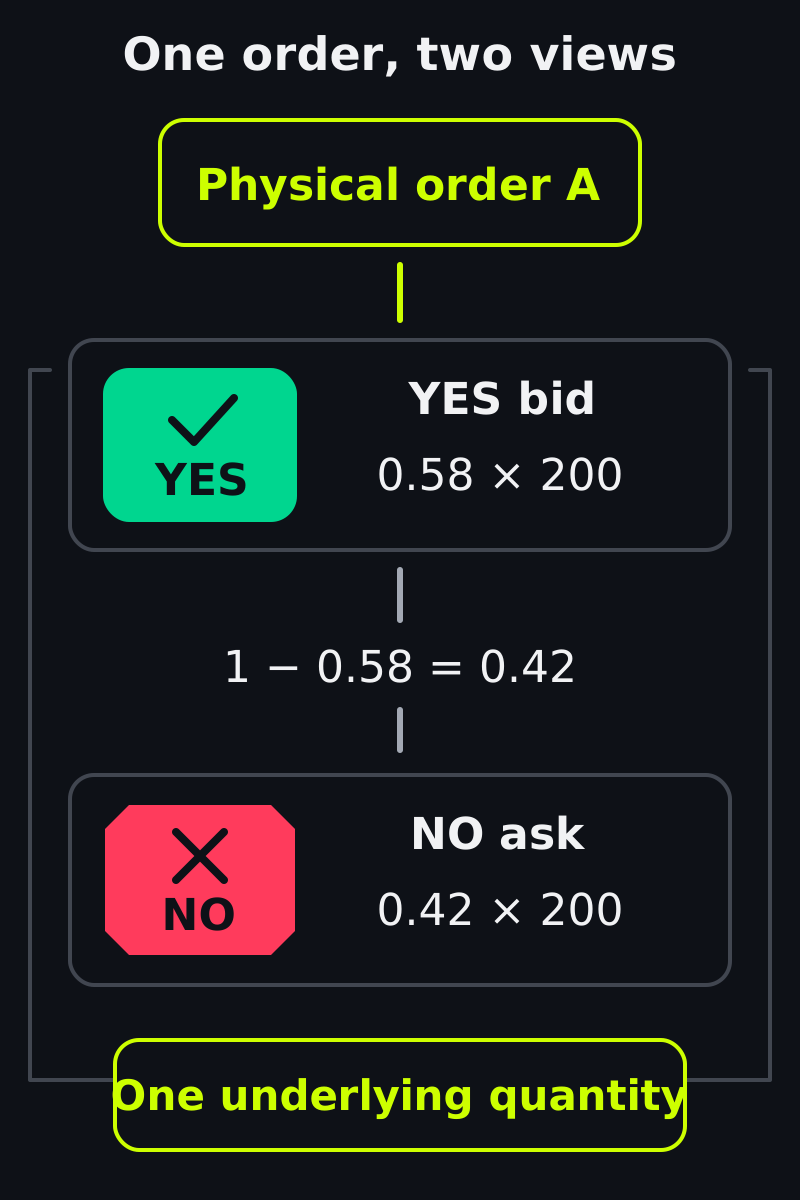
Duas visões de uma ordem, não o dobro da liquidez. Preços antes dos custos, para o mesmo conjunto binário completo.
Essas visões não oferecem 400 cotas independentes de liquidez. Se A primeiro comprar 80 YES existentes em uma execução direta, restam apenas 120 para sustentar qualquer uma das visões; somar as duas quantidades exibidas contaria a mesma ordem duas vezes.
Da mesma forma, uma venda de YES a 0.60 pode implicar uma compra de NO a 0.40 por combinação. O vendedor de NO que chega precisa ter os tokens correspondentes; a compra implícita não é um convite para vender tokens que a conta não possui.
Retirar a ordem subjacente ainda não executada também retira a quantidade que poderia sustentar uma execução implícita correspondente. Uma segunda visão exibida não é capital independente, e o cancelamento não reverte uma transação já liquidada.
Comprar NO nem sempre é o mesmo que vender YES
Partindo de 100 unidades de garantia e nenhum token, comprar 100 NO a 0.40 deixa 60 de garantia e 100 NO. Dividir 100 unidades de garantia e depois vender os 100 YES resultantes a 0.60 deixa a mesma carteira final.
A segunda modalidade compromete temporariamente 100 unidades de garantia e exige uma divisão mais demanda executável por YES; a primeira precisa de apenas 40 antes dos custos. Taxas, aprovações, latência e falhas entre operações podem tornar as modalidades bastante diferentes, mesmo que os saldos finais coincidam.
Se, em vez disso, você já possui 100 YES, vendê-los a 0.60 deixa 60 unidades de garantia e nenhum token de resultado. Uma equivalência econômica exige considerar os saldos iniciais e todas as operações intermediárias: essa venda encerra a posição YES sem criar NO.
Custos e versões mudam os detalhes da execução
Uma taxa hipotética de 0.60 acrescentada a uma compra de 60 unidades eleva os recursos necessários a 60.60; descontar essa taxa de uma venda de 60 unidades deixa 59.40. Esses são exemplos contábeis, não uma tabela de taxas; obtenha a cotação, a base de cálculo e o arredondamento reais das taxas do mercado.
A documentação atual da Polymarket, consultada em 30 de outubro de 2026, descreve o encontro de ordens fora da blockchain e a liquidação on-chain. Seu guia de posições distingue posições CTF de posições Protocol V2; nossos exemplos usam a mecânica CTF, não uma receita universal de integração.
No código separado do Polymarket CTF Exchange V2, os totais de emissão/combinação com vários makers são agregados antes das operações CTF. Sua modalidade direta especializada também difere conforme a direção do taker: a garantia ainda pode passar pelo contrato de negociação.
Essas são modalidades do CTF Exchange V2, não a arquitetura separada de posições do Protocol V2. Agrupar transações não estabelece uma economia universal de gas.
O diferencial da Kuest: um site com marca própria pode usar o livro comum
A documentação pública de arquitetura da Kuest descreve a liquidação de resultados complementares. Essa descrição pública do produto dá suporte à explicação de negociação direta/emissão/combinação sem revelar como um serviço de encontro de ordens a implementa.
O mesmo guia público descreve livros Kuest compartilhados e catálogos escolhidos pelo operador. Uma interface com marca própria pode usar infraestrutura comum de execução enquanto apresenta uma seleção focada de mercados.
Esse compartilhamento se aplica a interfaces conectadas ao mesmo backend, à mesma rede e aos mesmos ativos de mercado da Kuest. Ele não combina a liquidez de Polymarket e Kuest, não torna fungíveis tokens espelhados nem garante cotações com recursos disponíveis.
Os exemplos são derivados da contabilização de conjuntos completos e de execuções explicitamente hipotéticas. Eles não atestam a profundidade disponível hoje nem os parâmetros de execução de uma implantação específica.
Para o operador, o teste prático é cotar uma quantidade realista entre ordens subjacentes distintas, incluir taxas e conferir o estoque e o lastro resultantes. Mostrar mais linhas ou mais páginas com marcas diferentes não cria capital adicional de contraparte.
Crie seu próprio mercado de previsão com a Kuest com esse plano de execução em mãos: reúna as jurisdições da audiência pretendida, as regras do mercado, a política de resolução e os tamanhos de negociação necessários para avaliar a experiência com marca própria conforme suas necessidades reais de liquidez.