
يمكن لمشتري YES التداول مع بائع YES، أو مع مشتري NO يساهم في تمويل زوج كامل. ويستطيع بائعا YES وNO الخروج معاً بدمج رمزيهما. تصل مسارات التسوية الثلاثة هذه بين طلبات الشراء والبيع في السوق الثنائية.
يبني المقال الرابع من آلية عمل Polymarket وKuest على التقسيم والدمج والاسترداد. نستخدم الآن عمليات المخزون هذه لشرح الأسعار والكميات المتاحة وما يتحرك فعلياً عند تنفيذ أمر.
المجموعة الكاملة أساس الحساب
نحتفظ بسؤالنا الافتراضي: «هل سيعلن المرصد A درجة حرارة للمدينة B تبلغ 30.0°C على الأقل عند 12:00 UTC في التاريخ C؟» نفترض تحديد قواعد القياس والتوقيت والبديل والإلغاء.
في شرطنا الثنائي القياسي من Conditional Tokens Framework، أو CTF، يمكن دمج YES واحدة وNO متطابقة في وحدة ضمان واحدة. يجب تطابق الشبكة وعقد الرمز والشرط والضمان ومسار المجموعة؛ العناوين المتطابقة للأسئلة لا تثبت هذه الهوية.
تستبعد الأمثلة المحسوبة الرسوم والغاز والتمويل ما لم تُضف تكلفة صراحةً. وحدة الضمان ليست تلقائياً دولاراً، ولا تفترض الأمثلة احتفاظ العملة المستقرة بقيمتها دائماً.
تربط علاقة المجموعة الكاملة الأسعار قبل التكاليف: إذا ساهم جانب بـ0.60 لإنشاء زوج، وجب أن يساهم الآخر بـ0.40. لا يعني ذلك أن كل رقمي YES وNO معروضين مجموعهما واحد؛ فعروض الشراء والبيع والأسعار الوسطية وآخر الصفقات تقيس أشياء مختلفة.
اقرأ السعر والكمية معاً
يسجل دفتر أوامر الحد المركزي، CLOB، رغبات الشراء والبيع بأسعار وكميات محددة. عرض الشراء طلب للشراء، وعرض البيع طلب للبيع.
لنفترض أن أفضل عرض شراء YES هو 0.58 وأفضل بيع 0.60. الفرق 0.02 هو فارق السعر، والسعر الوسطي 0.59؛ لم يعرض أي جانب التداول عند هذا الوسط.
نفترض الآن وجود 30 YES فقط للبيع عند 0.60، و20 أخرى عند 0.62. تكلفة شراء 50 هي 30 × 0.60 + 20 × 0.62 = 30.40، بمتوسط 0.608 لكل YES بدلاً من سعر المستوى الأول 0.60.
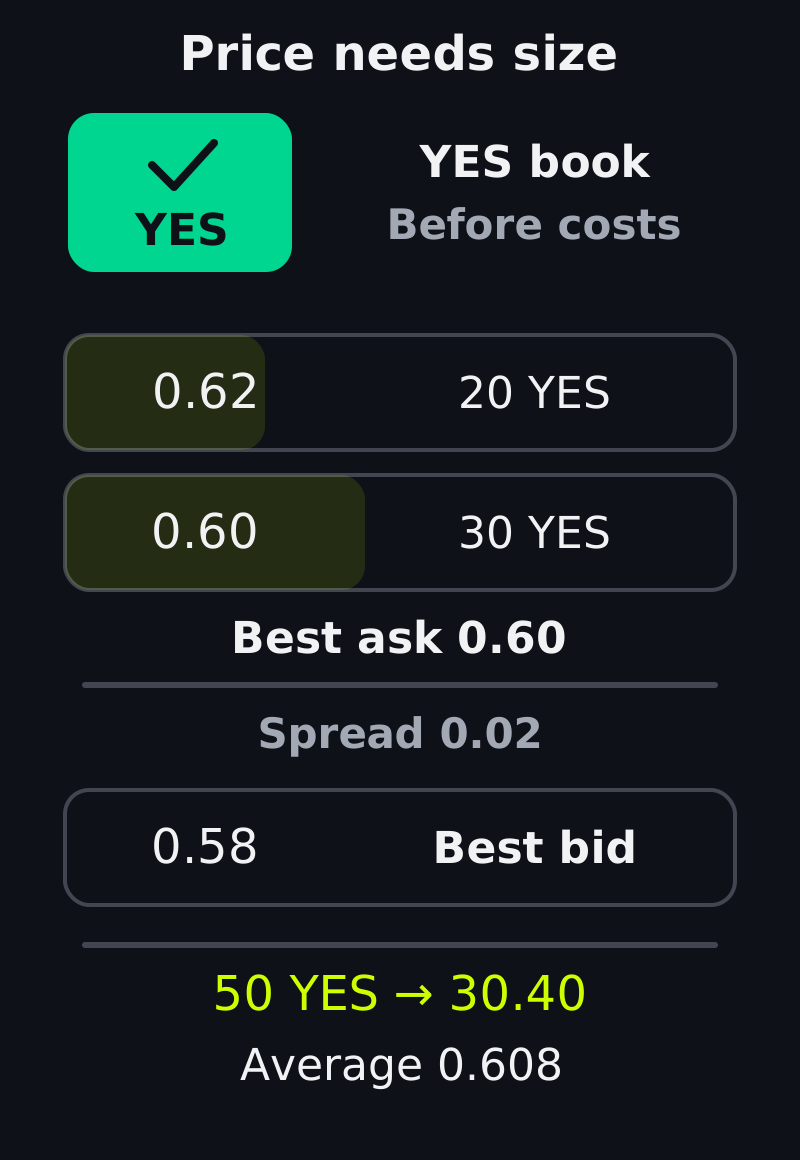
عمق مباشر افتراضي دون سيولة إضافية من دفتر NO. يرفع المستوى السعري الثاني متوسط سعر التنفيذ.
يقيس العمق الكميات عبر مستويات الأسعار: عمق البيع التراكمي هنا 30 حتى 0.60 و50 حتى 0.62. يصل حد شراء 0.60 إلى أول 30 فقط، بينما يصل حد 0.62 إلى المستويين، بافتراض بقاء العروض متاحة.
يكون الأمر قابلاً للتنفيذ فوراً عندما يتوافق حده مع الطلب المتاح. تحدد قواعد التنفيذ المنشورة للمنصة الأولوية بين الأوامر المؤهلة؛ ولا تحدد الأمثلة الاقتصادية هنا خوارزمية مطابقة بعينها.
يسمح FAK، تنفيذ المتاح وإلغاء الباقي، بتنفيذ جزئي فوري ويتخلص من الباقي. ويتطلب FOK، تنفيذ الكل أو الإلغاء، إمكانية تنفيذ كامل الكمية المطلوبة أو لا ينفذ شيئاً.
تشرح وثائق دورة حياة الأمر العامة في Polymarket أنواع الأوامر وحالات التنفيذ. تحقق من الدعم الموثق للمنصة المختارة قبل الاعتماد على تعليمات معينة.
بافتراض ثبات العروض وعدم وجود طلب آخر قابل للتنفيذ، يمكن لطلب 70 YES بحد 0.62 تنفيذ 50 وفق FAK وإلغاء 20؛ بينما لا ينفذ FOK شيئاً. تضبط هذه التعليمات المطابقة، وتبقى التسوية الناجحة على السلسلة مطلباً منفصلاً.
التداول المباشر: مشترٍ يلتقي مالكاً حالياً
يطابق التداول المباشر BUY YES مع SELL YES: لشراء 100 YES عند 0.60، يدفع المشتري 60 ضماناً ويتلقى 100 YES موجودة لدى البائع. يجب أن يوفر البائع الرموز؛ تقديم أمر بيع لا ينشئ مركز بيع على المكشوف بلا غطاء.
تستبعد التدفقات التالية الرسوم والغاز والتمويل.
الحساب | يدفع | يتلقى |
|---|---|---|
| مشتري YES | 60 ضماناً | 100 YES |
| بائع YES | 100 YES | 60 ضماناً |
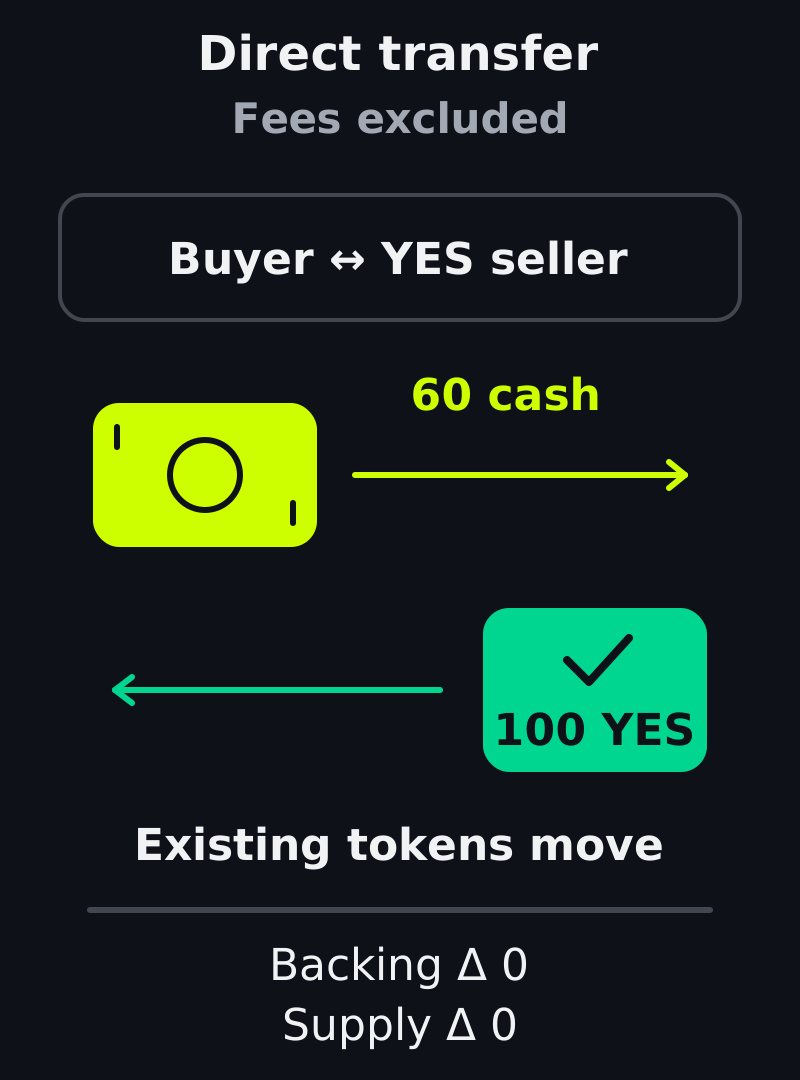
BUY YES × SELL YES. تغيّرات الأرصدة لـ100 رمز موجود، دون الرسوم والغاز والتمويل.
يبقى إجمالي YES وإجمالي NO والغطاء المقفل بلا تغيير. لا يحتاج انتقال الملكية هذا إلى تقسيم؛ وتعمل الآلية نفسها لـBUY NO مقابل SELL NO.
توفر شفرة CTF Exchange V2 العامة مثالاً محدداً لتسوية التداول المباشر والسكّ والدمج. يعني التداول المباشر هنا انتقال رمز نتيجة موجود بين مالكين؛ ولا تصف التسمية كل تصنيف داخلي لدى منصات التداول.
تداول السكّ: مشتريان يمولان الزوج
لا يحتاج مشتري YES ومشتري NO إلى بائع رموز موجودة إذا كانت مساهمتاهما تمولان مجموعات كاملة جديدة. عند سعري تنفيذ فعليين 0.60 لـYES و0.40 لـNO، يساهم شراء 100 من كل منهما بضمان 60 + 40 = 100.
تستبعد التدفقات التالية الرسوم والغاز والتمويل. يدخل الضمان مجمع الغطاء بدلاً من أن يصبح حصيلة بيع لمتداول آخر.
الحساب | يدفع | يتلقى |
|---|---|---|
| مشتري YES | 60 ضماناً | 100 YES |
| مشتري NO | 40 ضماناً | 100 NO |
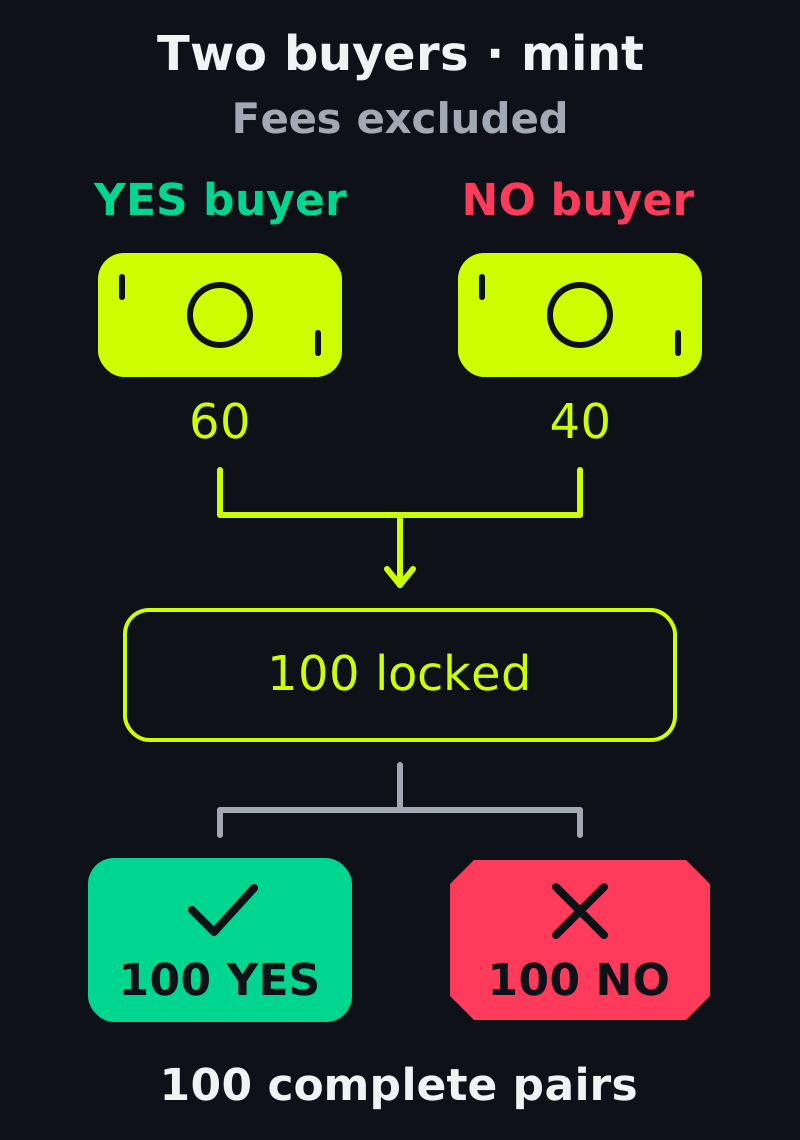
BUY YES × BUY NO. الأزواج الجديدة الـ100 يدعمها ضمان 100، دون الرسوم والغاز والتمويل.
ينشئ تقسيم 100 ضمان 100 YES لمشترٍ و100 NO للآخر. يزيد الضمان المقفل ومعروض كل نتيجة بمقدار 100: هذه 100 مجموعة كاملة، لا 200 وحدة غطاء.
قد يزيد مجموع حدي الشراء على واحد دون قفل الزيادة.
يوفر صانع السيولة، maker، طلباً معلّقاً، ويقدّم آخذ السيولة، taker، الأمر الداخل الذي يستهلكه. في تنفيذ سكّ افتراضي، نفترض دفع مشتري YES مقدار 0.15 ومشتري NO مقدار 0.85، رغم سماحه بدفع ما يصل إلى 0.90.
التنفيذ هو 0.15 لـYES و0.85 لـNO: عند توسيع العلاقة إلى 100 زوج، يساهم الصانع بـ15 والآخذ بـ85. سمح حد الآخذ بـ90، لكن الوحدات الخمس غير المستخدمة ليست غطاء إضافياً ولا رسوماً مجهولة.
إذا بلغ مجموع حدي الشراء 0.99 فقط، لا يستطيع المشتريان تمويل زوج من وحدة واحدة عبر هذا المسار وفق النموذج. يزيد الحد الأعلى قابلية التوافق، لكنه لا يضمن الكمية المتاحة أو اكتمال التسوية.
تداول الدمج: بائعان يطلقان الغطاء
يمكن بدلاً من ذلك لبائعي YES وNO توفير كميتين متساويتين من رموز متطابقة. يحرق دمج 100 YES و100 NO مقدار 100 زوج كامل، ويطلق 100 ضمان يمكن أن تدفع 60 لبائع YES و40 لبائع NO.
تستبعد التدفقات التالية الرسوم والغاز والتمويل. يمتلك البائعان مسبقاً الرموز التي يقدمانها.
الحساب | يدفع | يتلقى |
|---|---|---|
| بائع YES | 100 YES | 60 ضماناً |
| بائع NO | 100 NO | 40 ضماناً |
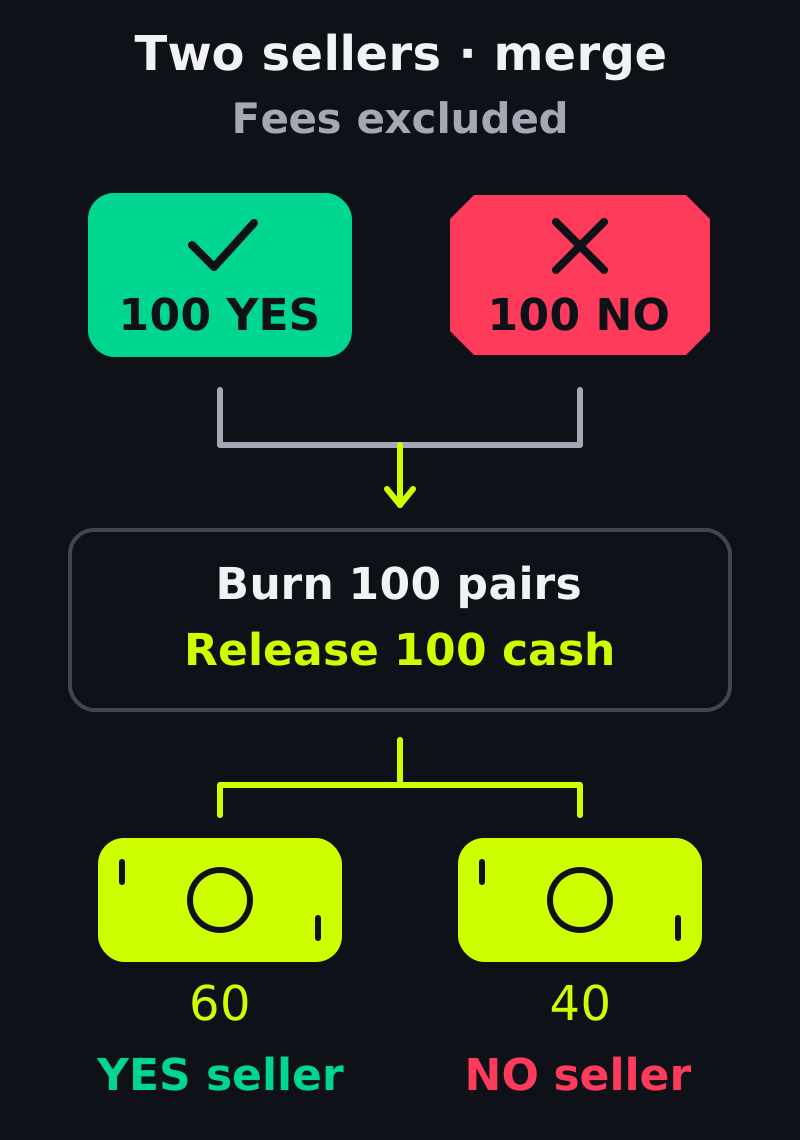
SELL YES × SELL NO. الأزواج المحروقة الـ100 تطلق 100 ضمان، دون الرسوم والغاز والتمويل.
ينخفض الضمان المقفل بمقدار 100، ومعروض كل نتيجة بمقدار 100. تأتي الحصيلة من الغطاء الموجود لا من مشترٍ جديد، وتظل تكاليف اقتناء البائعين هي ما يحدد إن كانت المبالغ المستلمة مكسباً أم خسارة.
قد يقل مجموع حدي البيع عن واحد ويترك مجالاً لتحسين السعر. نفترض تنفيذاً يدفع 0.30 لبائع NO و0.70 لبائع YES الذي كان حده الأدنى 0.60. يتبع الحساب التالي هذه التنفيذات المفترضة، لا ادعاءً بشأن خوارزمية توزيع لدى منصة.
لكل 100 زوج، يتلقى الصانع 30 والآخذ 70، أعلى من الحد الأدنى للآخذ وهو 60. كل الوحدات الـ100 المحررة محسوبة؛ والعشر فوق الحد الأدنى للآخذ تحسين للسعر.
إذا بلغ مجموع أدنى سعري البيع 1.01، فلا يستطيع زوج يطلق وحدة واحدة تلبية الحدين قبل التكاليف. لذلك ينعكس شرط التوافق: يحتاج الشراء المتكامل إلى استعداد دفع إجمالي كافٍ؛ ويحتاج البيع المتكامل حدين أدنى للحصيلة يغطيهما الضمان.
قد يظهر أمر واحد في عرضين للدفتر
يمكن للأمر الفعلي A، الذي يطلب شراء 200 YES عند 0.58، دعم عرض بيع NO ضمني عند 1 − 0.58 = 0.42 لكمية 200 NO عبر السكّ. يوفر مشتري NO الداخل باقي غطاء الزوج.
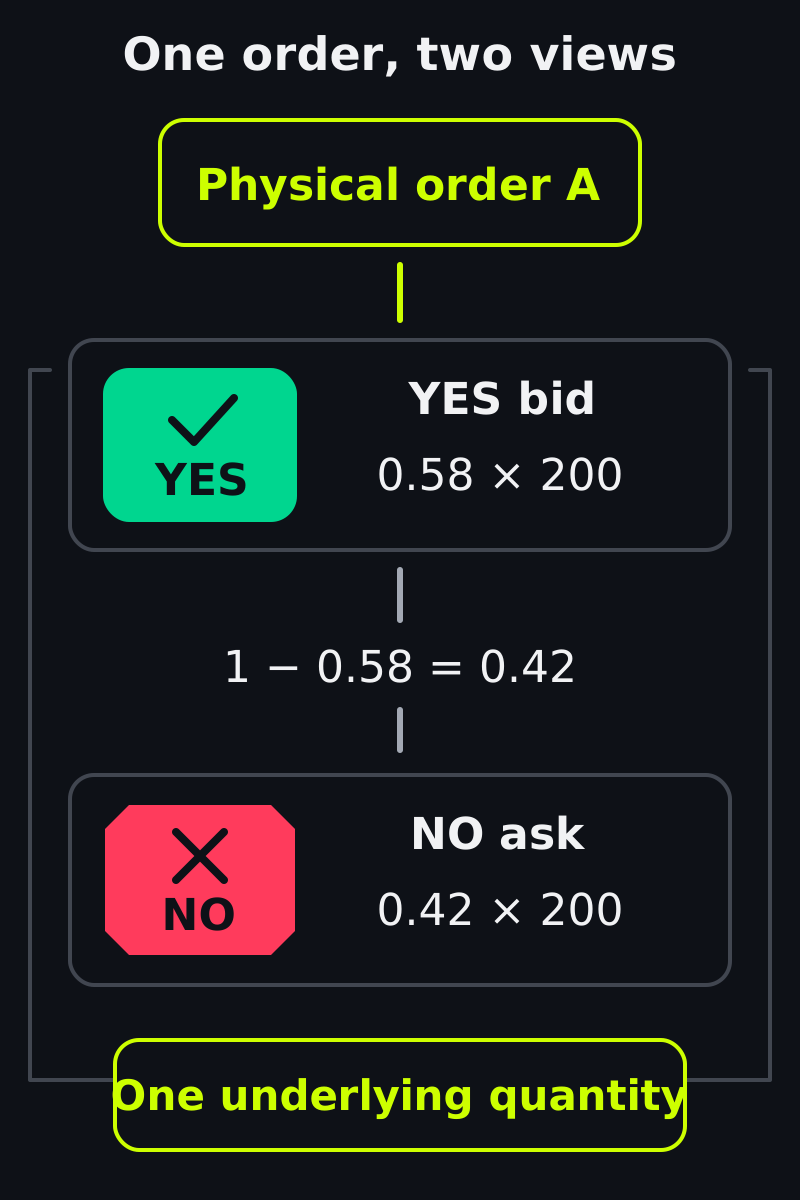
عرضان لأمر واحد، لا ضعف السيولة. الأسعار قبل التكاليف وللمجموعة الثنائية الكاملة نفسها.
لا يوفّر العرضان 400 حصة سيولة مستقلة. إذا اشترى A أولاً 80 YES موجودة في تنفيذ مباشر، تبقى 120 فقط لدعم أي عرض؛ وجمع الكميتين الظاهرتين يحسب الأمر نفسه مرتين.
كذلك قد يعني عرض بيع YES عند 0.60 عرض شراء NO ضمنياً عند 0.40 عبر الدمج. يجب أن يمتلك بائع NO الداخل الرموز المقابلة؛ العرض الضمني ليس دعوة لبيع رموز لا يملكها الحساب.
إزالة الأمر الأساسي غير المنفذ تزيل أيضاً الكمية التي قد تدعم تنفيذاً ضمنياً مقابلاً. العرض الثاني ليس رأس مال مستقلاً، ولا يستطيع الإلغاء عكس معاملة تمت تسويتها بالفعل.
شراء NO لا يساوي دائماً بيع YES
عند البدء بـ100 ضمان ودون رموز، يترك شراء 100 NO بسعر 0.40 مقدار 60 ضماناً و100 NO. وتقسيم 100 ضمان ثم بيع 100 YES الناتجة عند 0.60 يترك المحفظة النهائية نفسها.
يلتزم المسار الثاني مؤقتاً بـ100 ضمان ويحتاج تقسيماً وطلب YES قابلاً للتنفيذ، بينما يحتاج الأول 40 فقط قبل التكاليف. وقد تجعل الرسوم والموافقات والتأخر والفشل بين العمليات المسارين مختلفين جوهرياً حتى مع تطابق الأرصدة النهائية.
أما البدء بـ100 YES مملوكة بالفعل ثم بيعها عند 0.60 فيترك 60 ضماناً ودون رموز نتائج. إثبات التكافؤ الاقتصادي يحتاج الأرصدة الابتدائية وكل عملية وسطية: هذا البيع يغلق حيازة YES دون إنشاء NO.
التكاليف والإصدارات تغيّر تفاصيل التنفيذ
إضافة رسم افتراضي 0.60 إلى شراء بمقدار 60 تجعل النقد المطلوب 60.60؛ وخصم الرسم من بيع بمقدار 60 يترك 59.40. هذه أمثلة محاسبية، لا جدول رسوم؛ احصل على الرسم الفعلي وأساسه وطريقة تقريبه للسوق.
تصف وثائق Polymarket الحالية، المفحوصة في 30 أكتوبر 2026، المطابقة خارج السلسلة والتسوية عليها. ويميّز دليل المراكز بين CTF وProtocol V2؛ تستخدم أمثلتنا آليات CTF لا وصفة تكامل عامة.
في شفرة Polymarket CTF Exchange V2 المنفصلة، تُجمع مجاميع السكّ والدمج لعدة صنّاع قبل عمليات CTF. ويختلف مسارها المباشر المتخصص أيضاً حسب اتجاه الآخذ: قد يمر الضمان عبر عقد التداول رغم ذلك.
هذه مسارات CTF Exchange V2، لا بنية المراكز المنفصلة Protocol V2. تجميع المعاملات لا يثبت توفيراً عاماً في الغاز.
ما يميز Kuest: موقع بعلامتك يستخدم الدفتر المشترك
تصف وثائق البنية العامة في Kuest تسوية النتائج المتكاملة. يدعم وصف المنتج العام شرح التداول المباشر والسكّ والدمج دون كشف كيفية تنفيذ خدمة المطابقة لها.
ويصف الدليل العام نفسه دفاتر Kuest المشتركة والقوائم التي يختارها المشغّل. يمكن لواجهة بعلامتك استخدام بنية تنفيذ مشتركة مع عرض مجموعة أسواق مركّزة.
تنطبق المشاركة على واجهات متصلة بخدمات Kuest الخلفية والشبكة وأصول السوق نفسها. ولا تجمع سيولة Polymarket وKuest، ولا تجعل الرموز المنعكسة قابلة للاستبدال، ولا تضمن عروضاً ممولة.
الأمثلة المحسوبة مشتقة من حساب المجموعة الكاملة وتنفيذات افتراضية صريحة. لا تشهد بعمق متاح حالياً أو بمعلمات تنفيذ لنشر معين.
الاختبار العملي للمشغّل هو تسعير كمية أمر واقعية عبر أوامر أساسية مستقلة، وإدراج الرسوم، ومطابقة المخزون والغطاء الناتجين. عرض صفوف أكثر أو صفحات بعلامات أكثر لا ينشئ رأس مال إضافياً للأطراف المقابلة.
أنشئ سوق توقعات خاصاً بك عبر Kuest ومعك خطة التنفيذ: جهّز الولايات القضائية للجمهور المقصود وقواعد السوق وسياسة الحسم والكميات المطلوبة، لتقييم التجربة ذات العلامة مقابل احتياجاتها الفعلية للسيولة.