
Ein YES-Käufer kann mit einem YES-Verkäufer handeln oder mit einem NO-Käufer, der ein vollständiges Paar mitfinanziert. YES- und NO-Verkäufer können auch gemeinsam aussteigen, indem ihre Token zusammengeführt werden. Diese drei Abwicklungswege verbinden Kauf- und Verkaufsinteresse in einem binären Markt.
Dieser vierte Artikel von So funktionieren Polymarket und Kuest baut auf Aufteilen, Zusammenführen und Einlösen auf. Mit diesen Bestandsoperationen erklären wir nun Preise, verfügbare Mengen und die tatsächlichen Bewegungen bei einer Orderausführung.
Ein vollständiger Satz verankert die Rechnung
Wir behalten unsere hypothetische Frage bei: „Wird Observatorium A für Stadt B am Datum C um 12:00 UTC mindestens 30.0°C veröffentlichen?“ Messung, Zeitbezug, Ersatzregeln und Stornierung seien festgelegt.
In unserer gewöhnlichen binären Bedingung des Conditional Tokens Framework (CTF) können ein YES und ein passendes NO zu einer Collateral-Einheit zusammengeführt werden. Netzwerk, Tokenvertrag, Bedingung, Collateral und Collection-Pfad müssen übereinstimmen. Gleiche Fragetitel beweisen diese Identität nicht.
Alle Rechenbeispiele schließen Gebühren, Gas und Finanzierung aus, sofern ein Kostenposten nicht ausdrücklich hinzukommt. Eine Collateral-Einheit ist nicht automatisch ein Dollar. Die Beispiele setzen auch nicht voraus, dass ein Stablecoin seinen Wert immer hält.
Diese Beziehung des vollständigen Satzes verbindet die Preise vor Kosten: Trägt eine Seite 0.60 zur Paarerzeugung bei, muss die andere 0.40 beitragen. Das bedeutet nicht, dass beliebige angezeigte YES- und NO-Zahlen eins ergeben. Kaufgebote, Verkaufsangebote, Mittelwerte und letzte Handelspreise messen verschiedene Dinge.
Lies Preis und Menge gemeinsam
Ein zentrales Limitorderbuch (CLOB) führt Kauf- und Verkaufsinteresse zu festgelegten Preisen und Mengen. Ein Bid ist ein Kaufgebot, ein Ask ein Verkaufsangebot.
Angenommen, das beste YES-Kaufgebot liegt bei 0.58 und das beste Verkaufsangebot bei 0.60. Die Differenz von 0.02 ist der Spread; der Mittelwert beträgt 0.59. Keine der beiden Seiten hat angeboten, zu diesem Mittelwert zu handeln.
Nehmen wir nun an, nur 30 YES werden zu 0.60 und weitere 20 zu 0.62 angeboten. Der Kauf von 50 kostet 30 × 0.60 + 20 × 0.62 = 30.40, durchschnittlich 0.608 je YES statt der 0.60 des ersten Preisniveaus.
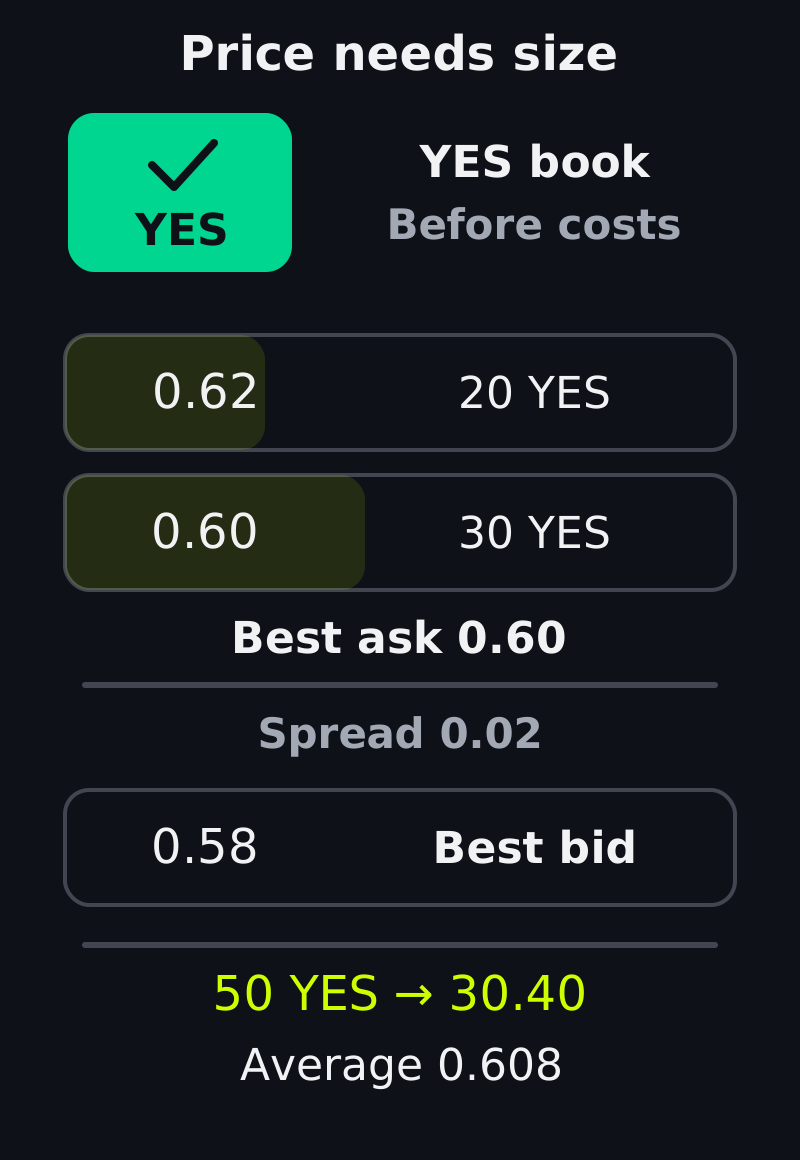
Hypothetische direkte Tiefe ohne zusätzliche Liquidität aus dem NO-Orderbuch. Das zweite Preisniveau erhöht den durchschnittlichen Ausführungspreis.
Tiefe misst die Menge über mehrere Preisniveaus: Hier beträgt die kumulierte Verkaufstiefe 30 bis 0.60 und 50 bis 0.62. Ein Kauflimit von 0.60 erreicht nur die ersten 30; ein Limit von 0.62 beide Niveaus, sofern die Angebote verfügbar bleiben.
Eine sofort ausführbare Order hat ein Limit, das zu verfügbarem Interesse passt. Die veröffentlichten Ausführungsregeln des Handelsplatzes bestimmen die Priorität zulässiger Orders. Die wirtschaftlichen Beispiele hier legen keinen bestimmten Matching-Algorithmus fest.
Fill and kill (FAK) erlaubt eine sofortige Teilausführung und verwirft den Rest. Fill or kill (FOK) verlangt die Ausführbarkeit der gesamten gewünschten Menge oder führt nichts aus.
Polymarkets öffentliche Dokumentation zum Orderlebenszyklus beschreibt Ordertypen und Ausführungszustände. Prüfe die dokumentierte Unterstützung des gewählten Handelsplatzes, bevor du dich auf eine Anweisung verlässt.
Bei unveränderten Angeboten und ohne weiteres ausführbares Interesse kann eine Anfrage für 70 YES mit Limit 0.62 unter FAK 50 ausführen und 20 verwerfen; FOK führt nichts aus. Diese Anweisungen steuern das Matching, während eine erfolgreiche On-Chain-Abwicklung separat erforderlich bleibt.
Direkter Handel: Ein Käufer trifft einen bisherigen Inhaber
Ein direkter Trade verbindet BUY YES mit SELL YES: Für 100 YES zu 0.60 zahlt der Käufer 60 Collateral und erhält die vorhandenen 100 YES des Verkäufers. Der Verkäufer muss die Token liefern. Eine Verkaufsorder eröffnet keine ungedeckte Shortposition.
Die folgenden Bruttobewegungen schließen Gebühren, Gas und Finanzierung aus.
Konto | Zahlt | Erhält |
|---|---|---|
| YES-Käufer | 60 Collateral | 100 YES |
| YES-Verkäufer | 100 YES | 60 Collateral |
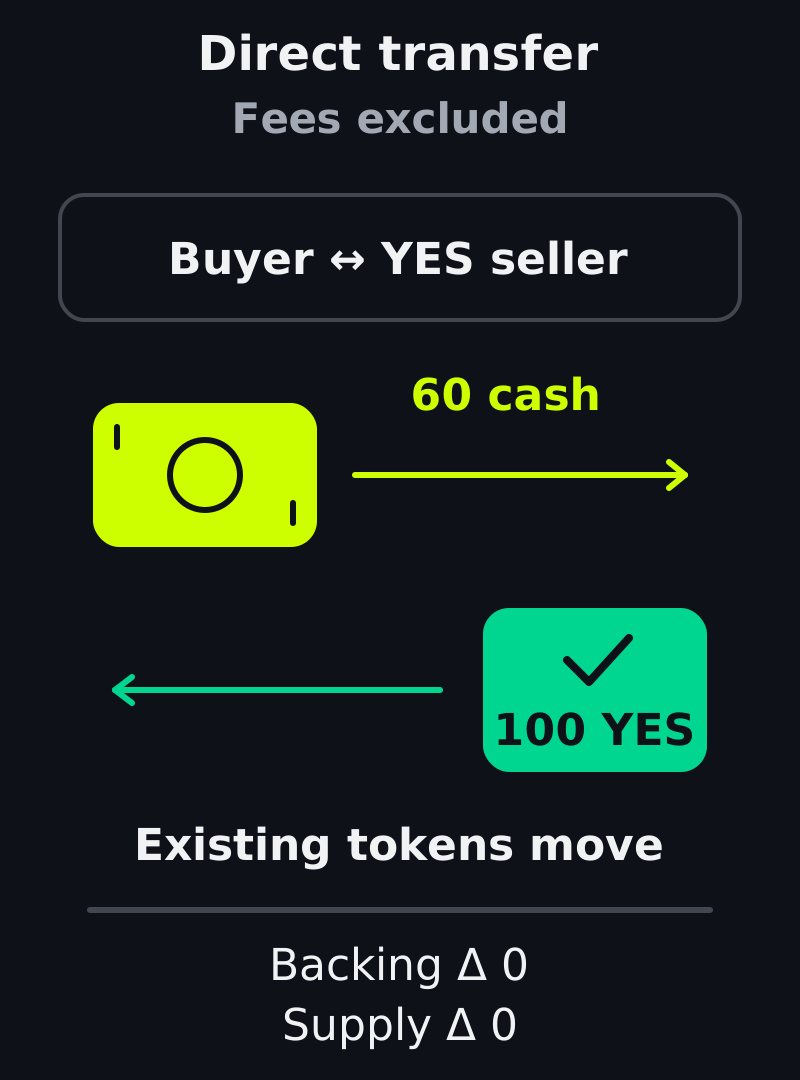
BUY YES × SELL YES. Bruttobestandsänderungen für 100 vorhandene Token; Gebühren, Gas und Finanzierung ausgeschlossen.
Gesamtmenge von YES, Gesamtmenge von NO und hinterlegte Deckung bleiben unverändert. Dieser Eigentumsübergang erfordert kein Aufteilen. Derselbe Mechanismus funktioniert für BUY NO gegen SELL NO.
Der öffentliche CTF-Exchange-V2-Code liefert ein konkretes Beispiel für direkte Abwicklung sowie Abwicklung durch Erzeugen und Zusammenführen. Direkter Handel bedeutet hier, dass ein vorhandener Ergebnis-Token den Inhaber wechselt. Die Bezeichnung beschreibt nicht die internen Kategorien jeder Exchange.
Handel durch Erzeugen: Zwei Käufer finanzieren das Paar
Ein YES- und ein NO-Käufer brauchen keinen Verkäufer vorhandener Token, wenn ihre Beiträge neue vollständige Sätze finanzieren. Bei tatsächlichen Ausführungspreisen von 0.60 für YES und 0.40 für NO trägt der Kauf von jeweils 100 insgesamt 60 + 40 = 100 Collateral bei.
Die folgenden Bruttobewegungen schließen Gebühren, Gas und Finanzierung aus. Das Collateral fließt in die Deckung und wird nicht zum Verkaufserlös eines anderen Händlers.
Konto | Zahlt | Erhält |
|---|---|---|
| YES-Käufer | 60 Collateral | 100 YES |
| NO-Käufer | 40 Collateral | 100 NO |
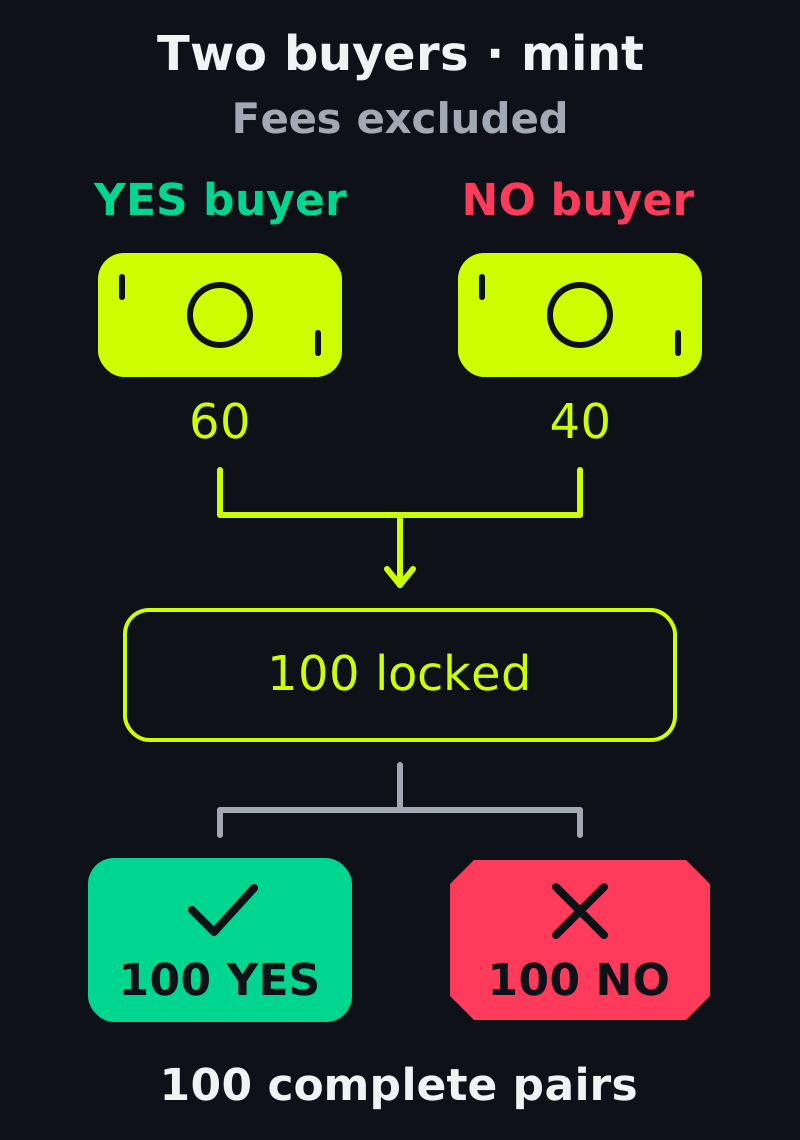
BUY YES × BUY NO. Die 100 neu erzeugten Paare sind durch 100 Collateral gedeckt; Gebühren, Gas und Finanzierung ausgeschlossen.
Die Aufteilung von 100 Collateral erzeugt 100 YES für einen Käufer und 100 NO für den anderen. Hinterlegtes Collateral und die Menge jedes Ergebnisses steigen um 100: Das sind 100 vollständige Sätze, nicht 200 Einheiten Deckung.
Kauflimits können zusammen mehr als eins ergeben, ohne dass der Überschuss hinterlegt wird.
Ein Maker stellt im Orderbuch liegendes Interesse bereit; ein Taker sendet die eintreffende Order, die es nutzt. Für eine hypothetische Erzeugungsausführung nehmen wir an, dass der YES-Käufer 0.15 und der NO-Käufer 0.85 zahlt, obwohl Letzterer bis zu 0.90 erlaubt hat.
Ausgeführt wird zu 0.15 YES und 0.85 NO: Auf 100 Paare skaliert trägt der Maker 15 und der Taker 85 bei. Das Takerlimit erlaubte 90. Die ungenutzten fünf Einheiten sind aber weder zusätzliche Deckung noch eine unerklärte Gebühr.
Ergeben die Kauflimits nur 0.99, können die Käufer in diesem Modell über diesen Weg kein Paar mit einer Einheit finanzieren. Ein höheres Limit verbessert die Kompatibilität; es garantiert weder verfügbare Menge noch abgeschlossene Abwicklung.
Handel durch Zusammenführen: Zwei Verkäufer geben die Deckung frei
Ein YES- und ein NO-Verkäufer können stattdessen gleiche Mengen passender Token liefern. Die Zusammenführung von 100 YES und 100 NO verbrennt 100 vollständige Paare und gibt 100 Collateral frei. Davon können 60 an den YES-Verkäufer und 40 an den NO-Verkäufer gehen.
Die folgenden Bruttobewegungen schließen Gebühren, Gas und Finanzierung aus. Die Verkäufer besitzen die gelieferten Token bereits.
Konto | Zahlt | Erhält |
|---|---|---|
| YES-Verkäufer | 100 YES | 60 Collateral |
| NO-Verkäufer | 100 NO | 40 Collateral |
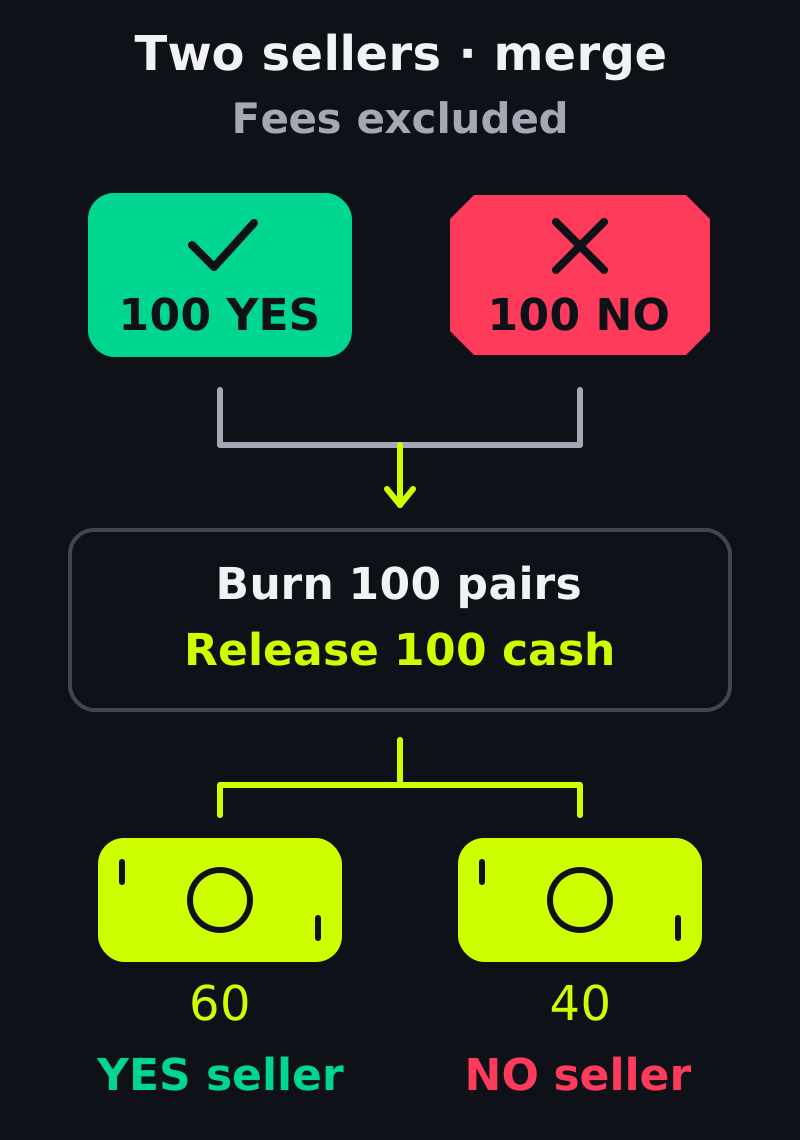
SELL YES × SELL NO. Die 100 verbrannten Paare geben 100 Collateral frei; Gebühren, Gas und Finanzierung ausgeschlossen.
Hinterlegtes Collateral sinkt um 100, die Menge jedes Ergebnisses ebenfalls um 100. Die Erlöse stammen aus vorhandener Deckung statt von einem neuen Käufer. Ob diese Eingänge Gewinn oder Verlust bedeuten, hängt weiterhin von den Anschaffungskosten der Verkäufer ab.
Verkaufslimits können zusammen weniger als eins ergeben und Spielraum für eine Preisverbesserung lassen. Eine hypothetische Ausführung zahle dem NO-Verkäufer 0.30 und dem YES-Verkäufer 0.70 bei dessen Mindestpreis von 0.60. Die nächste Rechnung folgt diesen angenommenen Ausführungen und behauptet nichts über den Verteilungsalgorithmus eines Handelsplatzes.
Für 100 Paare erhält der Maker 30 und der Taker 70, mehr als dessen Mindestbetrag von 60 Einheiten. Alle 100 freigegebenen Einheiten sind erfasst. Die zehn oberhalb des Takerminimums sind eine Preisverbesserung.
Ergeben die Mindestverkaufspreise 1.01, kann ein Paar mit einer Einheit beide Mindestwerte vor Kosten nicht erfüllen. Die Kompatibilität kehrt sich somit um: Komplementäre Käufe brauchen genügend gemeinsame Zahlungsbereitschaft; komplementäre Verkäufe gemeinsame Mindestempfänge, die von der Deckung getragen werden.
Eine Order kann in zwei Orderbuchansichten erscheinen
Die tatsächliche Order A, die 200 YES zu 0.58 kaufen will, kann durch Erzeugung ein implizites NO-Verkaufsangebot von 1 − 0.58 = 0.42 für 200 NO stützen. Ein eintreffender NO-Käufer liefert den Rest der Paardeckung.
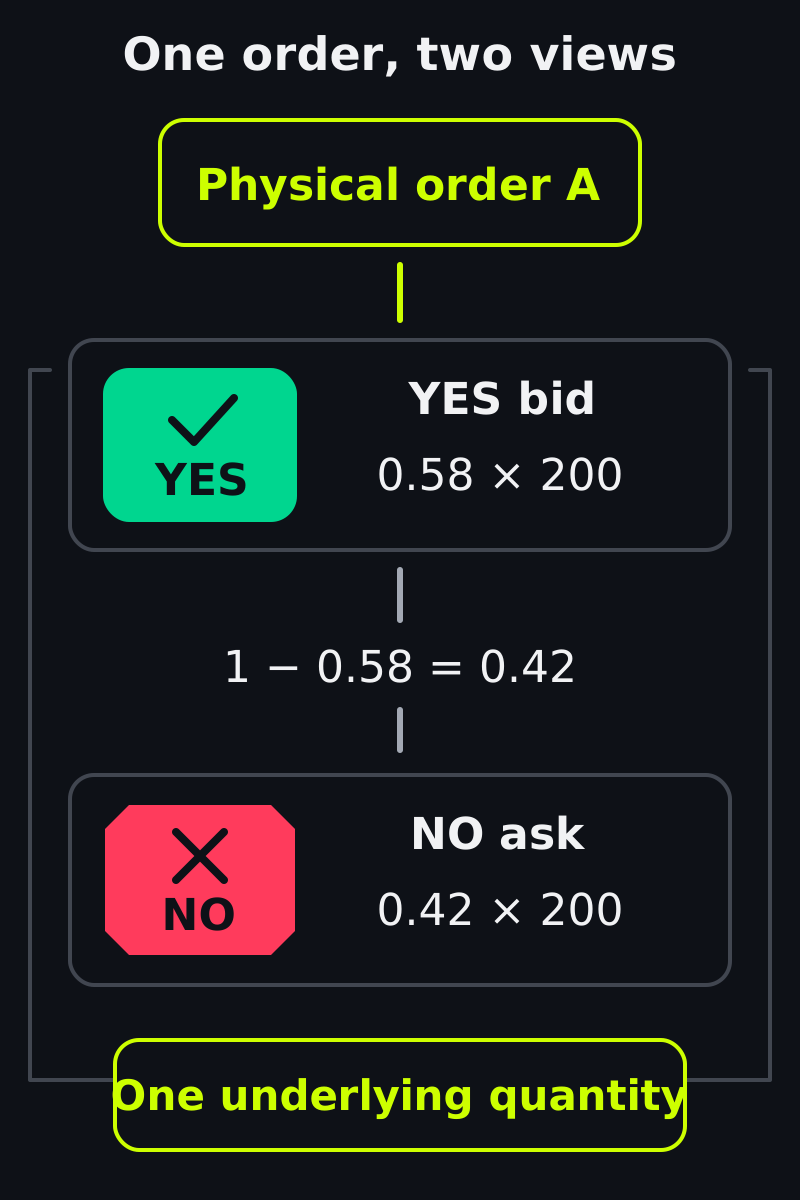
Zwei Ansichten einer Order, nicht doppelte Liquidität. Preise vor Kosten für denselben vollständigen binären Satz.
Diese Ansichten stellen keine 400 unabhängigen Anteile Liquidität bereit. Kauft A zunächst 80 vorhandene YES in einem direkten Trade, bleiben nur 120 für eine der beiden Ansichten. Die Addition der angezeigten Mengen würde dieselbe Order doppelt zählen.
Ebenso kann ein YES-Verkaufsangebot zu 0.60 durch Zusammenführen ein NO-Kaufgebot zu 0.40 implizieren. Der eintreffende NO-Verkäufer muss die passenden Token besitzen. Das implizite Gebot ist keine Einladung, Token zu verkaufen, die das Konto nicht hält.
Die Entfernung der zugrunde liegenden unausgeführten Order entfernt auch die Menge, die eine entsprechende implizite Ausführung stützen könnte. Eine zweite Anzeige ist kein unabhängiges Kapital. Eine Stornierung kann eine bereits abgewickelte Transaktion nicht rückgängig machen.
NO kaufen ist nicht immer dasselbe wie YES verkaufen
Ausgehend von 100 Collateral ohne Token lässt der Kauf von 100 NO zu 0.40 60 Collateral und 100 NO übrig. Die Aufteilung von 100 Collateral mit anschließendem Verkauf der 100 YES zu 0.60 führt zum selben Endportfolio.
Der zweite Weg bindet vorübergehend 100 Collateral und verlangt eine Aufteilung sowie ausführbare YES-Nachfrage. Der erste braucht vor Kosten nur 40. Gebühren, Freigaben, Latenz und Fehler zwischen den Vorgängen können die Wege trotz gleicher Endbestände wesentlich unterscheiden.
Beginnst du stattdessen mit bereits vorhandenen 100 YES, hinterlässt ihr Verkauf zu 0.60 60 Collateral ohne Ergebnis-Token. Eine wirtschaftliche Gleichwertigkeit muss Anfangsbestände und alle Zwischenschritte berücksichtigen. Dieser Verkauf schließt den YES-Bestand, ohne NO zu erzeugen.
Kosten und Versionen verändern Ausführungsdetails
Eine hypothetische Gebühr von 0.60 zusätzlich zu einem Kauf über 60 Einheiten erhöht den Mittelbedarf auf 60.60. Vom Verkauf über 60 abgezogen bleiben 59.40. Das sind Buchungsbeispiele, kein Gebührenverzeichnis. Ermittle die tatsächliche Gebühr, Berechnungsbasis und Rundung des Markts.
Polymarkets aktuelle Dokumentation, geprüft am 30. Oktober 2026, beschreibt Off-Chain-Matching und On-Chain-Abwicklung. Der Positionsleitfaden unterscheidet CTF- von Protocol-V2-Positionen. Unsere Beispiele verwenden CTF-Mechanik statt einer universellen Integrationsanleitung.
Im separaten Polymarket-CTF-Exchange-V2-Code werden Erzeugungs- und Zusammenführungssummen mehrerer Maker vor den CTF-Vorgängen zusammengefasst. Der spezialisierte direkte Weg unterscheidet sich außerdem nach Takerrichtung: Collateral kann weiterhin durch die Exchange fließen.
Das sind Wege des CTF Exchange V2, nicht die separate Positionsarchitektur des Protocol V2. Die Bündelung von Transaktionen beweist keine allgemeine Gasersparnis.
Kuests Unterschied: Eine eigene Marke kann das gemeinsame Orderbuch nutzen
Kuests öffentliche Architekturdokumentation beschreibt die Abwicklung komplementärer Ergebnisse. Diese öffentliche Produktbeschreibung stützt die Erklärung von direktem Handel, Erzeugen und Zusammenführen, ohne die Implementierung eines Matching-Services offenzulegen.
Derselbe öffentliche Leitfaden beschreibt gemeinsame Kuest-Orderbücher und vom Betreiber gewählte Kataloge. Eine Oberfläche mit eigener Marke kann gemeinsame Ausführungsinfrastruktur nutzen und zugleich eine gezielte Marktauswahl zeigen.
Diese Gemeinsamkeit gilt für Oberflächen mit demselben Kuest-Backend, Netzwerk und denselben Marktassets. Sie vereinigt nicht Polymarket- und Kuest-Liquidität, macht gespiegelte Token nicht austauschbar und garantiert keine finanzierten Quoten.
Die Rechenbeispiele folgen der Buchführung vollständiger Sätze und ausdrücklich hypothetischen Ausführungen. Sie bestätigen keine aktuell verfügbare Tiefe oder Ausführungsparameter einer bestimmten Bereitstellung.
Für Betreiber besteht der praktische Test darin, eine realistische Ordermenge über verschiedene zugrunde liegende Orders zu quotieren, Gebühren einzubeziehen und resultierende Bestände sowie Deckung abzustimmen. Mehr Zeilen oder mehr Markenwebsites schaffen kein zusätzliches Gegenparteikapital.
Starte mit Kuest deinen eigenen Prognosemarkt mit diesem Ausführungsplan: Bringe vorgesehene Rechtsräume der Zielgruppe, Marktregeln, Auflösungsrichtlinie und benötigte Handelsmengen mit. So lässt sich das Markenerlebnis anhand seines tatsächlichen Liquiditätsbedarfs bewerten.