
Un compratore YES può scambiare con un venditore YES, oppure con un compratore NO che contribuisce a finanziare una coppia completa. Anche venditori YES e NO possono uscire insieme fondendo i token. Questi tre percorsi di regolamento collegano acquisti e vendite nel mercato binario.
Il quarto articolo di Come funzionano Polymarket e Kuest parte da divisione, fusione e riscatto. Ora usiamo queste operazioni di inventario per spiegare prezzi, quantità disponibili e movimenti effettivi quando un ordine viene eseguito.
Un insieme completo è la base del calcolo
Manteniamo la domanda ipotetica: «L’osservatorio A pubblicherà una temperatura di almeno 30,0 °C per la città B alle 12:00 UTC della data C?» Supponiamo definite misurazione, tempi, alternativa e cancellazione.
Nella condizione binaria standard del Conditional Tokens Framework (CTF), un YES e un NO corrispondente possono fondersi in un’unità di collaterale. Devono coincidere rete, contratto del token, condizione, collaterale e percorso della collezione: titoli identici non provano l’identità.
Gli esempi escludono commissioni, gas e finanziamento salvo costi aggiunti esplicitamente. Un’unità di collaterale non è automaticamente un dollaro e non supponiamo che una stablecoin mantenga sempre valore.
La relazione dell’insieme completo collega i prezzi prima dei costi: se un lato contribuisce 0,60 alla coppia, l’altro deve contribuire 0,40. Non significa che ogni coppia di numeri YES e NO sullo schermo sommi a uno: acquisto, vendita, punto medio e ultimo scambio misurano cose diverse.
Leggi insieme prezzo e quantità
Un libro centrale degli ordini limite, CLOB, registra proposte di acquisto e vendita a prezzi e quantità specifici. Un bid è una proposta di acquisto; un ask una proposta di vendita.
Supponi che il miglior acquisto YES sia 0,58 e la migliore vendita 0,60. La differenza 0,02 è lo spread e il punto medio è 0,59; nessuno dei due lati si è offerto di scambiare a quel punto medio.
Ora supponi disponibili solo 30 YES a 0,60 e altri 20 a 0,62. Comprare 50 costa 30 × 0,60 + 20 × 0,62 = 30,40, in media 0,608 per YES invece dello 0,60 del primo livello.
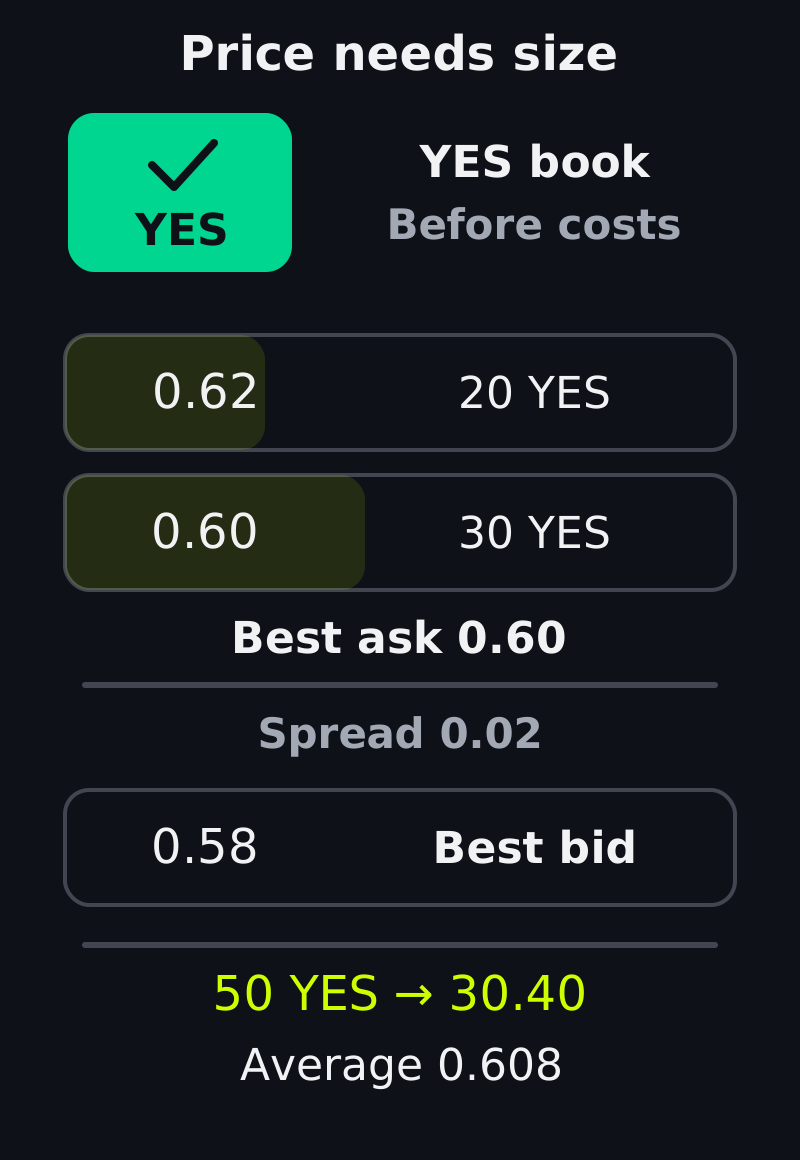
Profondità diretta ipotetica senza liquidità aggiuntiva dal libro NO. Il secondo livello alza il prezzo medio di esecuzione.
La profondità misura la quantità sui livelli: qui la vendita cumulata è 30 fino a 0,60 e 50 fino a 0,62. Un limite di acquisto 0,60 raggiunge solo i primi 30; un limite 0,62 entrambi i livelli, se le quotazioni restano disponibili.
Un ordine immediatamente eseguibile ha un limite compatibile con le proposte disponibili. Le regole pubblicate della piattaforma definiscono la priorità tra ordini ammissibili; questi esempi economici non specificano un algoritmo di abbinamento.
Fill and kill, FAK, consente un’esecuzione parziale immediata ed elimina il resto. Fill or kill, FOK, richiede che tutta la quantità possa essere eseguita, altrimenti non esegue nulla.
La documentazione pubblica sul ciclo degli ordini di Polymarket descrive tipi e stati. Verifica il supporto documentato della piattaforma scelta prima di affidarti a un’istruzione specifica.
Con quotazioni invariate e nessun’altra proposta eseguibile, una richiesta di 70 YES con limite 0,62 può eseguirne 50 in FAK ed eliminarne 20; FOK non esegue nulla. Le istruzioni controllano l’abbinamento, mentre il regolamento on-chain riuscito resta un requisito separato.
Scambio diretto: un compratore incontra un proprietario
Lo scambio diretto abbina BUY YES a SELL YES: per 100 YES a 0,60, il compratore paga 60 di collaterale e riceve i 100 YES esistenti del venditore. Il venditore deve fornire quei token; un ordine di vendita non crea uno short senza copertura.
I flussi seguenti escludono commissioni, gas e finanziamento.
Account | Paga | Riceve |
|---|---|---|
| Compratore YES | 60 di collaterale | 100 YES |
| Venditore YES | 100 YES | 60 di collaterale |
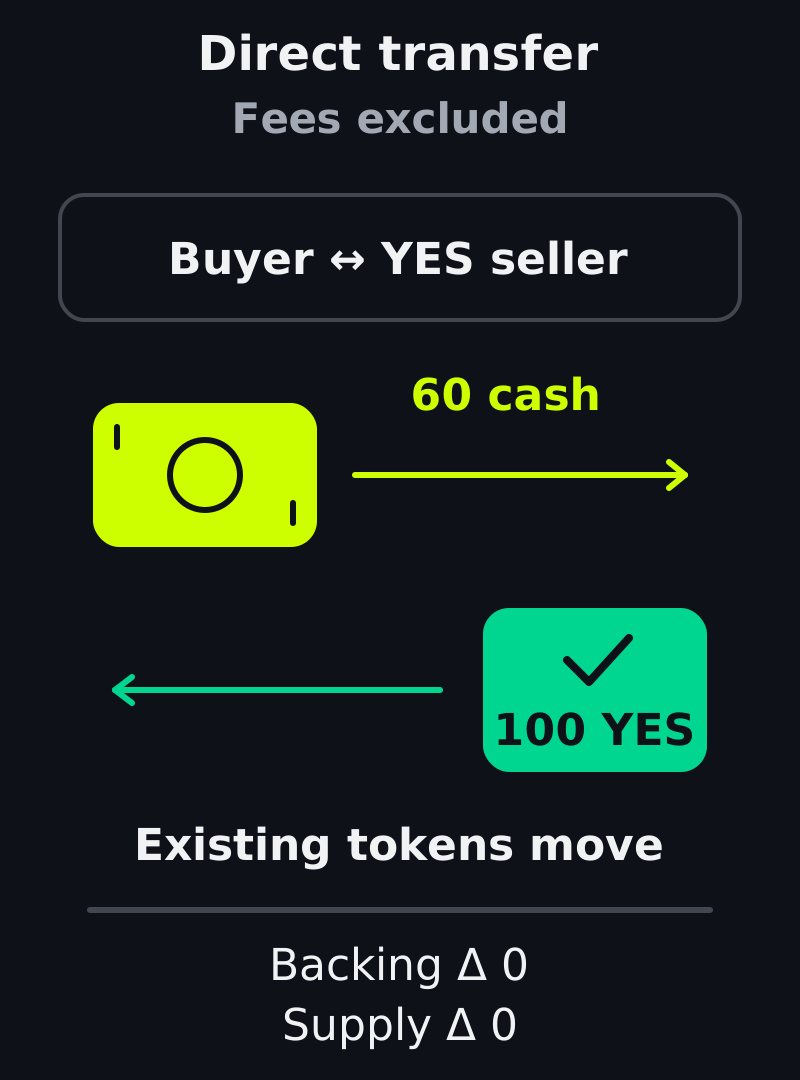
BUY YES × SELL YES. Variazioni dei saldi per 100 token esistenti, senza commissioni, gas e finanziamento.
Offerta totale YES, offerta totale NO e copertura bloccata restano uguali. Il trasferimento di proprietà non richiede divisione; lo stesso meccanismo vale per BUY NO contro SELL NO.
Il codice pubblico CTF Exchange V2 offre un esempio concreto di regolamento diretto, con creazione e con fusione. Qui scambio diretto significa che un token esistente cambia proprietario; non descrive la classificazione interna di ogni piattaforma.
Scambio con creazione: due compratori finanziano la coppia
Un compratore YES e uno NO non hanno bisogno di un venditore di token esistenti se i contributi finanziano nuovi insiemi completi. A prezzi effettivi 0,60 YES e 0,40 NO, comprare 100 per tipo contribuisce 60 + 40 = 100 di collaterale.
I flussi escludono commissioni, gas e finanziamento. Il collaterale entra nella copertura delle posizioni, non diventa un incasso di vendita di un altro trader.
Account | Paga | Riceve |
|---|---|---|
| Compratore YES | 60 di collaterale | 100 YES |
| Compratore NO | 40 di collaterale | 100 NO |
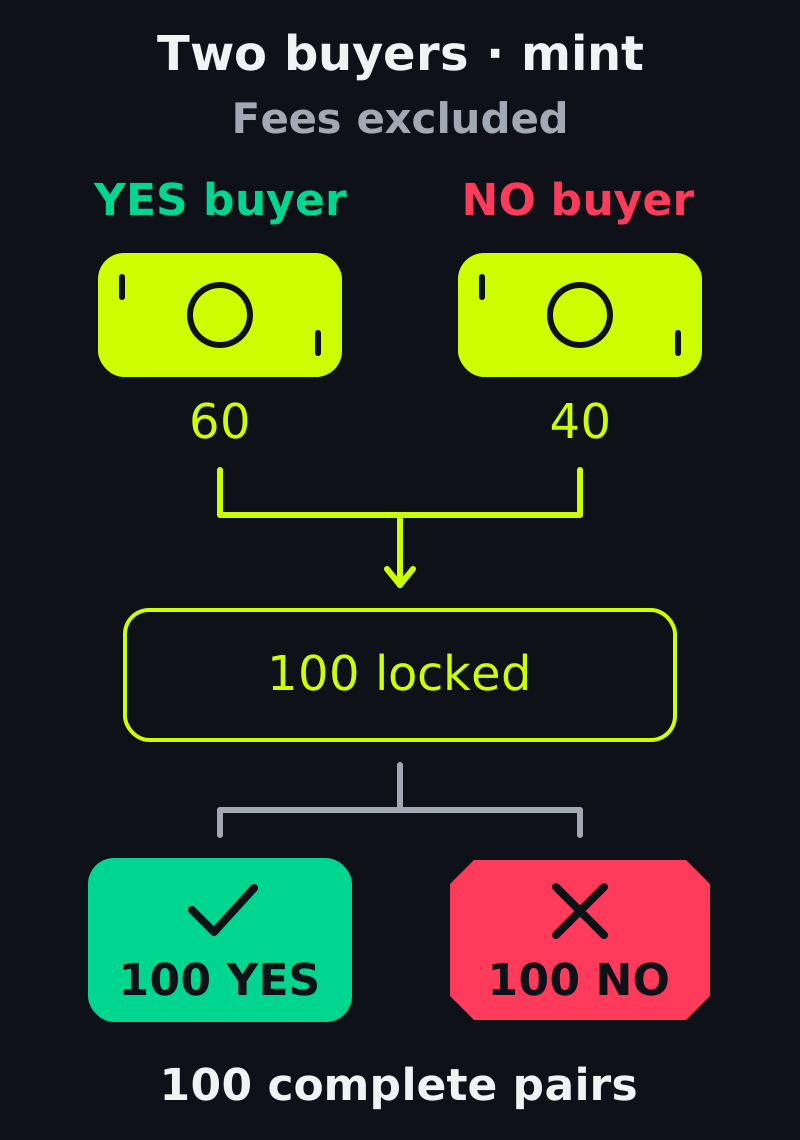
BUY YES × BUY NO. Le 100 nuove coppie hanno copertura di 100, senza commissioni, gas e finanziamento.
Dividere 100 di collaterale crea 100 YES per un compratore e 100 NO per l’altro. Collaterale bloccato e offerta di ciascun esito aumentano di 100: sono 100 insiemi completi, non 200 unità di copertura.
I limiti di acquisto possono sommare oltre uno senza che l’eccesso venga bloccato.
Un maker fornisce ordini già nel libro; un taker invia l’ordine in arrivo che li consuma. In un’esecuzione ipotetica con creazione, supponi che il compratore YES paghi 0,15 e quello NO 0,85, pur avendo autorizzato fino a 0,90.
L’esecuzione è 0,15 YES e 0,85 NO: su 100 coppie il maker contribuisce 15 e il taker 85. Il limite consentiva 90, ma le cinque unità inutilizzate non sono né copertura aggiuntiva né una commissione inspiegata.
Se i limiti di acquisto sommano solo 0,99, nel modello non finanziano una coppia da un’unità tramite questo percorso. Un limite più alto migliora la compatibilità, non garantisce quantità disponibile o regolamento completato.
Scambio con fusione: due venditori liberano la copertura
Un venditore YES e uno NO possono invece fornire quantità uguali di token corrispondenti. Fondere 100 YES e 100 NO brucia 100 coppie complete e libera 100 di collaterale, che possono pagare 60 al venditore YES e 40 a quello NO.
I flussi escludono commissioni, gas e finanziamento. I venditori possiedono già i token forniti.
Account | Paga | Riceve |
|---|---|---|
| Venditore YES | 100 YES | 60 di collaterale |
| Venditore NO | 100 NO | 40 di collaterale |
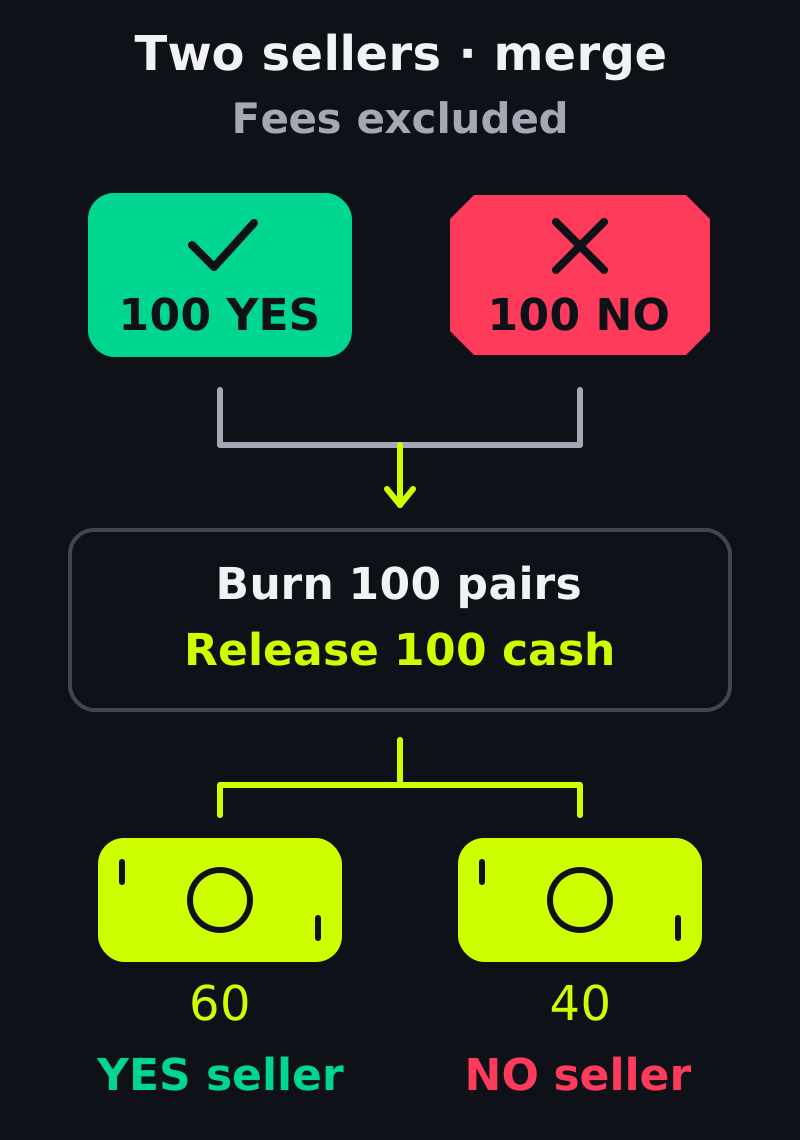
SELL YES × SELL NO. Le 100 coppie bruciate liberano 100 di collaterale; commissioni, gas e finanziamento esclusi.
Il collaterale bloccato scende di 100 e l’offerta di ciascun esito di 100. Gli incassi provengono dalla copertura esistente, non da un nuovo compratore; il costo di acquisto dei venditori determina ancora se siano guadagno o perdita.
I limiti di vendita possono sommare meno di uno e lasciare spazio a un prezzo migliore. Supponi che un’esecuzione paghi 0,30 al venditore NO e 0,70 a quello YES, che chiedeva almeno 0,60. Il calcolo segue queste esecuzioni ipotetiche, non un algoritmo di allocazione della piattaforma.
Su 100 coppie il maker riceve 30 e il taker 70, oltre il suo minimo di 60. Tutte le 100 unità liberate sono contabilizzate; le dieci sopra il minimo del taker sono miglioramento di prezzo.
Se i prezzi minimi di vendita sommano 1,01, una coppia che libera un’unità non soddisfa entrambi, già prima dei costi. La compatibilità è quindi inversa: acquisti complementari richiedono sufficiente disponibilità totale a pagare; vendite complementari richiedono minimi totali coperti dal collaterale.
Un ordine può apparire in due viste del libro
L’ordine effettivo A, che compra 200 YES a 0,58, può sostenere una vendita NO implicita a 1 − 0,58 = 0,42 per 200 NO tramite creazione. Il compratore NO in arrivo fornisce il resto della copertura.
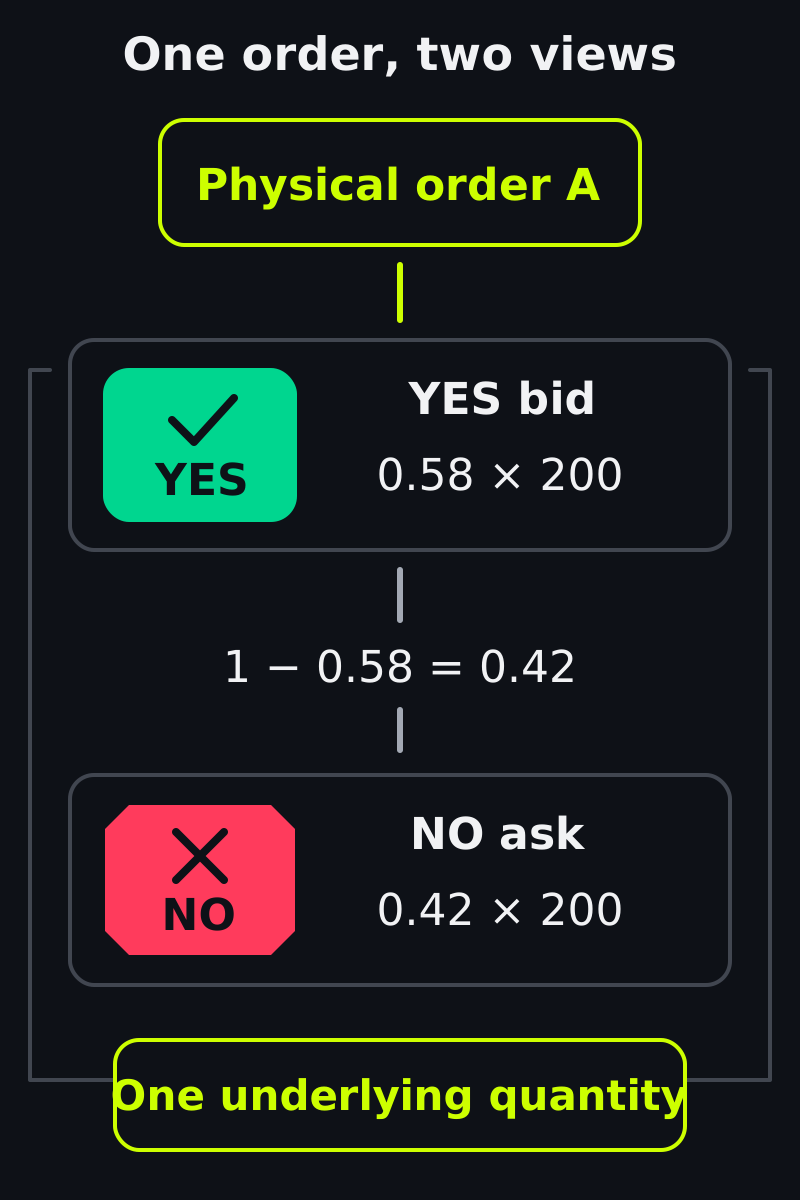
Due viste di un ordine, non liquidità doppia. Prezzi prima dei costi e stesso insieme binario completo.
Le viste non offrono 400 quote di liquidità indipendente. Se A compra prima 80 YES esistenti in uno scambio diretto, rimangono 120 a supporto di una delle viste. Sommare le quantità mostrate conterebbe lo stesso ordine due volte.
Allo stesso modo una vendita YES a 0,60 può implicare un acquisto NO a 0,40 tramite fusione. Il venditore NO in arrivo deve possedere i token; il bid implicito non invita a vendere token assenti dall’account.
Rimuovere l’ordine sottostante ineseguito rimuove anche la quantità che sostiene l’esecuzione implicita. La seconda vista non è capitale indipendente e la cancellazione non annulla una transazione già regolata.
Comprare NO non equivale sempre a vendere YES
Partendo da 100 di collaterale e nessun token, comprare 100 NO a 0,40 lascia 60 di collaterale e 100 NO. Dividere 100 di collaterale e vendere i 100 YES risultanti a 0,60 lascia lo stesso portafoglio finale.
Il secondo percorso impegna temporaneamente 100 e richiede divisione e domanda YES eseguibile; il primo richiede solo 40 prima dei costi. Commissioni, permessi, latenza e fallimenti intermedi possono rendere i percorsi molto diversi, anche con saldi finali uguali.
Partendo invece da 100 YES già posseduti, venderli a 0,60 lascia 60 di collaterale e nessun token di esito. L’equivalenza economica richiede saldi iniziali e ogni operazione intermedia: questa vendita chiude YES senza creare NO.
Costi e versioni cambiano i dettagli di esecuzione
Una commissione ipotetica 0,60 aggiunta a un acquisto di 60 richiede 60,60; sottratta a una vendita di 60 lascia 59,40. Sono esempi contabili, non un tariffario: ottieni commissione reale, base di calcolo e arrotondamento del mercato.
La documentazione attuale di Polymarket, verificata il 30 ottobre 2026, descrive abbinamento off-chain e regolamento on-chain. La guida alle posizioni distingue CTF da Protocol V2; gli esempi usano CTF, non una ricetta di integrazione universale.
Nel distinto codice Polymarket CTF Exchange V2, i totali di creazione e fusione con più maker vengono aggregati prima delle operazioni CTF. Anche il percorso diretto specializzato cambia con la direzione del taker: il collaterale può comunque passare dall’exchange.
Sono percorsi CTF Exchange V2, non la distinta architettura di posizioni Protocol V2. Raggruppare transazioni non dimostra un risparmio universale di gas.
La differenza di Kuest: un sito con il tuo brand usa il libro comune
La documentazione pubblica dell’architettura Kuest descrive il regolamento degli esiti complementari. Questa descrizione pubblica sostiene la spiegazione di diretto, creazione e fusione senza rivelare come il servizio di abbinamento le implementa.
La stessa guida pubblica descrive libri Kuest condivisi e cataloghi scelti dagli operatori. Un’interfaccia con il tuo brand può usare l’infrastruttura comune mostrando una selezione mirata.
La condivisione riguarda frontend collegati agli stessi servizi Kuest, rete e asset di mercato. Non combina liquidità Polymarket e Kuest, non rende fungibili i token mirror e non garantisce quotazioni finanziate.
Gli esempi derivano dalla contabilità degli insiemi completi e da esecuzioni ipotetiche esplicite. Non attestano profondità disponibile ora o parametri di esecuzione di uno specifico deploy.
La prova pratica per l’operatore è stimare un ordine realistico su ordini sottostanti distinti, includere le commissioni e riconciliare inventario e copertura risultanti. Più righe o pagine con brand diversi non creano ulteriore capitale di controparte.
Crea il tuo mercato predittivo con Kuest portando questo piano di esecuzione: giurisdizioni del pubblico, regole, politica di risoluzione e quantità richieste, per valutare il prodotto rispetto alle sue esigenze reali di liquidità.