
YESの買い手は、YESの売り手だけでなく、完全なペアの担保を一緒に用意するNOの買い手とも取引できます。 YESとNOの売り手も、トークンを結合して同時に退出できます。この三つの決済経路が、二択市場の売買注文をつなぎます。
「PolymarketとKuestの仕組み」の第四回は、分割・結合・償還を土台にします。これらの在庫操作を使って、価格、利用できる数量、約定時に実際に移動する資産を説明します。
完全な組が計算の基準になる
「観測所Aは、日付Cの12:00 UTCに都市Bの気温が30.0°C以上だったと公表するか」という仮定の問いを引き続き使います。測定、時刻、代替処理、取消のルールは定義済みとします。
標準的な二択のConditional Tokens Framework(CTF)の条件では、YES一つと対応するNO一つを結合すると、担保一単位になります。ネットワーク、トークンコントラクト、条件、担保、コレクション経路が一致する必要があり、問いのタイトルが同じだけでは足りません。
費用を明示的に追加する場合を除き、以下の計算例は手数料、ガス、資金調達費用を除きます。担保一単位は必ずしも一ドルではなく、ステーブルコインが常に価値を保つとも仮定しません。
完全な組の関係は、費用控除前の価格を結び付けます。一方がペアの作成に0.60を出せば、他方は0.40を出す必要があります。ただし、表示されるYESとNOの数字が常に合計一になるという意味ではありません。買い気配、売り気配、中間値、最終取引価格は異なる値です。
価格と数量を一緒に読む
中央指値注文板(CLOB)は、指定された価格と数量での売買意向を記録します。bid は買いの申し出、askは売りの申し出です。
YESの最良買い気配が0.58、最良売り気配が0.60だとします。差の0.02がスプレッドで、中間値は0.59ですが、どちらもその中間値で取引すると申し出ているわけではありません。
0.60で売りに出ているYESが30口、その次は0.62で20口だけだとします。50口の購入費用は30 × 0.60 + 20 × 0.62 = 30.40で、平均は最初の段階の0.60ではなく、一口あたり0.608です。
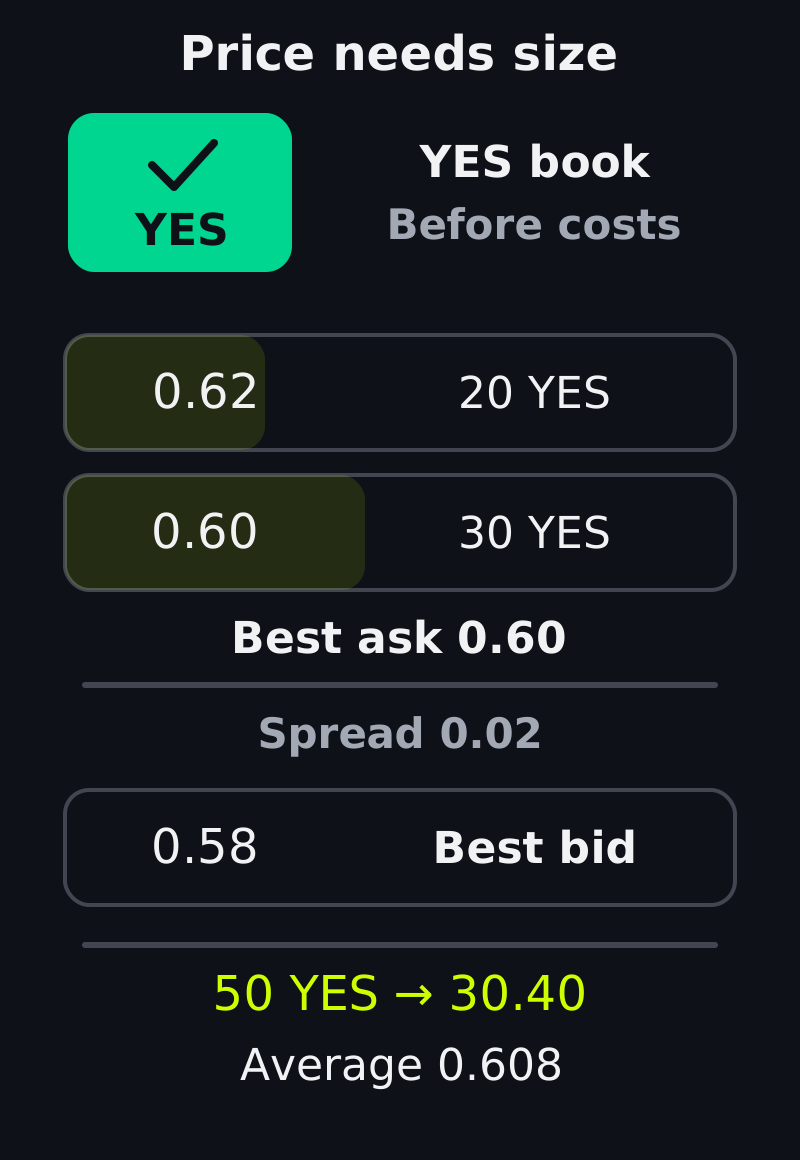
NO側から追加の流動性がない、直接売買の板の厚みの仮定例です。次の価格帯まで買うと、平均の 約定価格が上がります。
板の厚み は、価格帯ごとの数量を測ります。この例では売り数量の累計が0.60までで30口、0.62までで50口です。買い指値0.60では最初の30口だけに届き、指値0.62なら、気配値が残っている限り両方の価格帯に届きます。
すぐに執行できる注文は、利用可能な注文と合う指値を持っています。対象注文間の優先順位は、そのプラットフォームが公開する執行ルールで決まります。ここでの経済的な例は、特定のマッチングアルゴリズムを説明するものではありません。
Fill and kill(FAK)は即時の一部約定を認め、未約定の残りを破棄します。 Fill or kill(FOK)は希望数量の全量が執行可能でなければ、何も約定させません。
Polymarketの公開されている注文ライフサイクルは、注文タイプと執行状態を説明しています。特定の指示に依存する前に、選んだプラットフォームの対応状況を文書で確認してください。
気配値が変わらず、ほかに執行できる注文もなければ、70 YESを指値0.62で求める注文は、FAKなら50を約定して20を破棄し、FOKなら何も約定しません。これらはマッチングの指示であり、オンチェーン決済の成功は別途必要です。
直接売買:買い手が既存の保有者から受け取る
直接売買はBUY YESとSELL YESを組み合わせます。100 YESを0.60で取引するなら、買い手は担保60を払い、売り手がすでに持つ100 YESを受け取ります。売り手はそのトークンを用意する必要があり、売り注文を出しただけで無担保の空売りができるわけではありません。
以下の総額の資産移動は、手数料、ガス、資金調達費用を除きます。
アカウント | 支払うもの | 受け取るもの |
|---|---|---|
| YESの買い手 | 担保60 | 100 YES |
| YESの売り手 | 100 YES | 担保60 |
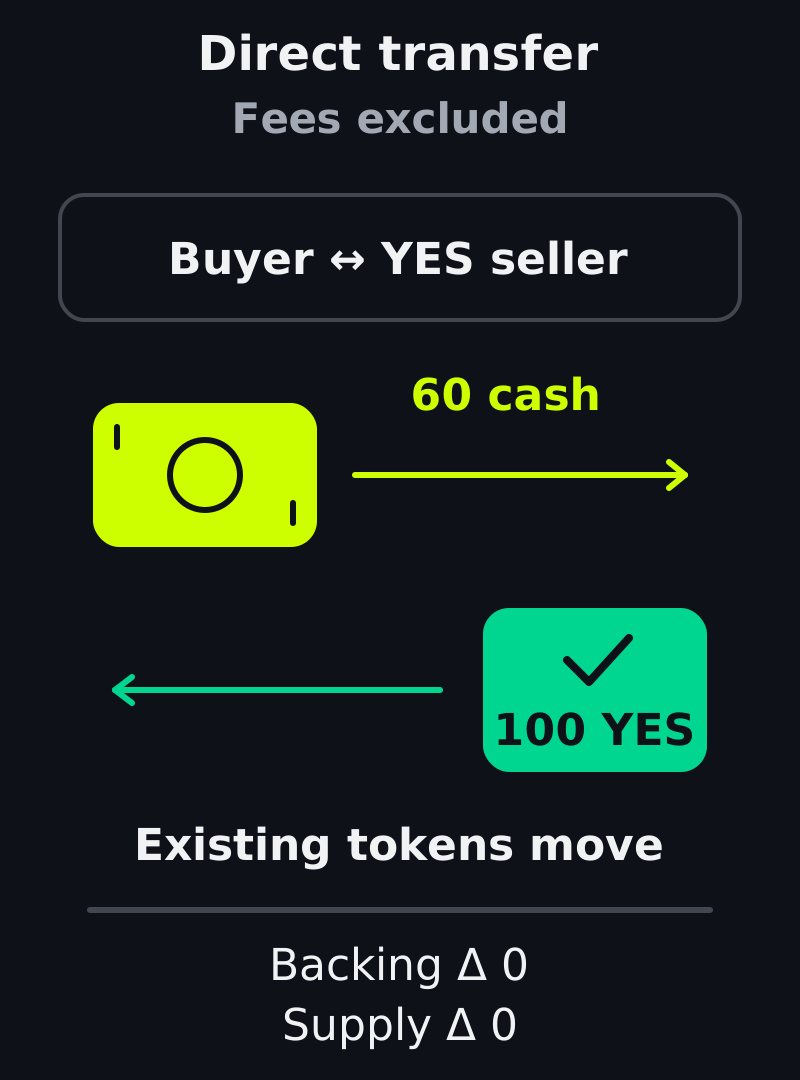
BUY YES × SELL YES。既存の100トークンを移す総額の残高変化で、手数料、ガス、資金調達費用は除きます。
YESの総供給量、NOの総供給量、ロックされた裏付けは変わりません。所有権の移転に分割は不要で、BUY NOとSELL NOも同じ仕組みです。
公開CTF Exchange V2コードには、直接売買、新規発行、結合による決済の具体例があります。ここでいう直接売買は既存の結果トークンが持ち主を変えることを指し、各取引システムの内部的な分類を表すものではありません。
新規発行による取引:二人の買い手がペアを支える
YESとNOの買い手の拠出で新しい完全な組を作れるなら、既存トークンの売り手は不要です。実際の約定価格がYESは0.60、NOは0.40なら、各100の購入で担保60 + 40 = 100が集まります。
以下の総額の資産移動は、手数料、ガス、資金調達費用を除きます。担保は別のトレーダーの売却代金にはならず、裏付けのプールに入ります。
アカウント | 支払うもの | 受け取るもの |
|---|---|---|
| YESの買い手 | 担保60 | 100 YES |
| NOの買い手 | 担保40 | 100 NO |
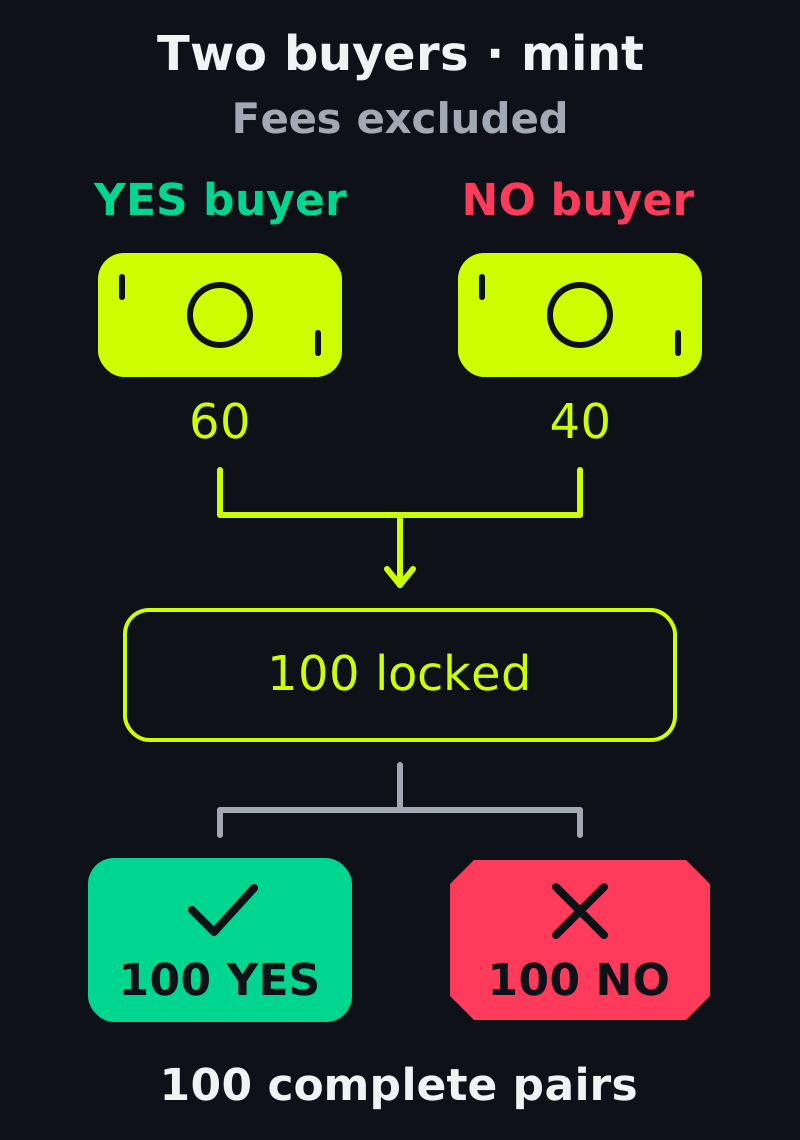
BUY YES × BUY NO。新しく作った100組のペアには担保100の裏付けがあり、手数料、ガス、資金調達費用は除きます。
担保100の分割で、一方の買い手に100 YES、他方に100 NOを作ります。ロック済み担保と各結果の供給量は100ずつ増えます。これは完全な組100組であり、裏付けが200単位あるわけではありません。
買い指値の合計は一を超える場合もありますが、超過分までロックされるわけではありません。
makerは板に残る注文を提供し、taker はそれを消費する新しい注文を送ります。仮定の新規発行の約定で、YESの買い手が0.15、NOの買い手は最大0.90まで認めていたものの0.85を支払うとします。
約定はYESが0.15、NOが0.85です。この価格関係を100組に適用すると、makerが15、takerが85を出します。takerの指値は90まで認めていましたが、使わない五単位は追加の裏付けでも、説明のない手数料でもありません。
買い指値の合計が0.99しかなければ、このモデルの経路では担保一単位のペアを作れません。指値を上げると条件は合いやすくなりますが、数量の存在や決済の完了までは保証しません。
結合による取引:二人の売り手が裏付けを取り出す
YESとNOの売り手は、対応するトークンを同じ数量ずつ用意することもできます。100 YESと100 NOの結合で完全なペア100組を焼却し、担保100を解放すると、YESの売り手に60、NOの売り手に40を払えます。
以下の総額の資産移動は、手数料、ガス、資金調達費用を除きます。売り手は提供するトークンをすでに持っています。
アカウント | 支払うもの | 受け取るもの |
|---|---|---|
| YESの売り手 | 100 YES | 担保60 |
| NOの売り手 | 100 NO | 担保40 |
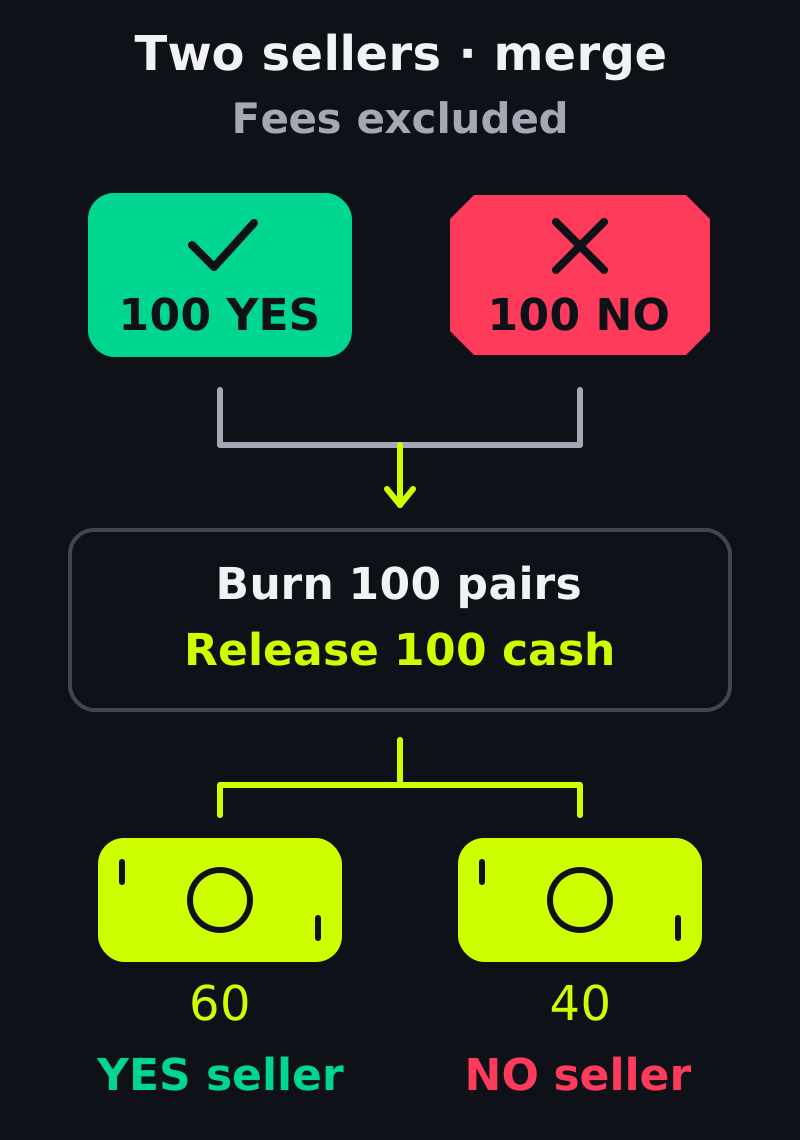
SELL YES × SELL NO。焼却した100組のペアが担保100を解放し、手数料、ガス、資金調達費用は除きます。
ロック済み担保は100減り、各結果の供給量も100ずつ減ります。受取額の出所は新しい買い手ではなく既存の裏付けです。その受取が利益か損失かを判断するには、売り手の取得費用も必要です。
売り指値の合計が一より小さければ、価格改善の余地があります。仮定の約定でNOの売り手に0.30、最低0.60を求めたYESの売り手に0.70を払うとします。次の計算はこの約定を仮定したもので、特定のプラットフォームの配分アルゴリズムを説明しません。
100組ならmakerは30、takerは70を受け取り、takerが求めた最低60単位を上回ります。解放した100単位すべての行き先が分かり、takerの最低額より上の十単位は価格改善です。
最低売却価格の合計が1.01なら、一単位を解放するペアでは、費用控除前でも両方の最低額を満たせません。条件の合い方は逆になります。相補的な買い注文には合計の支払意思額が十分に必要で、相補的な売り注文には裏付けで払える合計最低額が必要です。
一つの注文が二つの板に見えることがある
200 YESを0.58で買う元の注文Aは、新規発行を介して、200 NOに対する1 − 0.58 = 0.42の暗黙の売り気配を支えられます。新しいNOの買い手が、ペアの残りの裏付けを出します。
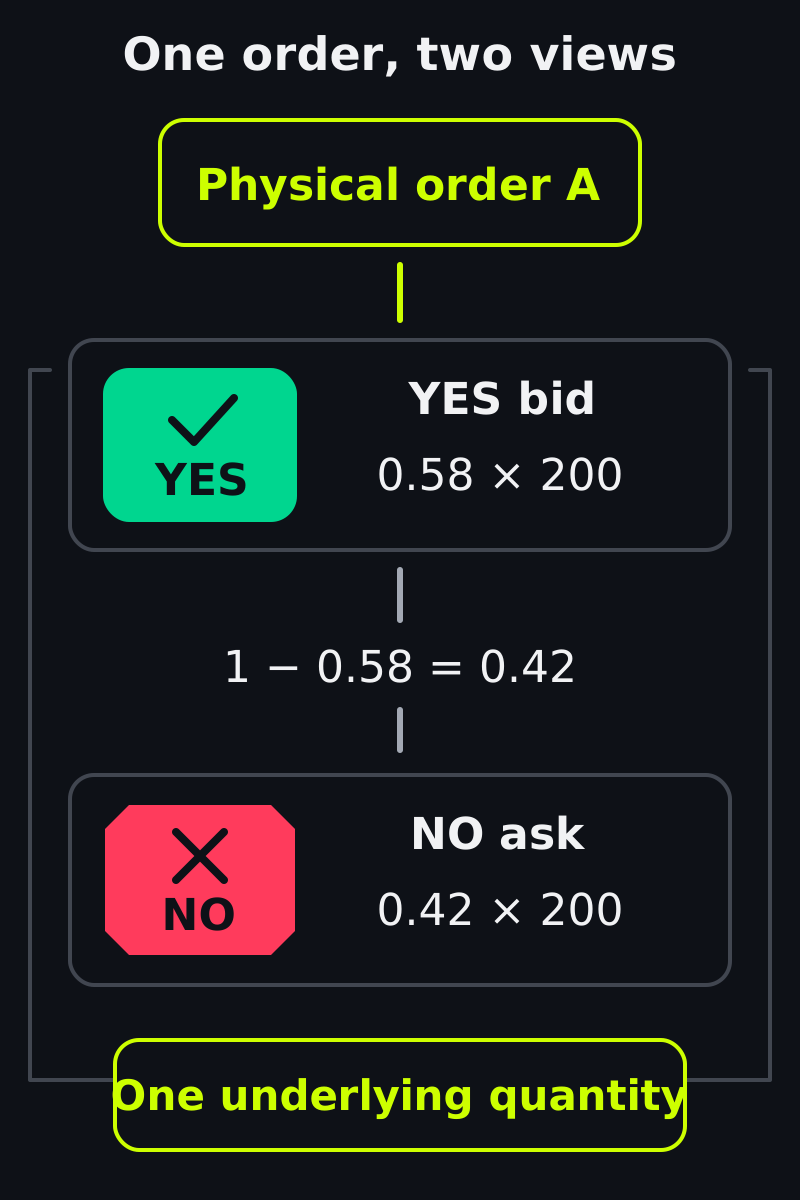
一つの注文の二つの見え方であり、流動性が二倍あるわけではありません。同じ二択の完全な組について、費用控除前の価格を示します。
これらの表示は独立した400口の流動性ではありません。Aが先に直接売買で既存のYESを80買えば、どちらの表示に使うにも残りは120です。表示された両数量を足すと、同じ注文を二重に数えてしまいます。
同様に、YESの売り気配0.60は、結合を介してNOの買い気配0.40を意味する場合があります。新しいNOの売り手は、対応するトークンを持っている必要があります。暗黙の買い気配は、保有していないトークンを売るためのものではありません。
元の未約定注文を取り除くと、それが支えていた暗黙の執行数量もなくなります。別の表示があっても独立した資金ではなく、取消で決済済みのトランザクションを元に戻すこともできません。
NOを買うこととYESを売ることは、常に同じではない
担保100、トークンなしで始め、100 NOを0.40で買うと、担保60と100 NOが残ります。担保100を分割し、その100 YESを0.60で売っても、最終的な保有資産は同じです。
後者は一時的に担保100を拘束し、分割と約定可能なYESの買い需要が必要です。前者は費用控除前で40だけを必要とします。最終残高が一致しても、手数料、承認、待ち時間、操作間の失敗によって、両経路には実質的な違いがあります。
一方、100 YESをすでに持つ状態から0.60で売れば、担保60だけが残り、結果トークンは残りません。経済的な同等性は初期残高とすべての中間操作から判断します。この売却はYES保有を閉じる操作で、NOを作りません。
費用とバージョンで執行の詳細は変わる
仮定の手数料0.60を60単位の購入に加えると、必要資金は60.60です。同じ手数料を60単位の売却代金から引くと59.40が残ります。これは会計の例で料金表ではありません。実際の市場の手数料額、算定基準、丸め方を確認してください。
2026年10月30日に確認したPolymarketの現行ドキュメントは、オフチェーンのマッチングとオンチェーン決済を説明しています。ポジションのガイドはCTFとProtocol V2のポジションを区別しています。この記事はCTFの仕組みの例で、万能な連携手順ではありません。
これとは区別すべきPolymarket CTF Exchange V2の公開コードでは、複数makerの新規発行・結合の合計を、CTF操作の前に集約します。専用の直接売買経路もtakerの売買方向で異なり、担保が取引コントラクトを経由する場合があります。
これはCTF Exchange V2の経路であり、別系統のProtocol V2のポジション構造ではありません。トランザクションをまとめることが、常にガス節約になるとも限りません。
Kuestの特徴:独自ブランドのサイトから共通の注文板を使える
Kuestの公開アーキテクチャドキュメントは、相補的な結果の決済を説明しています。この公開された製品説明を基に、直接売買・新規発行・結合を説明でき、マッチングサービスの内部実装を明かす必要はありません。
同じ公開ガイドは、Kuestの共通注文板と、運営者が選ぶカタログを説明しています。独自ブランドの画面は、共通の実行基盤を使いながら、対象を絞った市場を表示できます。
これは同じKuestのバックエンド、ネットワーク、市場資産に接続した画面の間での共有です。PolymarketとKuestの流動性を統合したり、ミラートークンを相互交換可能にしたり、資金のある気配値を保証したりはしません。
計算例は、完全な組の会計と、明示した仮定の約定から導いています。現在利用できる板の厚みや、特定のデプロイの執行パラメーターを証明するものではありません。
運営者が行うべき実践的な確認は、元になる注文を区別して現実的な数量の約定費用を計算し、手数料を含め、結果の在庫と裏付けを照合することです。行数や独自ブランドのページを増やしても、取引相手の資金は増えません。
この執行計画を準備してKuestで独自の予測市場を作成しましょう。対象者の法域、市場ルール、結果確定の方針、必要な取引数量を整理すれば、実際の流動性要件に照らして独自ブランドの体験を評価できます。