
Un comprador de YES puede negociar con un vendedor de YES o con un comprador de NO que ayude a financiar un par completo. Los vendedores de YES y NO también pueden salir juntos fusionando sus tokens. Estas tres vías de liquidación conectan el interés comprador y vendedor de un mercado binario.
Este cuarto artículo de Cómo funcionan Polymarket y Kuest se apoya en división, fusión y canje. Ahora usamos esas operaciones de inventario para explicar precios, cantidades disponibles y qué se mueve realmente al ejecutarse una orden.
Un conjunto completo fundamenta el cálculo
Conserva nuestra pregunta hipotética: «¿Publicará el Observatorio A una temperatura de al menos 30.0°C en la Ciudad B a las 12:00 UTC de la Fecha C?». Supón que sus reglas de medición, tiempo, contingencia y anulación están especificadas.
En nuestra condición binaria estándar del Conditional Tokens Framework (CTF), un YES más un NO correspondiente pueden fusionarse en una unidad de garantía. Deben coincidir red, contrato de token, condición, garantía y ruta de colecciones; los títulos de pregunta idénticos no establecen esa identidad.
Todos los ejemplos desarrollados excluyen comisiones, gas y financiación, salvo que se añada un coste expresamente. Una unidad de garantía no es automáticamente un dólar y estos ejemplos no suponen que una stablecoin conserve siempre su valor.
Esa relación de conjunto completo conecta los precios antes de costes: si un lado aporta 0.60 para crear un par, el otro debe aportar 0.40. No significa que todas las parejas de cifras YES y NO mostradas sumen uno: las ofertas de compra, las de venta, los puntos medios y las últimas operaciones miden cosas diferentes.
Lee precio y cantidad juntos
Un libro central de órdenes limitadas (CLOB) registra interés comprador y vendedor a precios y cantidades determinados. Una bid es una oferta de compra; una ask es una oferta de venta.
Supón que la mejor compra de YES es 0.58 y la mejor venta 0.60. Su diferencia de 0.02 es el diferencial y su punto medio es 0.59; ningún lado ha ofrecido negociar a ese punto medio.
Supón ahora que solo se ofrecen 30 YES a 0.60 y otros 20 a 0.62. Comprar 50 cuesta 30 × 0.60 + 20 × 0.62 = 30.40, una media de 0.608 por YES en lugar del 0.60 del primer nivel.
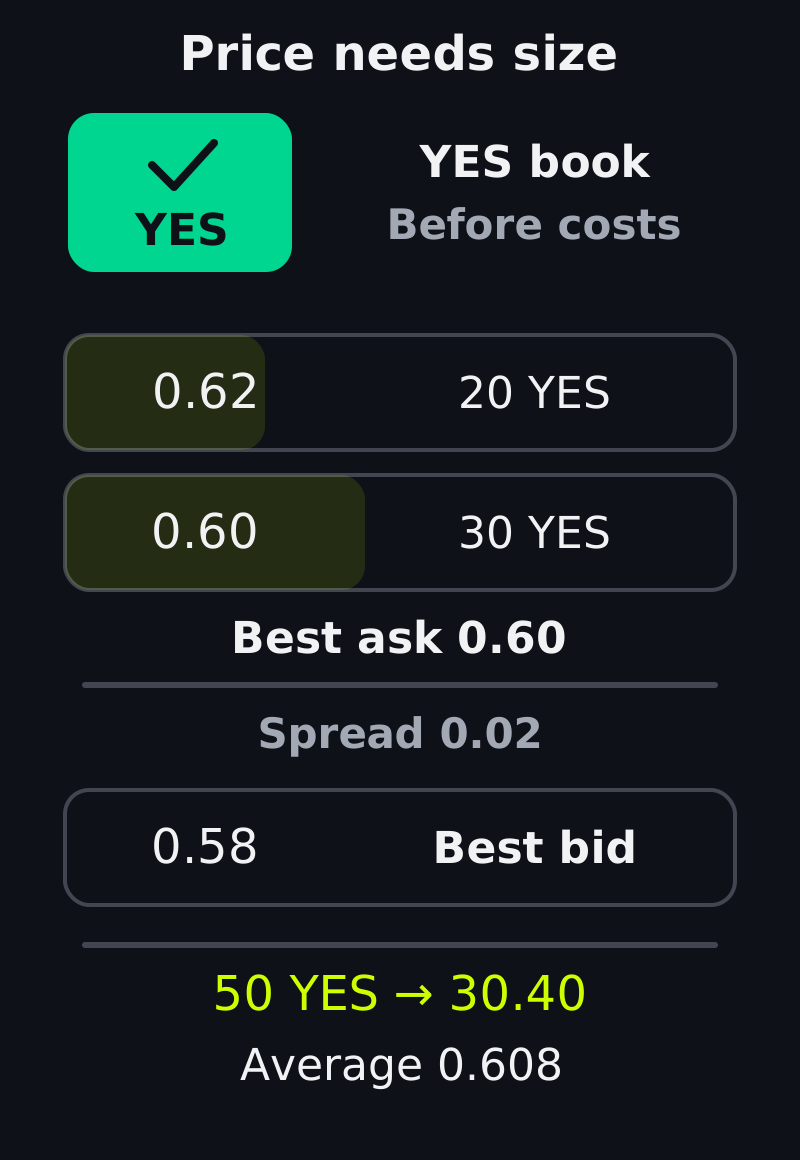
Profundidad directa hipotética, sin liquidez adicional del libro NO. El segundo nivel de precio aumenta el precio medio de ejecución.
La profundidad mide la cantidad a través de niveles de precio: aquí la profundidad de venta acumulada es 30 hasta 0.60 y 50 hasta 0.62. Un límite de compra de 0.60 solo alcanza los primeros 30; uno de 0.62 puede alcanzar ambos niveles, si las cotizaciones siguen disponibles.
Una orden negociable de inmediato tiene un límite compatible con el interés disponible. Las reglas de ejecución publicadas por la plataforma determinan la prioridad entre órdenes admisibles; los ejemplos económicos de aquí no especifican un algoritmo de cruce concreto.
Fill and kill (FAK) permite una ejecución parcial inmediata y descarta la parte sin ejecutar. Fill or kill (FOK) exige que toda la cantidad solicitada pueda ejecutarse o no ejecuta nada.
La documentación pública del ciclo de vida de las órdenes de Polymarket describe tipos de orden y estados de ejecución. Comprueba el soporte documentado de la plataforma elegida antes de depender de una instrucción concreta.
Si las cotizaciones no cambian y no hay otro interés ejecutable, una solicitud de 70 YES con límite de 0.62 puede ejecutar 50 con FAK y descartar 20; FOK no ejecuta nada. Esas instrucciones controlan el cruce, mientras que la liquidación correcta on-chain sigue siendo un requisito separado.
Operación directa: un comprador encuentra a un titular existente
Una operación directa cruza BUY YES con SELL YES: por 100 YES a 0.60, el comprador paga 60 de garantía y recibe los 100 YES existentes del vendedor. El vendedor debe aportar esos tokens; enviar una orden de venta no crea una posición corta sin respaldo.
Los flujos brutos siguientes excluyen comisiones, gas y financiación.
Cuenta | Paga | Recibe |
|---|---|---|
| Comprador de YES | 60 de garantía | 100 YES |
| Vendedor de YES | 100 YES | 60 de garantía |
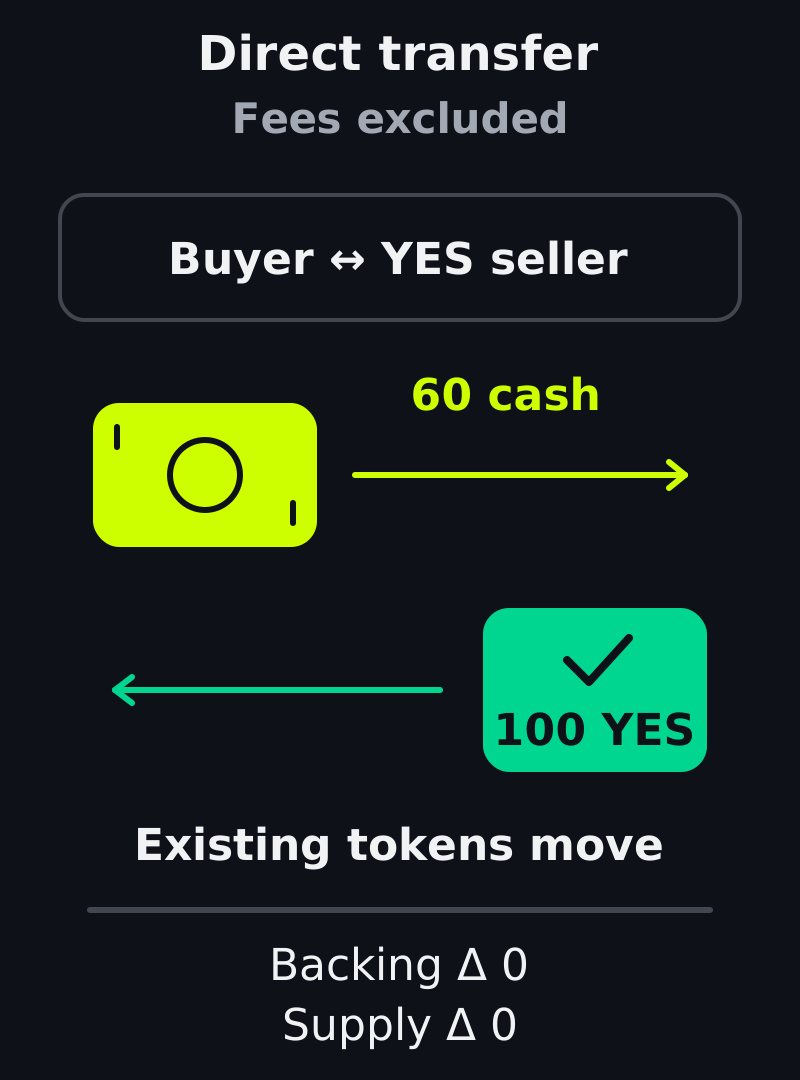
BUY YES × SELL YES. Cambios de saldo brutos para 100 tokens existentes; se excluyen comisiones, gas y financiación.
La oferta total de YES, la de NO y el respaldo bloqueado no cambian. Esta transferencia de propiedad no necesita una división; el mismo mecanismo funciona con BUY NO frente a SELL NO.
El código público de CTF Exchange V2 proporciona un ejemplo concreto de liquidación directa, por emisión y por fusión. Aquí, operación directa significa que un token de resultado existente cambia de manos; la etiqueta no describe la clasificación interna de todas las plataformas.
Operación por emisión: dos compradores financian el par
Un comprador de YES y otro de NO no necesitan un vendedor de tokens existentes si sus aportaciones pueden financiar nuevos conjuntos completos. Con precios reales de ejecución de 0.60 para YES y 0.40 para NO, comprar 100 de cada uno aporta 60 + 40 = 100 de garantía.
Los flujos brutos siguientes excluyen comisiones, gas y financiación. La garantía entra en el fondo de respaldo en lugar de convertirse en el ingreso de venta de otro trader.
Cuenta | Paga | Recibe |
|---|---|---|
| Comprador de YES | 60 de garantía | 100 YES |
| Comprador de NO | 40 de garantía | 100 NO |
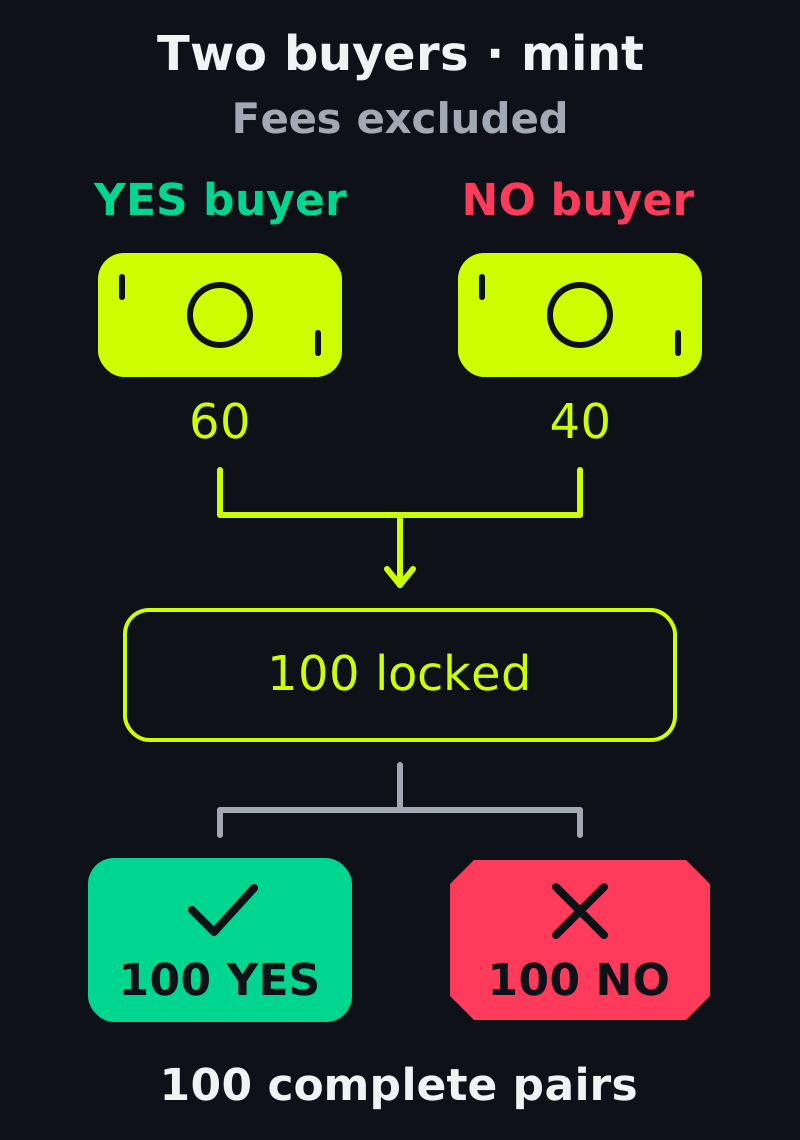
BUY YES × BUY NO. Los 100 pares nuevos tienen un respaldo de 100 de garantía; se excluyen comisiones, gas y financiación.
Dividir los 100 de garantía crea 100 YES para un comprador y 100 NO para el otro. La garantía bloqueada y la oferta de cada resultado aumentan en 100: son 100 conjuntos completos, no 200 unidades de respaldo.
Los límites de compra pueden sumar más de uno sin que se bloquee el exceso.
Un maker aporta interés que permanece en el libro; un taker envía la orden entrante que lo consume. Para una ejecución hipotética por emisión, supón que el comprador de YES paga 0.15 y el de NO 0.85, aunque había autorizado hasta 0.90.
La ejecución es 0.15 para YES y 0.85 para NO: escalando esa relación de precios a 100 pares, el maker aporta 15 y el taker 85. El límite del taker permitía 90, pero sus cinco unidades no utilizadas no son respaldo adicional ni una comisión sin explicar.
Si los límites de compra suman solo 0.99, los compradores no pueden financiar un par de una unidad por esta vía en el modelo. Un límite mayor mejora la compatibilidad; no garantiza cantidad disponible ni una liquidación completada.
Operación por fusión: dos vendedores liberan el respaldo
Un vendedor de YES y otro de NO pueden aportar cantidades iguales de tokens correspondientes. Fusionar 100 YES y 100 NO quema 100 pares completos y libera 100 de garantía, que pueden pagar 60 al vendedor de YES y 40 al de NO.
Los flujos brutos siguientes excluyen comisiones, gas y financiación. Los vendedores ya poseen los tokens que aportan.
Cuenta | Paga | Recibe |
|---|---|---|
| Vendedor de YES | 100 YES | 60 de garantía |
| Vendedor de NO | 100 NO | 40 de garantía |
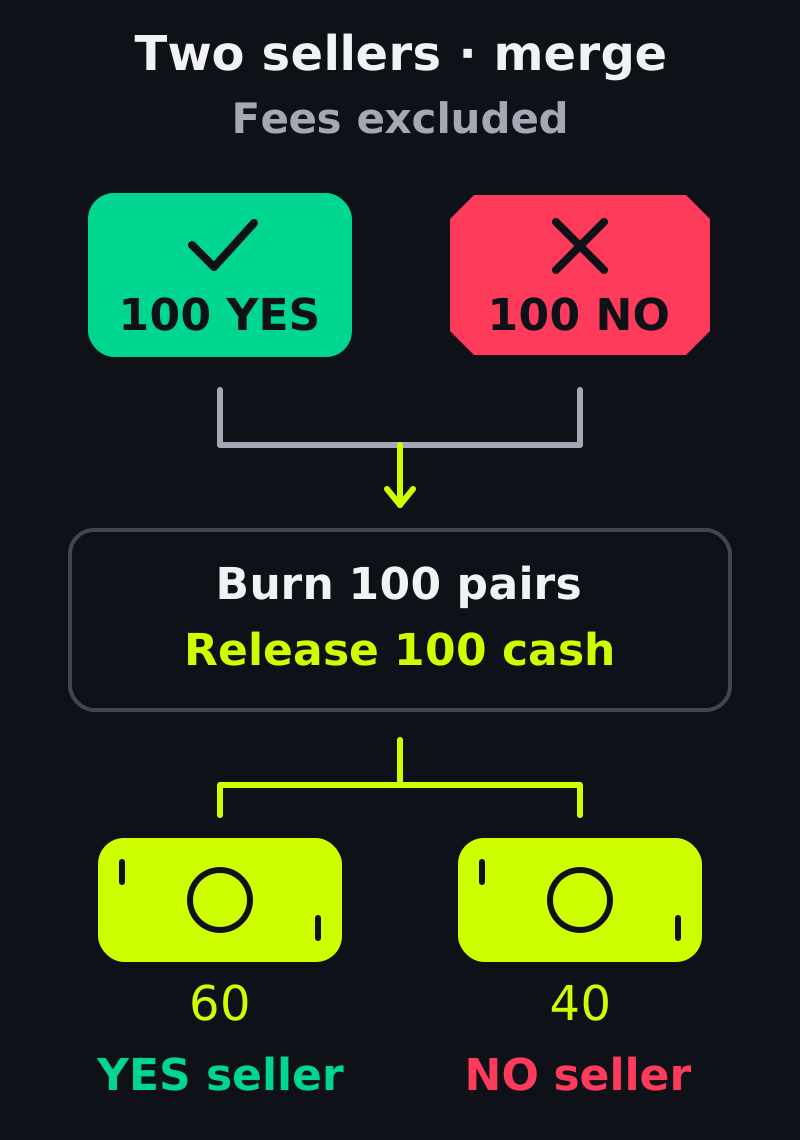
SELL YES × SELL NO. Los 100 pares quemados liberan 100 de garantía; se excluyen comisiones, gas y financiación.
La garantía bloqueada baja en 100 y la oferta de cada resultado baja en 100. Los ingresos proceden del respaldo existente, no de un nuevo comprador; los costes de adquisición de los vendedores siguen determinando si esos ingresos representan una ganancia o una pérdida.
Los límites de venta pueden sumar menos de uno y dejar margen de mejora del precio. Supón que una ejecución hipotética paga 0.30 al vendedor de NO y 0.70 al de YES, cuyo mínimo era 0.60. El siguiente cálculo sigue esas ejecuciones supuestas, no afirma nada sobre el algoritmo de asignación de una plataforma.
Por 100 pares, el maker recibe 30 y el taker 70, superando el mínimo de 60 unidades del taker. Las 100 unidades liberadas quedan contabilizadas; las diez por encima del mínimo del taker son una mejora de precio.
Si los precios mínimos de venta suman 1.01, un par que libera una unidad no puede satisfacer ambos mínimos antes de costes. La compatibilidad se invierte: las compras complementarias necesitan suficiente disposición conjunta a pagar; las ventas complementarias necesitan ingresos mínimos conjuntos que el respaldo pueda cubrir.
Una orden puede aparecer en dos vistas del libro
La orden real A, que ofrece comprar 200 YES a 0.58, puede sustentar una venta implícita de NO a 1 − 0.58 = 0.42 para 200 NO mediante emisión. Un comprador entrante de NO aporta el resto del respaldo del par.
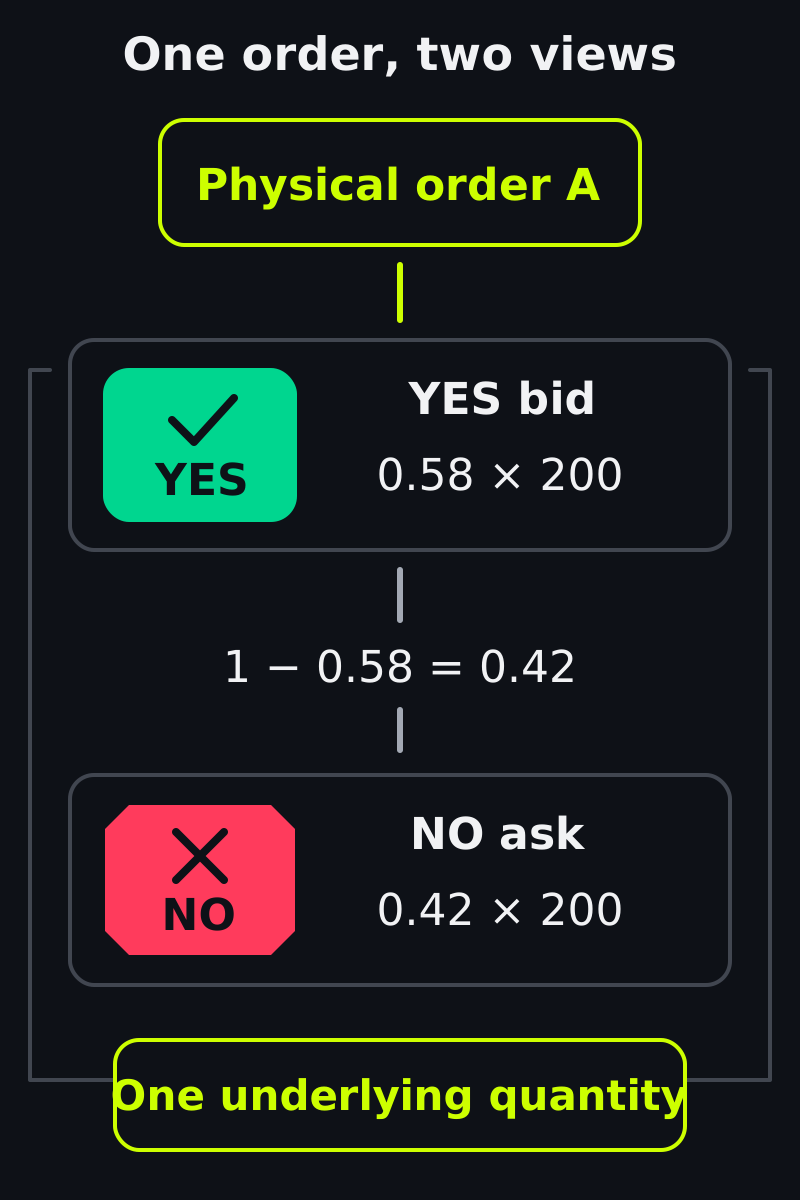
Dos vistas de una orden, no el doble de liquidez. Precios antes de costes para el mismo conjunto binario completo.
Esas vistas no proporcionan 400 tokens de liquidez independiente. Si A compra primero 80 YES existentes en una ejecución directa, solo quedan 120 para sustentar cualquiera de las dos vistas; sumar ambas cantidades mostradas contaría dos veces la misma orden.
Del mismo modo, una venta de YES a 0.60 puede implicar una compra de NO a 0.40 mediante fusión. El vendedor entrante de NO debe poseer los tokens correspondientes; la compra implícita no invita a vender tokens que la cuenta no tiene.
Eliminar la orden subyacente sin ejecutar también elimina la cantidad que podría sustentar una ejecución implícita correspondiente. Una segunda vista mostrada no es capital independiente y cancelar no puede revertir una transacción ya liquidada.
Comprar NO no siempre equivale a vender YES
Partiendo de 100 de garantía y ningún token, comprar 100 NO a 0.40 deja 60 de garantía y 100 NO. Dividir 100 de garantía y vender después los 100 YES resultantes a 0.60 deja esa misma cartera final.
La segunda vía compromete temporalmente 100 de garantía y requiere una división más demanda ejecutable de YES, mientras que la primera solo necesita 40 antes de costes. Comisiones, aprobaciones, latencia y fallos entre operaciones pueden hacer que las vías difieran sustancialmente aunque coincidan sus saldos finales.
Partiendo, en cambio, de 100 YES ya en propiedad, venderlos a 0.60 deja 60 de garantía y ningún token de resultado. Una equivalencia económica necesita saldos iniciales y todas las operaciones intermedias: esta venta cierra la posición YES sin crear NO.
Los costes y las versiones cambian los detalles de ejecución
Una comisión hipotética de 0.60 añadida a una compra de 60 unidades hace que se necesiten 60.60; descontarla de una venta de 60 deja 59.40. Son ejemplos contables, no una tabla de comisiones; obtén la cotización real de comisiones, su base y el redondeo para el mercado.
La documentación actual de Polymarket, consultada el 30 de octubre de 2026, describe el cruce fuera de la cadena y la liquidación on-chain. Su guía de posiciones distingue CTF de las posiciones de Protocol V2; nuestros ejemplos usan mecánica CTF, no una receta universal de integración.
En el código separado de Polymarket CTF Exchange V2, los totales de emisión y fusión de varios makers se agregan antes de las operaciones CTF. Su vía directa especializada también varía según la dirección del taker: la garantía todavía puede pasar por el contrato de negociación.
Estas son vías de CTF Exchange V2, no la arquitectura separada de posiciones de Protocol V2. Agrupar transacciones no demuestra un ahorro universal de gas.
La diferencia de Kuest: un sitio con marca propia puede usar el libro común
La documentación pública de arquitectura de Kuest describe la liquidación de resultados complementarios. Esa descripción pública del producto respalda la explicación de operaciones directas, emisión y fusión sin revelar cómo lo implementa un servicio de cruce.
La misma guía pública describe libros compartidos de Kuest y catálogos seleccionados por el operador. Una interfaz con marca propia puede usar infraestructura común de ejecución y presentar un conjunto enfocado de mercados.
Esa infraestructura se comparte entre frontends conectados al mismo backend de Kuest, red y activos de mercado. No combina la liquidez de Polymarket y Kuest, no hace fungibles los tokens reflejados ni garantiza cotizaciones financiadas.
Los ejemplos desarrollados se derivan de la contabilidad de conjuntos completos y de ejecuciones hipotéticas explícitas. No certifican la profundidad disponible actual ni los parámetros de ejecución de un despliegue concreto.
Para un operador, la prueba práctica consiste en cotizar una cantidad de orden realista entre órdenes subyacentes distintas, incluir comisiones y cuadrar el inventario y el respaldo resultantes. Mostrar más filas o más páginas con marca propia no crea capital adicional de contrapartes.
Crea tu propio mercado de predicción con Kuest con ese plan de ejecución preparado: aporta las jurisdicciones previstas de la audiencia, las reglas del mercado, la política de resolución y las cantidades de negociación necesarias para evaluar la experiencia con marca propia frente a sus necesidades reales de liquidez.