
Kupujący YES może zawrzeć transakcję ze sprzedającym YES lub kupującym NO, który współfinansuje pełną parę. Sprzedający YES i NO mogą też wyjść razem przez scalenie tokenów. Te trzy ścieżki rozrachunku łączą zainteresowanie kupnem i sprzedażą w rynku binarnym.
Ten czwarty artykuł serii Jak działają Polymarket i Kuest rozwija temat podziału, scalenia i wykupu. Użyjemy teraz tych operacji na zapasie pozycji, aby wyjaśnić ceny, dostępną ilość i rzeczywiste przepływy przy wykonaniu zlecenia.
Jeden pełny zestaw jest podstawą obliczeń
Zachowajmy hipotetyczne pytanie: „Czy Obserwatorium A opublikuje temperaturę co najmniej 30,0°C dla Miasta B o 12:00 UTC w Dniu C?”. Załóż, że określono zasady pomiaru, czasu, sytuacji awaryjnych i anulowania.
W naszym standardowym binarnym warunku Conditional Tokens Framework (CTF) jeden YES i jeden pasujący NO można scalić w jedną jednostkę zabezpieczenia. Sieć, kontrakt tokena, warunek, zabezpieczenie i ścieżka kolekcji muszą się zgadzać; identyczne tytuły pytań nie dowodzą tej tożsamości.
Wszystkie przykłady obliczeniowe pomijają opłaty, gas i finansowanie, chyba że koszt jest wyraźnie dodany. Jednostka zabezpieczenia nie jest automatycznie dolarem, a przykłady nie zakładają, że stablecoin zawsze zachowuje wartość.
Ta relacja pełnego zestawu łączy ceny przed kosztami: jeśli jedna strona wnosi 0,60 na utworzenie pary, druga musi wnieść 0,40. Nie oznacza to, że każda para wyświetlanych liczb YES i NO sumuje się do jedności: oferty kupna, sprzedaży, punkty środkowe i ostatnie transakcje mierzą różne rzeczy.
Odczytuj cenę razem z ilością
Centralny arkusz zleceń z limitem (CLOB) rejestruje zainteresowanie kupnem i sprzedażą przy określonych cenach i ilościach. Bid to oferta kupna, a ask oferta sprzedaży.
Załóżmy, że najlepsza oferta kupna YES wynosi 0,58, a najlepsza oferta sprzedaży 0,60. Ich różnica 0,02 to spread, a punkt środkowy wynosi 0,59; żadna strona nie zaoferowała transakcji po tym punkcie środkowym.
Załóż teraz, że oferowane jest tylko 30 YES po 0,60 i kolejne 20 po 0,62. Zakup 50 kosztuje 30 × 0,60 + 20 × 0,62 = 30,40, średnio 0,608 za YES zamiast 0,60 z pierwszego poziomu.
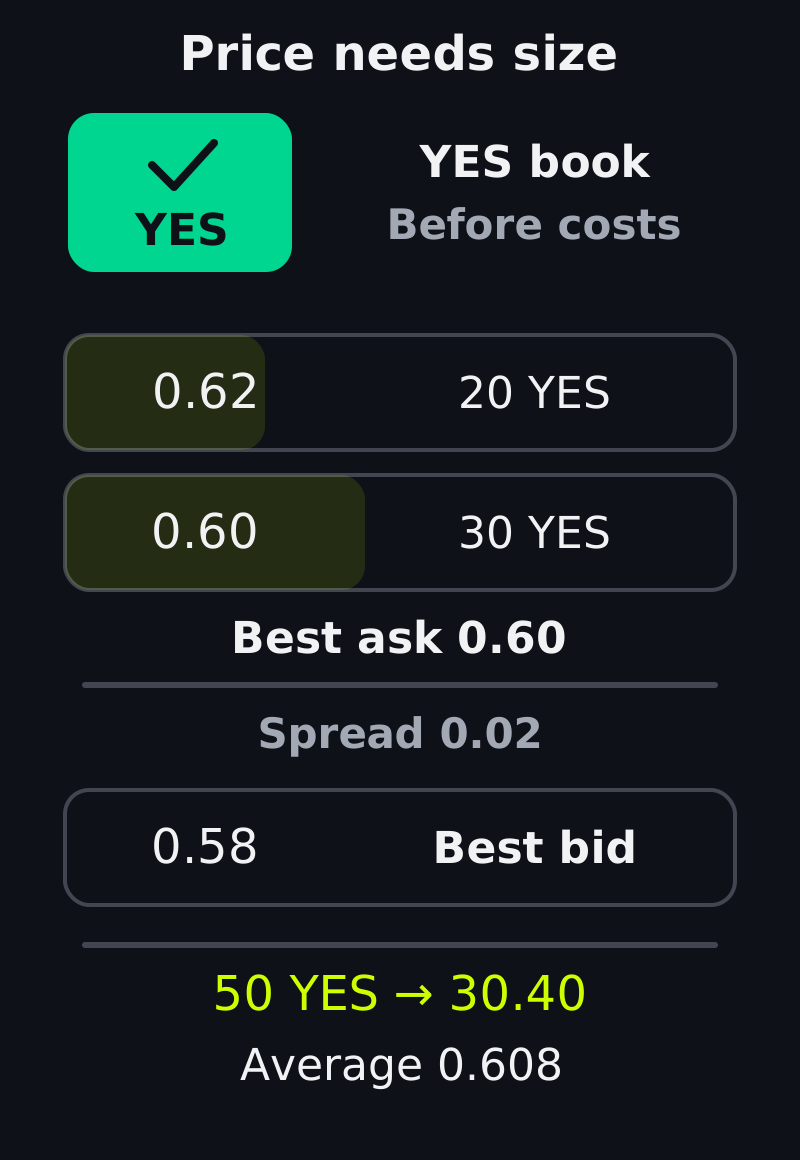
Hipotetyczna bezpośrednia głębokość bez dodatkowej płynności z arkusza NO. Drugi poziom ceny zwiększa średnią cenę wykonania.
Głębokość mierzy ilość na poziomach cenowych: tutaj skumulowana głębokość sprzedaży wynosi 30 do ceny 0,60 i 50 do ceny 0,62. Limit kupna 0,60 sięga tylko pierwszych 30; limit 0,62 może sięgnąć obu poziomów, zakładając, że oferty pozostają dostępne.
Zlecenie możliwe do natychmiastowego wykonania ma limit zgodny z dostępnymi ofertami. Opublikowane zasady wykonania platformy określają pierwszeństwo wśród dopuszczonych zleceń; przykłady ekonomiczne tutaj nie wskazują konkretnego algorytmu kojarzenia.
Fill and kill (FAK) dopuszcza natychmiastowe częściowe wykonanie i odrzuca niewykonaną resztę. Fill or kill (FOK) wymaga możliwości wykonania całej żądanej ilości albo nie wykonuje niczego.
Publiczna dokumentacja cyklu życia zleceń Polymarket opisuje typy zleceń i stany wykonania. Sprawdź udokumentowane wsparcie wybranej platformy przed poleganiem na konkretnej instrukcji.
Przy niezmienionych ofertach i braku innych dostępnych ofert zlecenie na 70 YES z limitem 0,62 może wykonać 50 w trybie FAK i odrzucić 20; FOK nie wykona niczego. Te instrukcje sterują kojarzeniem, a udany rozrachunek on-chain pozostaje osobnym wymaganiem.
Transakcja bezpośrednia: kupujący spotyka obecnego posiadacza
Transakcja bezpośrednia kojarzy BUY YES z SELL YES: dla 100 YES po 0,60 kupujący płaci 60 jednostek zabezpieczenia i otrzymuje istniejące 100 YES sprzedającego. Sprzedający musi dostarczyć te tokeny; złożenie zlecenia sprzedaży nie tworzy niezabezpieczonej krótkiej pozycji.
Poniższe przepływy brutto pomijają opłaty, gas i finansowanie.
Konto | Płaci | Otrzymuje |
|---|---|---|
| Kupujący YES | 60 zabezpieczenia | 100 YES |
| Sprzedający YES | 100 YES | 60 zabezpieczenia |
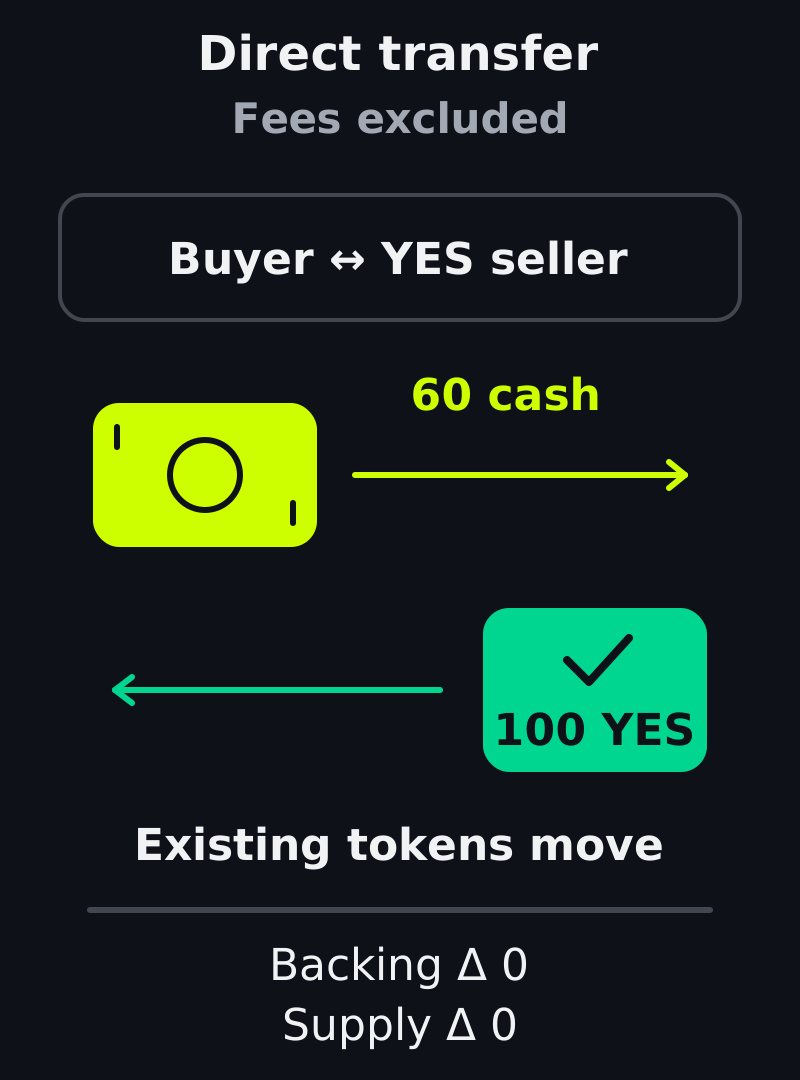
BUY YES × SELL YES. Zmiany sald brutto dla 100 istniejących tokenów; pominięto opłaty, gas i finansowanie.
Całkowita podaż YES, całkowita podaż NO i zablokowane pokrycie pozostają bez zmian. Ten transfer własności nie wymaga podziału; ten sam mechanizm działa dla BUY NO wobec SELL NO.
Publiczny kod CTF Exchange V2 dostarcza konkretnego przykładu rozrachunku bezpośredniego, emisji i scalenia. Tutaj transakcja bezpośrednia oznacza zmianę właściciela istniejącego tokena wyniku; etykieta nie opisuje wewnętrznej klasyfikacji każdej giełdy.
Transakcja z emisją: dwóch kupujących finansuje parę
Kupujący YES i kupujący NO nie potrzebują istniejącego sprzedawcy tokenów, jeśli ich wkłady mogą sfinansować nowe pełne zestawy. Przy rzeczywistych cenach wykonania 0,60 za YES i 0,40 za NO zakup po 100 każdego wnosi 60 + 40 = 100 jednostek zabezpieczenia.
Poniższe przepływy brutto pomijają opłaty, gas i finansowanie. Zabezpieczenie trafia do puli pokrycia zamiast stanowić wpływ ze sprzedaży innego uczestnika.
Konto | Płaci | Otrzymuje |
|---|---|---|
| Kupujący YES | 60 zabezpieczenia | 100 YES |
| Kupujący NO | 40 zabezpieczenia | 100 NO |
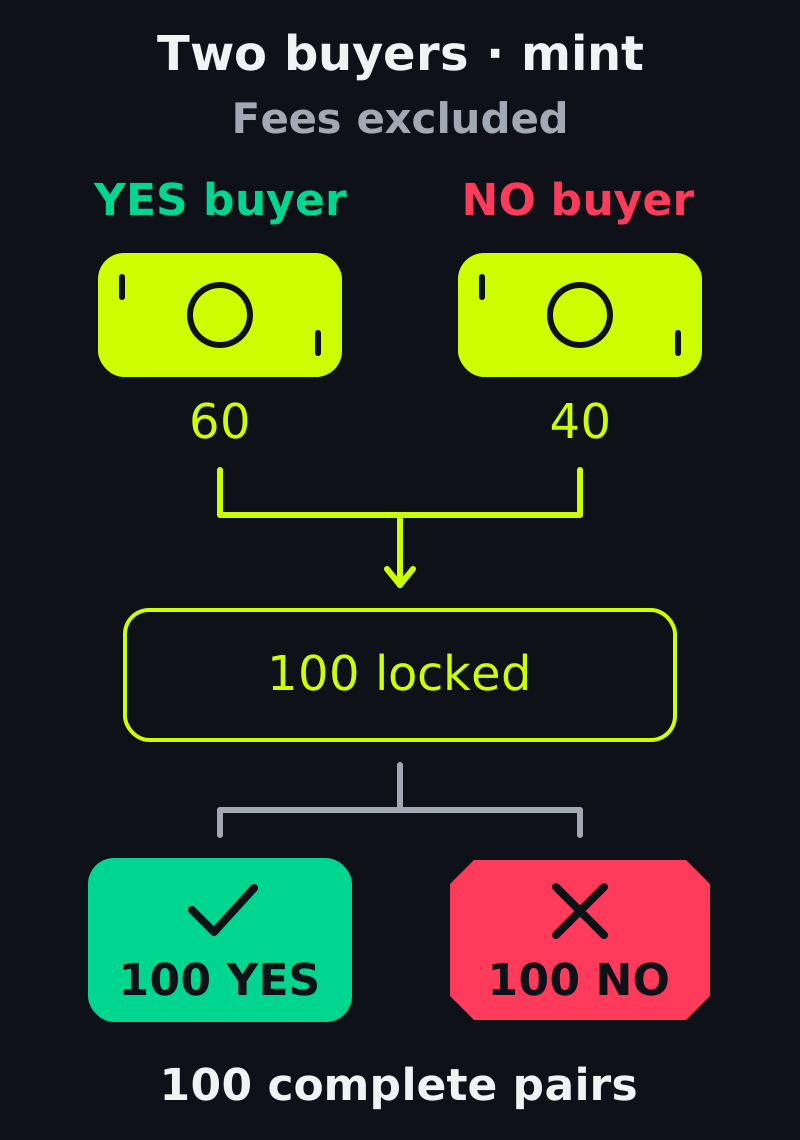
BUY YES × BUY NO. 100 nowo utworzonych par ma pokrycie w 100 jednostkach zabezpieczenia; pominięto opłaty, gas i finansowanie.
Podział 100 jednostek zabezpieczenia tworzy 100 YES dla jednego kupującego i 100 NO dla drugiego. Zablokowane zabezpieczenie i podaż każdego wyniku rosną o 100: to 100 pełnych zestawów, nie 200 jednostek pokrycia.
Limity kupna mogą sumować się do więcej niż jedności bez blokowania nadwyżki.
Maker wystawia oczekującą ofertę; taker składa nowe zlecenie, które z niej korzysta. Dla hipotetycznego wykonania z emisją załóż, że kupujący YES płaci 0,15, a kupujący NO 0,85, mimo że dopuścił cenę do 0,90.
Wykonanie następuje po 0,15 za YES i 0,85 za NO: przeliczając tę relację na 100 par, maker wnosi 15, a taker 85. Limit takera dopuszczał 90, lecz niewykorzystane pięć jednostek nie stanowi dodatkowego pokrycia ani niewyjaśnionej opłaty.
Jeśli limity kupna sumują się tylko do 0,99, kupujący nie mogą według tego modelu sfinansować tą ścieżką pary o wartości jednej jednostki. Wyższy limit poprawia zgodność; nie gwarantuje dostępnej ilości ani ukończonego rozrachunku.
Transakcja ze scaleniem: dwóch sprzedających uwalnia pokrycie
Sprzedający YES i sprzedający NO mogą zamiast tego dostarczyć równe ilości pasujących tokenów. Scalenie 100 YES i 100 NO spala 100 pełnych par i uwalnia 100 jednostek zabezpieczenia, z których można wypłacić 60 sprzedającemu YES i 40 sprzedającemu NO.
Poniższe przepływy brutto pomijają opłaty, gas i finansowanie. Sprzedający już posiadają dostarczane tokeny.
Konto | Płaci | Otrzymuje |
|---|---|---|
| Sprzedający YES | 100 YES | 60 zabezpieczenia |
| Sprzedający NO | 100 NO | 40 zabezpieczenia |
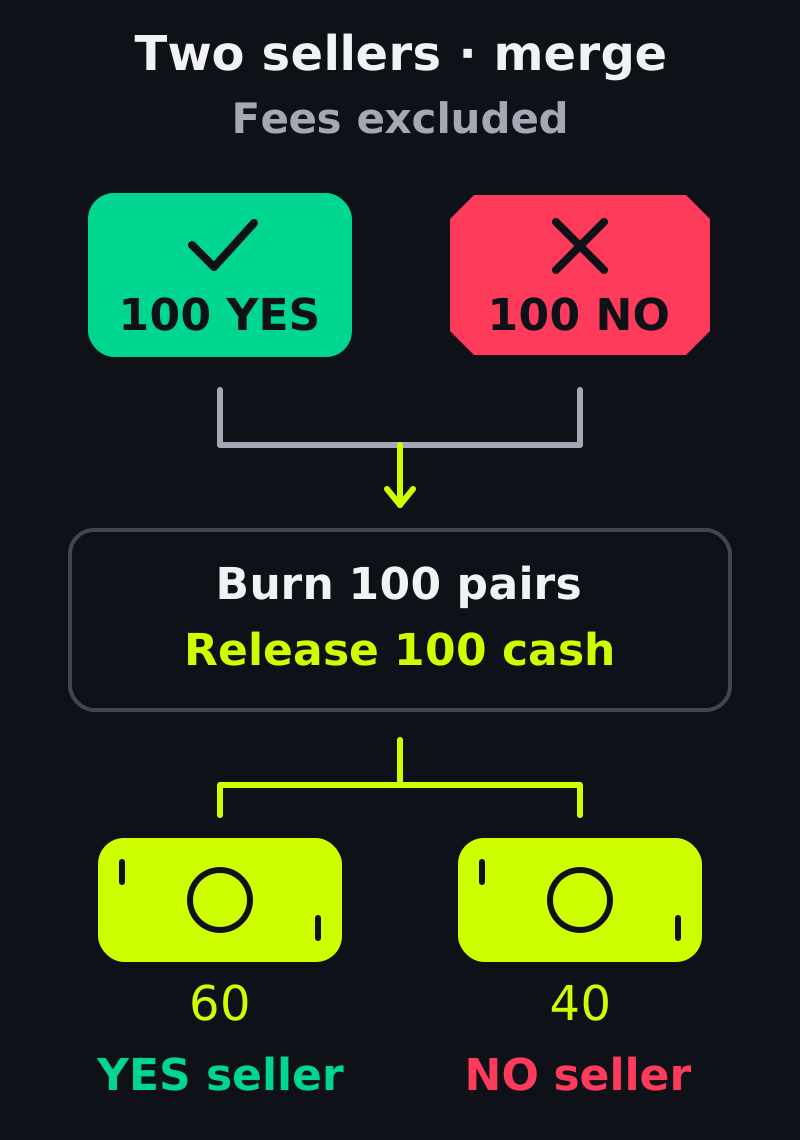
SELL YES × SELL NO. 100 spalonych par uwalnia 100 jednostek zabezpieczenia; pominięto opłaty, gas i finansowanie.
Zablokowane zabezpieczenie spada o 100, a podaż każdego wyniku o 100. Wpływy pochodzą z istniejącego pokrycia, nie od nowego kupującego, natomiast koszty nabycia przez sprzedających nadal określają, czy wpływy oznaczają zysk, czy stratę.
Limity sprzedaży mogą sumować się do mniej niż jedności, pozostawiając miejsce na poprawę ceny. Załóżmy hipotetyczne wykonanie wypłacające 0,30 sprzedającemu NO i 0,70 sprzedającemu YES, którego minimum wynosiło 0,60. Kolejne obliczenie wynika z tych założonych wykonań, nie jest twierdzeniem o algorytmie alokacji platformy.
Dla 100 par maker otrzymuje 30, a taker 70, przekraczając minimum takera wynoszące 60 jednostek. Wszystkie uwolnione 100 jednostek zostało rozliczone; dziesięć ponad minimum takera to poprawa ceny.
Jeśli minimalne ceny sprzedaży sumują się do 1,01, para uwalniająca jedną jednostkę nie może spełnić obu minimów przed kosztami. Zgodność jest więc odwrócona: komplementarne zakupy wymagają wystarczającej łącznej gotowości do zapłaty; komplementarne sprzedaże wymagają łącznych minimalnych wpływów, które może pokryć zabezpieczenie.
Jedno zlecenie może pojawić się w dwóch widokach arkusza
Rzeczywiste zlecenie A, oferujące zakup 200 YES po 0,58, może przez emisję wspierać implikowaną ofertę sprzedaży NO po 1 − 0,58 = 0,42 dla 200 NO. Przychodzący kupujący NO dostarcza resztę pokrycia pary.
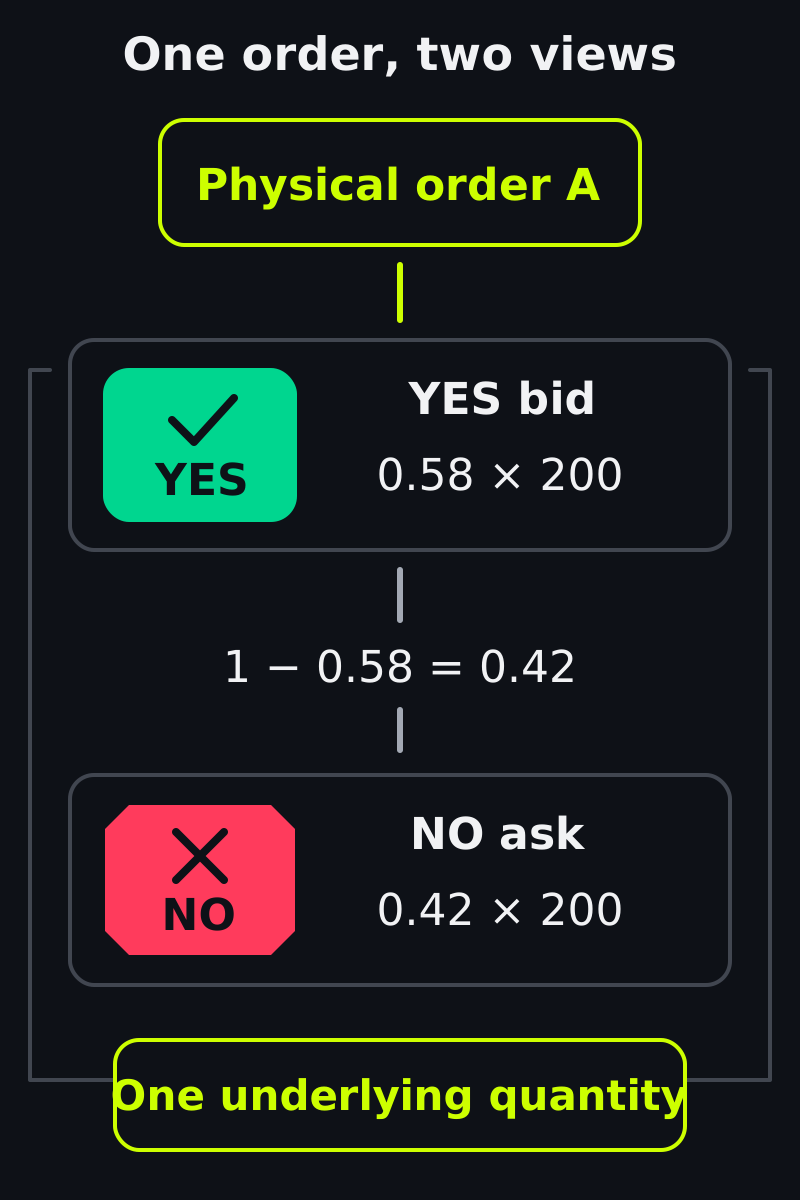
Dwa widoki jednego zlecenia, nie dwukrotna płynność. Ceny są przed kosztami dla tego samego binarnego pełnego zestawu.
Te widoki nie zapewniają 400 niezależnych udziałów płynności. Jeśli A najpierw kupi 80 istniejących YES w bezpośrednim wykonaniu, pozostaje tylko 120 do wspierania dowolnego widoku; sumowanie obu wyświetlanych ilości liczyłoby to samo zlecenie dwa razy.
Podobnie oferta sprzedaży YES po 0,60 może przez scalenie implikować ofertę kupna NO po 0,40. Przychodzący sprzedający NO musi posiadać odpowiednie tokeny; implikowana oferta kupna nie zaprasza do sprzedaży tokenów, których konto nie ma.
Usunięcie bazowego niewykonanego zlecenia usuwa też ilość, która mogłaby wspierać odpowiadające mu implikowane wykonanie. Wyświetlany drugi widok nie jest niezależnym kapitałem, a anulowanie nie może odwrócić już rozliczonej transakcji.
Kupno NO nie zawsze jest tym samym co sprzedaż YES
Zaczynając ze 100 jednostkami zabezpieczenia i bez tokenów, zakup 100 NO po 0,40 pozostawia 60 jednostek zabezpieczenia i 100 NO. Podział 100 jednostek zabezpieczenia, a następnie sprzedaż powstałych 100 YES po 0,60 daje ten sam końcowy portfel.
Druga ścieżka tymczasowo angażuje 100 jednostek zabezpieczenia i wymaga podziału oraz wykonalnego popytu na YES, a pierwsza potrzebuje tylko 40 przed kosztami. Opłaty, uprawnienia, opóźnienia i niepowodzenie między operacjami mogą istotnie różnicować ścieżki, nawet jeśli końcowe salda są zgodne.
Zaczynając zamiast tego ze 100 już posiadanymi YES, sprzedaż po 0,60 pozostawia 60 jednostek zabezpieczenia i żadnych tokenów wyników. Równoważność ekonomiczna wymaga uwzględnienia sald początkowych i każdej operacji pośredniej: ta sprzedaż zamyka posiadane YES bez tworzenia NO.
Koszty i wersje zmieniają szczegóły wykonania
Hipotetyczna opłata 0,60 dodana do zakupu za 60 jednostek zwiększa wymagane środki do 60,60; odjęcie tej opłaty od sprzedaży za 60 jednostek pozostawia 59,40. To przykłady księgowe, nie cennik; uzyskaj rzeczywistą wycenę opłaty, jej podstawę i zasady zaokrąglania dla rynku.
Aktualna dokumentacja Polymarket, sprawdzona 30 października 2026, opisuje kojarzenie poza blockchainem i rozrachunek on-chain. Przewodnik po pozycjach odróżnia CTF od pozycji Protocol V2; nasze przykłady używają mechaniki CTF, a nie uniwersalnej recepty integracji.
W oddzielnym kodzie Polymarket CTF Exchange V2 łączne kwoty emisji i scalenia dla wielu makerów są agregowane przed operacjami CTF. Jego wyspecjalizowana ścieżka bezpośrednia też różni się w zależności od kierunku takera: zabezpieczenie nadal może przepływać przez kontrakt giełdy.
To ścieżki CTF Exchange V2, nie oddzielna architektura pozycji Protocol V2. Grupowanie transakcji nie dowodzi uniwersalnej oszczędności gasu.
Co zmienia Kuest: strona pod własną marką może używać wspólnego arkusza
Publiczna dokumentacja architektury Kuest opisuje rozrachunek komplementarnych wyników. Ten publiczny opis produktu wspiera wyjaśnienie transakcji bezpośrednich, emisji i scalenia bez ujawniania sposobu implementacji usługi kojarzenia.
Ten sam publiczny przewodnik opisuje wspólne arkusze Kuest i katalogi wybierane przez operatorów. Interfejs pod własną marką może używać wspólnej infrastruktury wykonawczej, prezentując dopasowany zestaw rynków.
Współdzielenie dotyczy frontendów połączonych z tym samym backendem Kuest, siecią i aktywami rynku. Nie łączy płynności Polymarket i Kuest, nie czyni tokenów lustrzanych zamiennymi i nie gwarantuje ofert pokrytych środkami.
Przykłady obliczeniowe wynikają z księgowania pełnych zestawów i wyraźnych hipotetycznych wykonań. Nie poświadczają obecnie dostępnej głębokości ani parametrów wykonania konkretnego wdrożenia.
Dla operatora praktyczny test polega na wycenie realistycznej ilości zlecenia na odrębnych zleceniach bazowych, uwzględnieniu opłat i uzgodnieniu wynikowego zapasu pozycji oraz pokrycia. Więcej wierszy lub stron pod różnymi markami nie tworzy dodatkowego kapitału kontrahentów.
Utwórz własny rynek predykcyjny z Kuest, mając taki plan wykonania: przygotuj jurysdykcje docelowych odbiorców, zasady rynku, politykę rozstrzygnięcia i wymagane ilości transakcji, aby doświadczenie pod własną marką ocenić względem rzeczywistych potrzeb płynnościowych.