
Покупатель YES может совершить сделку с продавцом YES — или с покупателем NO, вместе финансируя полную пару. Продавцы YES и NO тоже могут выйти вместе, объединив токены. Эти три расчётных маршрута связывают спрос и предложение в бинарном рынке.
Четвёртая статья серии «Как работают Polymarket и Kuest» опирается на разделение, объединение и погашение. Теперь эти операции объяснят цены, доступное количество и реальные движения активов при исполнении заявки.
Полный набор задаёт основу расчёта
Сохраним условный вопрос: «Опубликует ли обсерватория A температуру города B не ниже 30,0 °C в 12:00 UTC в дату C?» Допустим, правила измерения, времени, резервного порядка и отмены определены.
В стандартном бинарном условии Conditional Tokens Framework (CTF) одна YES и одна совпадающая NO объединяются в единицу обеспечения. Должны совпасть сеть, контракт токена, условие, обеспечение и путь коллекции. Одинаковые заголовки вопросов не устанавливают такую идентичность.
Все расчётные примеры исключают комиссии, газ и финансирование, если стоимость не добавлена явно. Единица обеспечения не означает автоматически доллар; примеры не предполагают, что стейблкоин всегда сохраняет стоимость.
Связь полного набора объединяет цены до издержек: если одна сторона вносит 0,60 для создания пары, другая должна внести 0,40. Это не означает, что любые показанные значения YES и NO в сумме дают единицу: цены покупки, продажи, середина спреда и последняя сделка измеряют разное.
Читайте цену и количество вместе
Центральный стакан лимитных заявок, CLOB, фиксирует спрос и предложение по заданным ценам и количествам. Bid — заявка на покупку, ask — на продажу.
Допустим, лучшая цена покупки YES равна 0,58, продажи — 0,60. Разница 0,02 — спред, а его середина равна 0,59. Ни одна сторона не предложила сделку по этой середине.
Пусть по 0,60 продаются только 30 YES, а ещё 20 — по 0,62. Покупка 50 стоит 30 × 0,60 + 20 × 0,62 = 30,40, в среднем 0,608 за YES вместо 0,60 первого уровня.
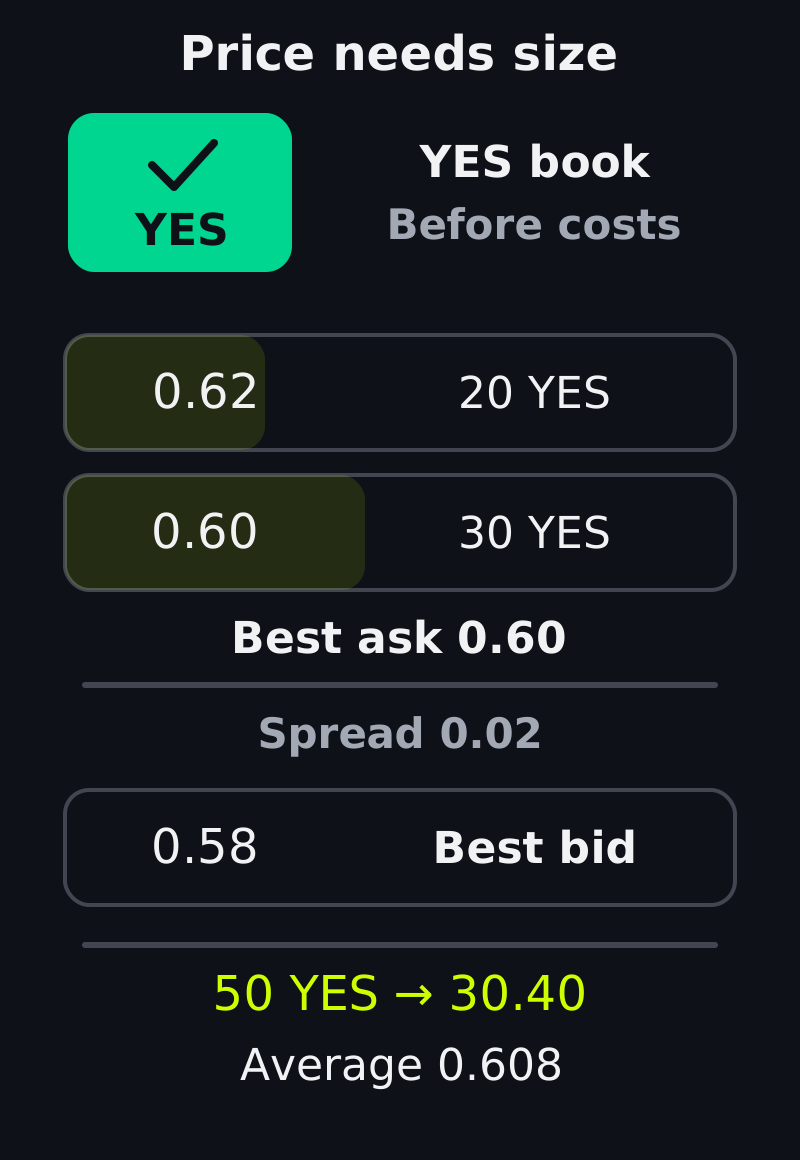
Условная прямая глубина без дополнительной ликвидности из стакана NO. Второй уровень повышает среднюю цену исполнения.
Глубина измеряет количество на ценовых уровнях: накопленная глубина продажи здесь равна 30 до 0,60 и 50 до 0,62. Лимит покупки 0,60 охватит только первые 30; лимит 0,62 — оба уровня, если котировки останутся доступны.
Немедленно исполнимая заявка имеет лимит, совместимый с доступными предложениями. Приоритет подходящих заявок определяется опубликованными правилами площадки. Эти экономические примеры не задают конкретный алгоритм сопоставления.
FAK, fill and kill, допускает немедленное частичное исполнение и удаляет остаток. FOK, fill or kill, требует возможности исполнить весь запрошенный объём, иначе ничего не исполняет.
Публичная документация Polymarket по жизненному циклу заявки описывает типы и состояния исполнения. Прежде чем полагаться на конкретную инструкцию, проверьте документированную поддержку выбранной площадки.
При неизменных котировках и отсутствии других подходящих заявок запрос 70 YES с лимитом 0,62 может исполнить 50 по FAK и удалить 20; FOK не исполнит ничего. Эти инструкции управляют сопоставлением, а успешные расчёты в блокчейне остаются отдельным требованием.
Прямая сделка: покупатель встречает текущего владельца
Прямая сделка сопоставляет BUY YES с SELL YES: за 100 YES по 0,60 покупатель отдаёт 60 обеспечения и получает существующие 100 YES продавца. Продавец должен предоставить токены: подача заявки на продажу не создаёт необеспеченную короткую позицию.
Движения ниже не включают комиссии, газ и финансирование.
Аккаунт | Отдаёт | Получает |
|---|---|---|
| Покупатель YES | 60 обеспечения | 100 YES |
| Продавец YES | 100 YES | 60 обеспечения |
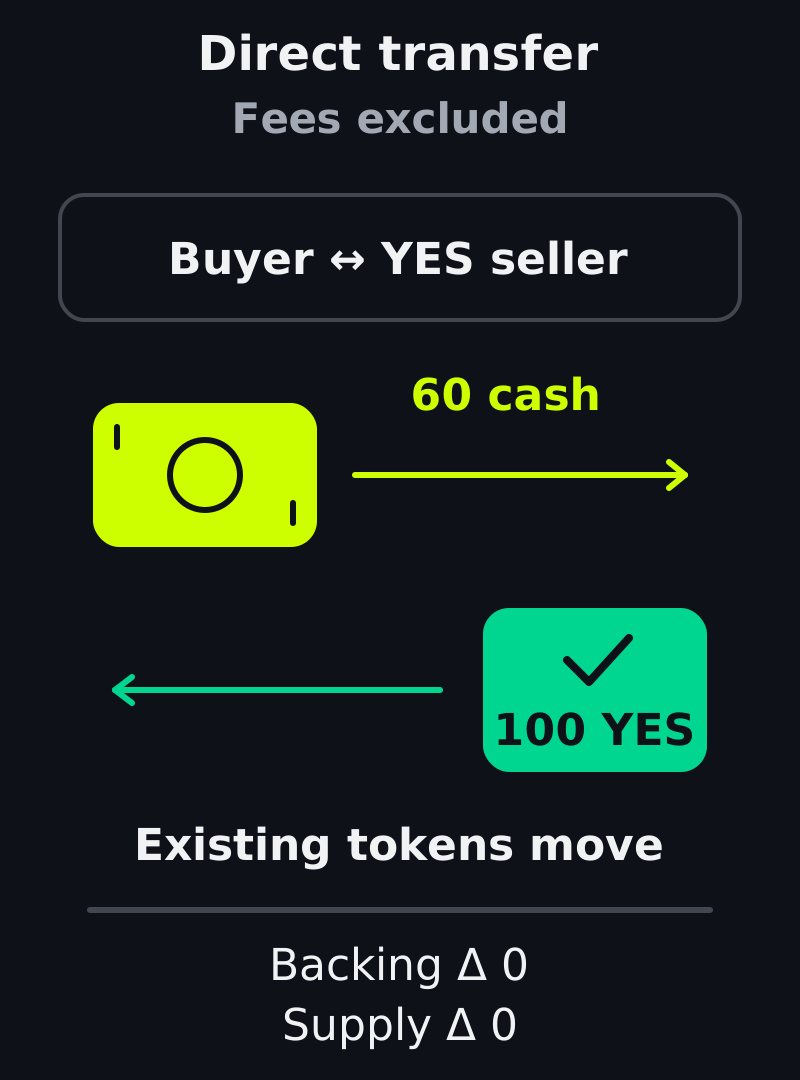
BUY YES × SELL YES. Изменения балансов для 100 существующих токенов без комиссий, газа и финансирования.
Общий выпуск YES, NO и заблокированное покрытие не меняются. Смена владельца не требует разделения; тот же механизм работает для BUY NO против SELL NO.
Публичный код CTF Exchange V2 даёт конкретный пример прямых расчётов, выпуска и объединения. Здесь прямая сделка означает смену владельца существующего токена исхода, а не внутреннюю классификацию каждой биржи.
Сделка с выпуском: два покупателя финансируют пару
Покупателю YES и покупателю NO не нужен владелец существующих токенов, если их взносы покрывают выпуск полных наборов. При фактических ценах 0,60 за YES и 0,40 за NO покупка по 100 каждого вносит 60 + 40 = 100 обеспечения.
Движения ниже не включают комиссии, газ и финансирование. Обеспечение попадает в резерв покрытия, а не становится выручкой другого трейдера.
Аккаунт | Отдаёт | Получает |
|---|---|---|
| Покупатель YES | 60 обеспечения | 100 YES |
| Покупатель NO | 40 обеспечения | 100 NO |
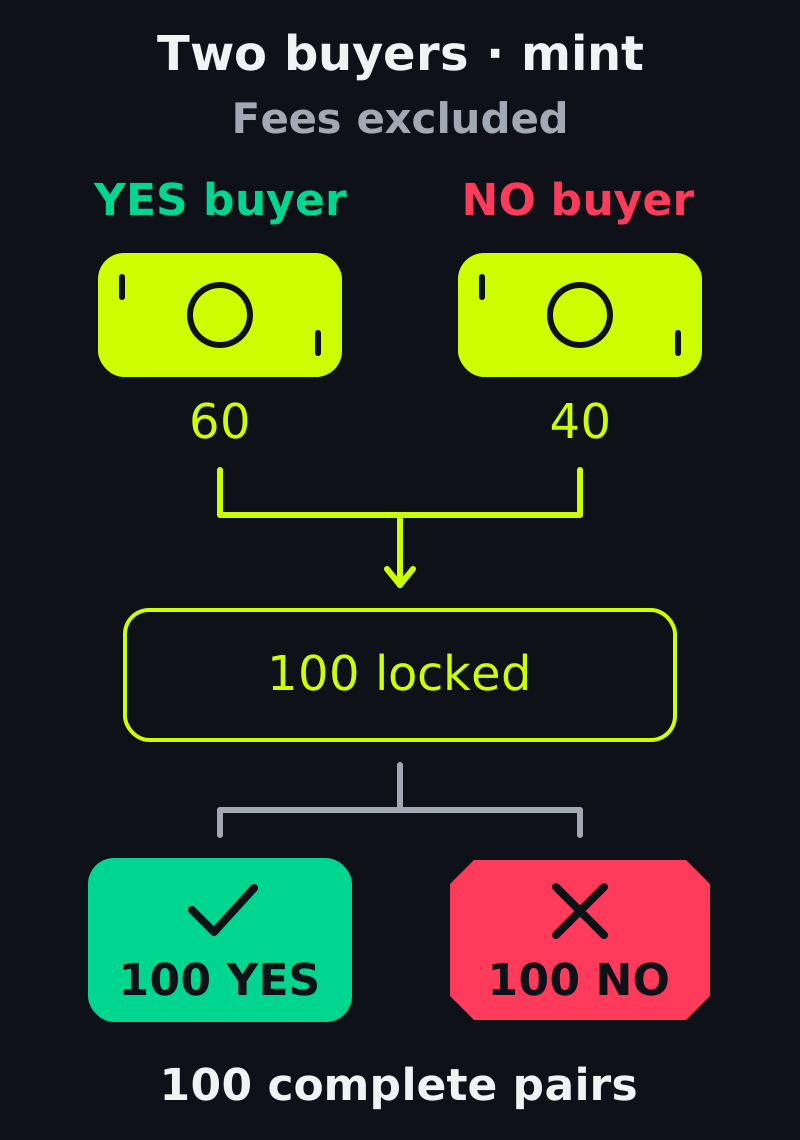
BUY YES × BUY NO. Новые 100 пар обеспечены 100 единицами; комиссии, газ и финансирование исключены.
Разделение 100 обеспечения создаёт 100 YES одному покупателю и 100 NO другому. Заблокированное обеспечение и выпуск каждого исхода увеличиваются на 100. Это 100 полных наборов, а не 200 единиц покрытия.
Сумма лимитов покупки может превышать единицу, но излишек необязательно блокируется.
Мейкер предоставляет заявку, оставшуюся в стакане, тейкер отправляет входящую заявку, которая её использует. В условной сделке с выпуском покупатель YES платит 0,15, а покупатель NO — 0,85, хотя разрешил до 0,90.
Исполнение проходит по 0,15 YES и 0,85 NO. Для 100 пар мейкер вносит 15, тейкер — 85. Лимит тейкера допускал 90, но неиспользованные пять единиц — ни дополнительное покрытие, ни необъяснённая комиссия.
Если лимиты покупки дают лишь 0,99, по этой модели покупатели не могут профинансировать пару стоимостью в единицу через данный маршрут. Более высокий лимит улучшает совместимость, но не гарантирует доступный объём или завершение расчётов.
Сделка с объединением: два продавца освобождают покрытие
Продавцы YES и NO могут предоставить равные количества совпадающих токенов. Объединение 100 YES и 100 NO сжигает 100 полных пар и освобождает 100 обеспечения: 60 можно выплатить продавцу YES, 40 — продавцу NO.
Движения ниже не включают комиссии, газ и финансирование. Продавцы уже владеют передаваемыми токенами.
Аккаунт | Отдаёт | Получает |
|---|---|---|
| Продавец YES | 100 YES | 60 обеспечения |
| Продавец NO | 100 NO | 40 обеспечения |
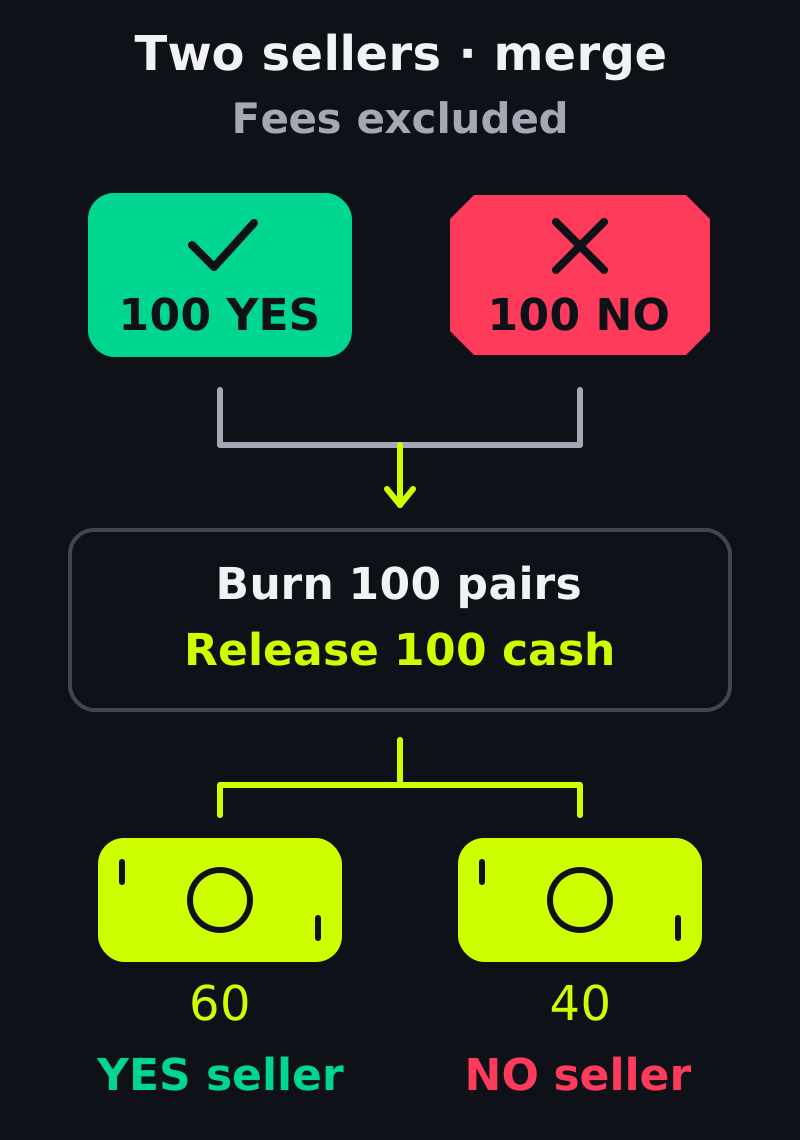
SELL YES × SELL NO. Сжигание 100 пар освобождает 100 обеспечения; комиссии, газ и финансирование исключены.
Заблокированное обеспечение уменьшается на 100, выпуск каждого исхода — на 100. Поступления берутся из существующего покрытия, а не от нового покупателя. Стоимость приобретения у продавцов по-прежнему определяет, означают ли эти поступления прибыль или убыток.
Сумма лимитов продажи может быть меньше единицы и оставлять место для улучшения цены. Допустим, исполнение выплачивает продавцу NO 0,30, а продавцу YES — 0,70 при его минимуме 0,60. Следующий расчёт использует эти условные исполнения и не описывает алгоритм распределения конкретной площадки.
Для 100 пар мейкер получает 30, тейкер — 70, больше своего минимума 60. Все освобождённые 100 единиц учтены; десять сверх минимума тейкера — улучшение цены.
Если минимальные цены продажи дают 1,01, пара, освобождающая единицу, не покроет оба минимума даже до затрат. Условие совместимости обратное: взаимодополняющим покупателям нужна достаточная общая готовность платить, а продавцам — суммарный минимум, покрываемый обеспечением.
Одна заявка может отображаться в двух стаканах
Фактическая заявка A на покупку 200 YES по 0,58 может поддерживать подразумеваемую продажу 200 NO по 1 − 0,58 = 0,42 через выпуск. Входящий покупатель NO предоставляет остальную часть покрытия пары.
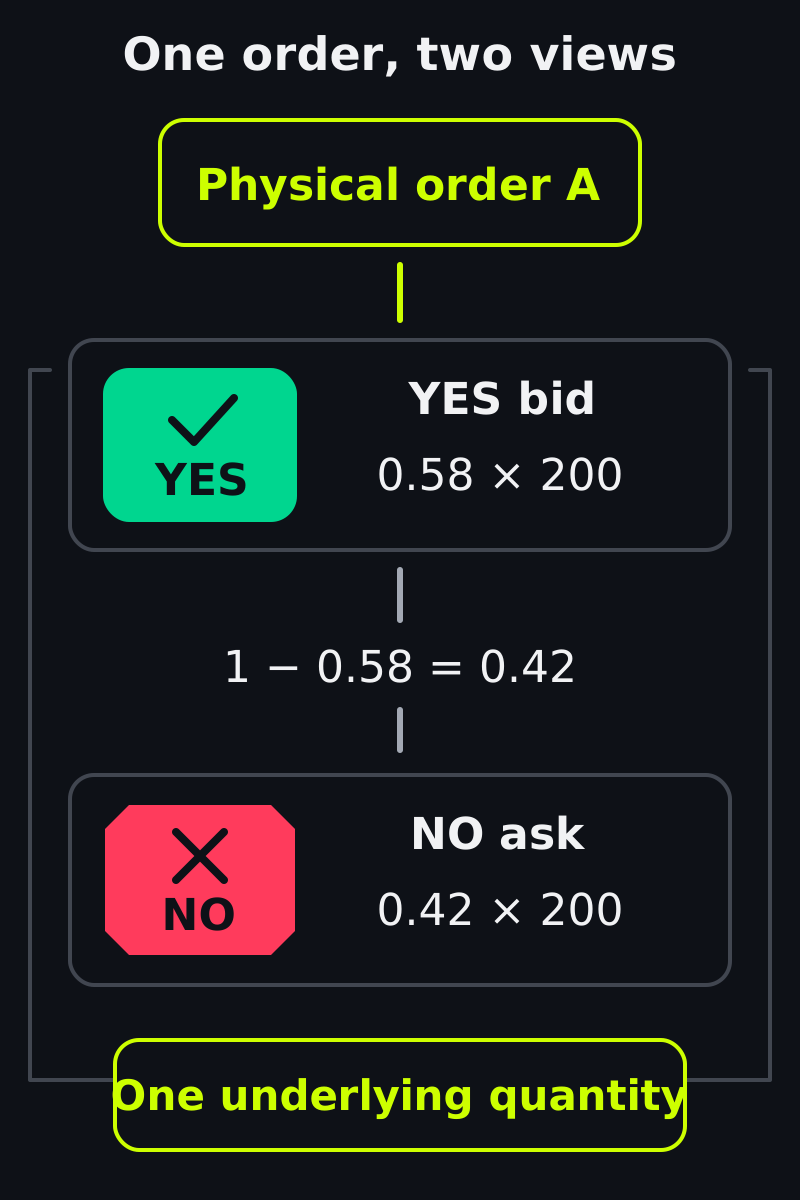
Два представления одной заявки, а не двойная ликвидность. Цены до затрат относятся к одному бинарному полному набору.
Эти представления не дают независимую ликвидность на 400 долей. Если A сначала покупает существующие 80 YES прямой сделкой, остаётся 120 для любого представления. Сложение показанных количеств посчитает одну заявку дважды.
Аналогично, продажа YES по 0,60 может подразумевать покупку NO по 0,40 через объединение. Входящий продавец NO должен владеть соответствующими токенами; подразумеваемая покупка не разрешает продавать отсутствующие на аккаунте токены.
Удаление исходной неисполненной заявки убирает и количество, поддерживающее соответствующее подразумеваемое исполнение. Второе представление — не отдельный капитал, а отмена не может обратить уже рассчитанную транзакцию.
Покупка NO не всегда равна продаже YES
Если начать со 100 обеспечения и без токенов, покупка 100 NO по 0,40 оставит 60 обеспечения и 100 NO. Разделение 100 обеспечения с последующей продажей полученных 100 YES по 0,60 оставит тот же итоговый портфель.
Второй маршрут временно требует 100 обеспечения, разделения и исполнимого спроса на YES; первому достаточно 40 до затрат. Комиссии, разрешения, задержки и ошибки между операциями могут существенно различать маршруты даже при одинаковых итоговых балансах.
Если же начать с уже имеющихся 100 YES, продажа по 0,60 оставит 60 обеспечения и никаких токенов исходов. Для экономического сравнения нужны начальные балансы и все промежуточные операции: такая продажа закрывает YES, не создавая NO.
Затраты и версии меняют детали исполнения
Условная комиссия 0,60 сверх покупки за 60 повышает необходимую сумму до 60,60; вычет той же комиссии из продажи за 60 оставляет 59,40. Это учётные примеры, а не тариф: узнайте реальную комиссию, её базу и округление для рынка.
Текущая документация Polymarket, проверенная 30 октября 2026 года, описывает сопоставление вне блокчейна и расчёты в нём. Руководство по позициям отличает CTF от Protocol V2: примеры используют механику CTF, а не универсальный рецепт интеграции.
В отдельном коде Polymarket CTF Exchange V2 суммы выпуска и объединения нескольких мейкеров агрегируются перед операциями CTF. Специализированный прямой маршрут тоже зависит от направления тейкера: обеспечение может всё ещё проходить через торговый контракт.
Это маршруты CTF Exchange V2, а не отдельная архитектура позиций Protocol V2. Объединение транзакций в пакет не доказывает универсальную экономию газа.
Отличие Kuest: сайт под своим брендом может использовать общий стакан
Публичная документация Kuest по архитектуре описывает расчёты по взаимодополняющим исходам. Это публичное описание продукта позволяет объяснить прямую сделку, выпуск и объединение, не раскрывая реализацию сервиса сопоставления.
То же публичное руководство описывает общие стаканы Kuest и каталоги, выбираемые оператором. Брендированный интерфейс может использовать общую инфраструктуру исполнения и показывать сфокусированную подборку рынков.
Это относится к интерфейсам, подключённым к одинаковым серверным сервисам Kuest, сети и активам рынка. Оно не объединяет ликвидность Polymarket и Kuest, не делает зеркальные токены взаимозаменяемыми и не гарантирует обеспеченные котировки.
Примеры выведены из учёта полного набора и явно заданных условных исполнений. Они не подтверждают текущую доступную глубину или параметры исполнения отдельного развёртывания.
Практическая проверка оператора: оценить реальную заявку заданного размера по различным исходным ордерам, включить комиссии и сверить полученные позиции и покрытие. Больше строк или брендированных страниц не создают дополнительный капитал контрагентов.
Создайте собственный рынок прогнозов с Kuest, подготовив такой план исполнения: юрисдикции аудитории, правила рынка, порядок определения исхода и необходимые размеры сделок. Это позволит оценивать брендированный продукт по его реальным потребностям в ликвидности.