
I token YES e NO nascono come due diritti coperti da un unico insieme completo di collaterale. La divisione crea i diritti, la fusione li ricompone e il riscatto li paga secondo un risultato registrato. Comprare un token da un altro trader è un’operazione distinta.
Il terzo articolo di Come funzionano Polymarket e Kuest segue gli asset sotto interfaccia, sistema di scambio e contratti. Se pagamento e prezzo ti sembrano ancora equivalenti, parti da cosa significa il prezzo di un mercato predittivo.
Parti dal collaterale, non dal prezzo
Usiamo la domanda ipotetica: «L’osservatorio A pubblicherà una temperatura di almeno 30,0 °C per la città B alle 12:00 UTC della data C?» Supponiamo che fonte, arrotondamento, alternativa e cancellazione siano definiti. Modelliamo una condizione binaria standard del Conditional Tokens Framework (CTF), con YES primo e NO secondo.
Il collaterale è l’asset impegnato a copertura delle posizioni. Nell’esempio un token vincente paga un’unità di collaterale; un’unità non equivale automaticamente a un dollaro. Una stablecoin introduce rischi dell’emittente, di trasferimento e di valore anche se l’interfaccia mostra il simbolo del dollaro.
Tutti i saldi seguenti escludono commissioni, gas e finanziamento. Usano una condizione, un asset collaterale e nessuna posizione padre. Queste ipotesi consentono di riconciliare ogni unità senza mescolare asset di un altro mercato.
CTF usa normalmente un token ERC-20 come collaterale e saldi ERC-1155 per gli esiti. ERC-1155 permette a un contratto di registrare molti ID: il saldo YES della domanda sulla temperatura e quello di un’elezione sono asset distinti, anche se mostrano lo stesso simbolo.
Un insieme completo ha un’identità precisa
Preparare una condizione registra oracolo, identificatore della domanda e numero degli esiti. Non deposita collaterale e non crea saldi di esito per nessuno. Nel codice Kuest CTF esaminato, preparazione e divisione sono funzioni separate.
Per CTF, l’ID della condizione è keccak256(abi.encodePacked(oracle, questionId, outcomeSlotCount)). L’indirizzo dell’oracolo fa parte dell’identità: lo stesso ID della domanda assegnato a un altro oracolo produce una condizione diversa.
Una collezione identifica un insieme di esiti, includendo l’eventuale collezione padre. Indirizzo del collaterale e ID della collezione identificano poi la posizione. La derivazione della collezione ha un proprio algoritmo: usa la funzione getCollectionId del contratto invece di inventare un hash delle etichette. La guida CTF per sviluppatori spiega la costruzione.
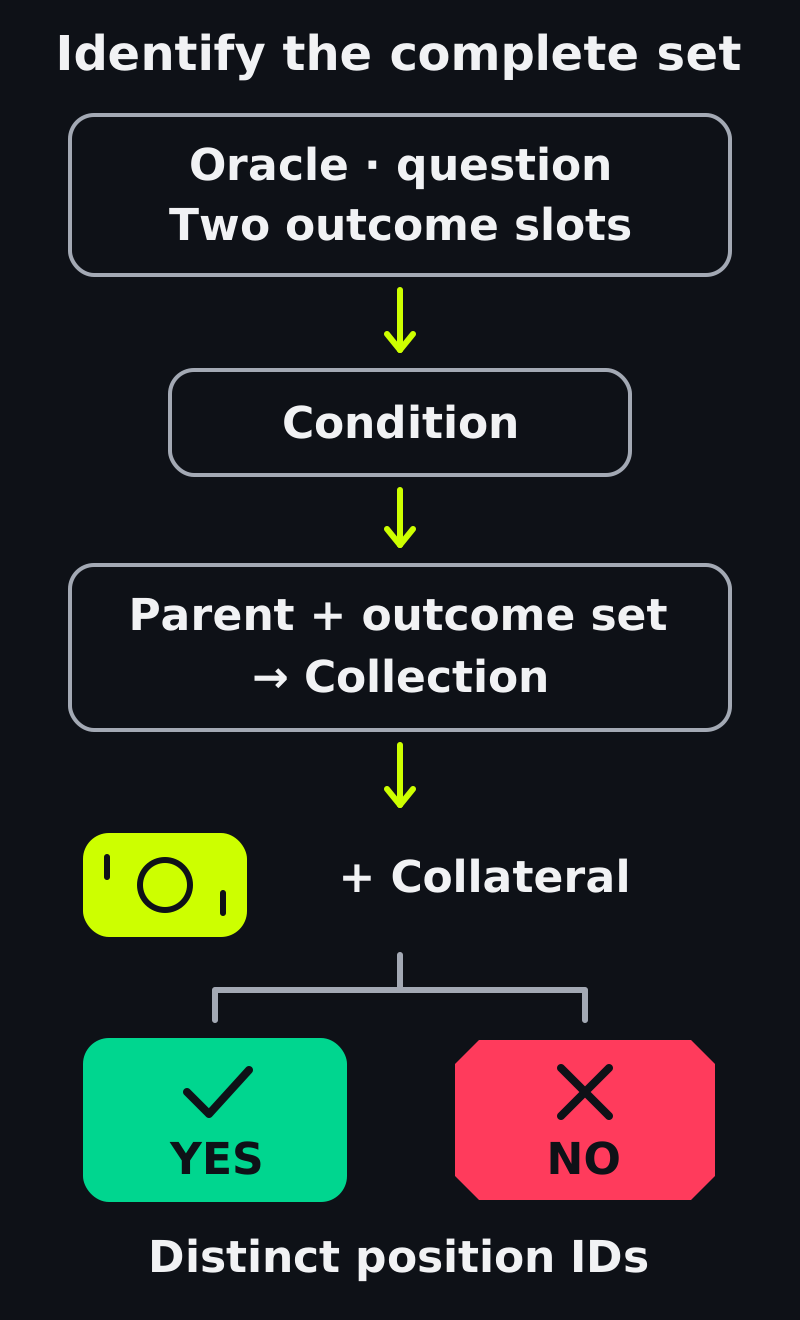
Una mappa della costruzione, non la formula dell’hash di collezione. Collaterale o percorsi diversi producono diverse posizioni.
Nell’esempio binario la partizione è [1, 2]: maschere di bit che selezionano separatamente il primo e il secondo slot. Insieme coprono tutti gli esiti senza sovrapporsi. La collezione padre contiene 32 byte zero: questa divisione parte dal collaterale, non da una posizione padre già condizionata.
Quindi titoli uguali non bastano per la fusione. Verifica rete, contratto del token, condizione, collaterale e percorso della collezione. Un YES Polymarket e un NO Kuest non formano un insieme locale completo solo perché le domande si somigliano.
Divisione: blocca 100, ricevi 100 di ogni esito
Parti da 100 unità di collaterale. Una divisione riuscita le trasferisce al contratto CTF e crea 100 YES più 100 NO per il chiamante. L’implementazione della divisione valida la partizione e compie i movimenti in una transazione; un errore annulla l’operazione.
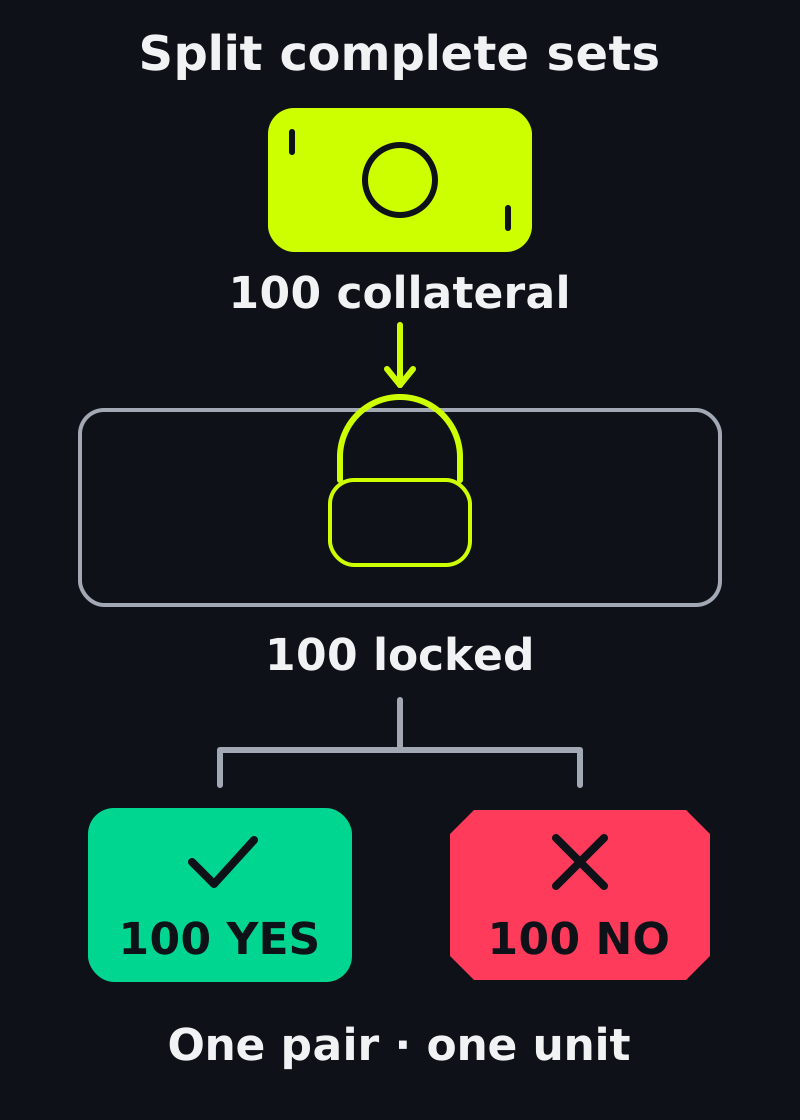
Una coppia corrisponde a un’unità di collaterale. La divisione crea entrambi i saldi senza scegliere una previsione.
Il wallet ha ora 200 token di esito, ma soltanto 100 coppie complete. Ogni coppia YES–NO è coperta da un’unità di collaterale. Con un normale risultato YES, YES paga uno e NO zero; con NO l’allocazione si inverte. La divisione ha creato inventario, non raddoppiato la ricchezza.
Detenere entrambe le parti non esprime una previsione direzionale. Un market maker può dividere per ottenere inventario da offrire sui due lati. Vendere poi alcuni YES cambia l’esposizione, perché nel wallet restano i NO corrispondenti. La divisione da sola non procura un compratore e non blocca ricavi di trading.
Un acquisto ordinario può invece trasferire token esistenti tra account. Se un trader ti vende 10 YES già esistenti, il suo saldo cala e il tuo aumenta; il trasferimento non deve creare nuovi YES o NO. Origine dell’inventario e prezzo pagato sono domande diverse.
Fusione: brucia 40 coppie, libera 40 di collaterale
Prima della risoluzione puoi fondere quantità uguali degli esiti corrispondenti. Da 100 YES e 100 NO, fondi 40 coppie: il contratto brucia 40 di ciascuno e restituisce 40 di collaterale. Conservi 60 YES, 60 NO e 40 di collaterale spendibile.
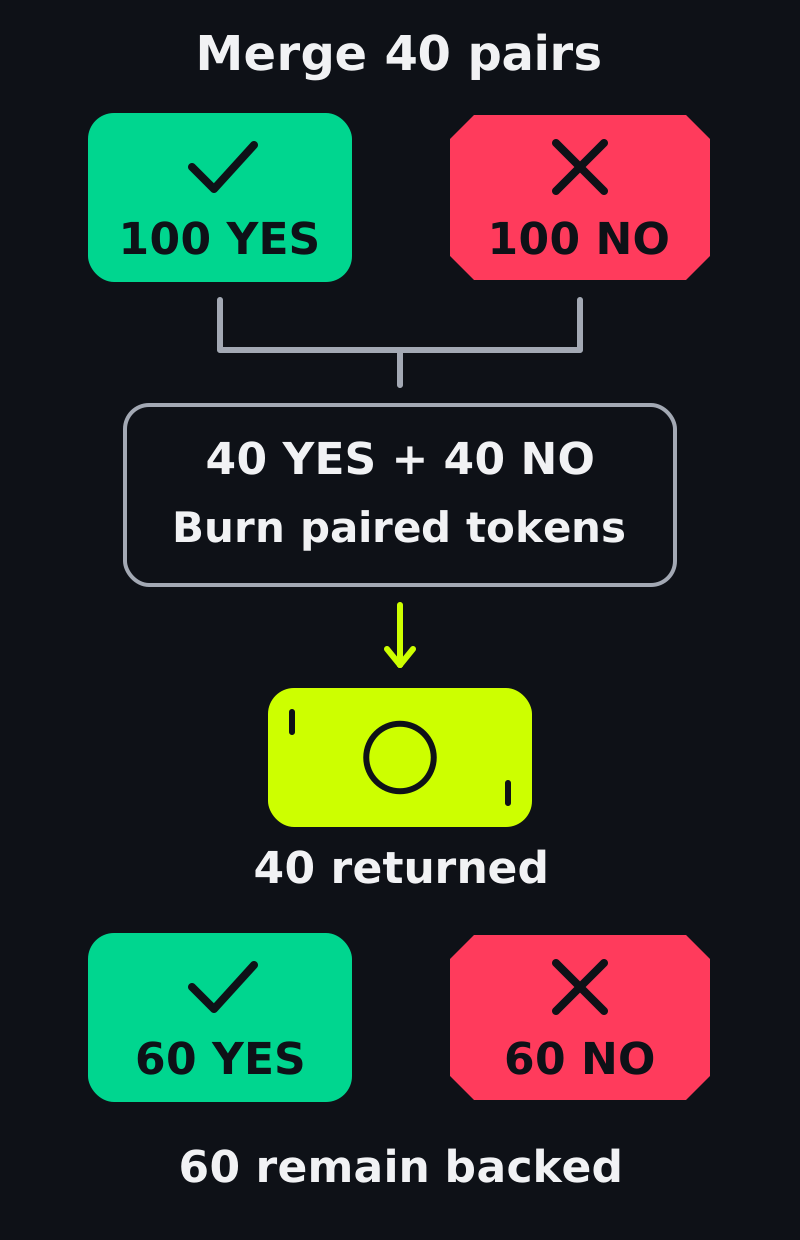
Bruciare coppie corrispondenti libera la loro copertura. I saldi di esito rimanenti non vengono bruciati né pagati.
Questo registro segue soltanto il nostro wallet e la copertura attribuibile ai suoi insiemi completi, non l’intero saldo del contratto. Commissioni, gas e finanziamento restano esclusi.
I saldi del wallet sono elencati come collaterale / YES / NO.
Fase | Saldi del wallet | Copertura |
|---|---|---|
| Inizio | 100 / 0 / 0 | 0 |
| Dividi 100 | 0 / 100 / 100 | 100 |
| Fondi 40 | 40 / 60 / 60 | 60 |
| Fondi i restanti 60 | 100 / 0 / 0 | 0 |
L’ultima riga è una possibile azione successiva, non un passaggio eseguito prima dell’esempio di riscatto. Riporta il wallet ai saldi iniziali prima dei costi, mostrando conservazione del valore, non profitto.
Con 60 YES e solo 20 NO corrispondenti puoi fondere al massimo 20 coppie. I 40 YES restanti conservano esposizione all’esito. Un solo YES non può liberare un’unità intera prima della risoluzione, perché non copre il risultato NO.
L’implementazione della fusione non richiede un risultato di pagamento. Ricomporre l’insieme completo funziona prima della risoluzione, ma la funzione non è limitata a quel periodo. Usa la copertura della coppia, senza trovare un compratore nel libro ordini.
Riscatto: usa il risultato, non l’ultima quotazione
Riprendi lo stato precedente con 40 di collaterale e 60 di ciascun token. Se il risultato registrato è YES, riscattare quei saldi paga 60 di collaterale per YES e zero per NO. Il wallet arriva a 100 prima dei costi; i token riscattati vengono bruciati.
Un wallet con soli 60 YES riceverebbe lo stesso pagamento di 60 unità. Il riscatto non richiede che il proprietario fornisca anche NO. È la differenza chiave rispetto alla fusione precedente alla risoluzione: il risultato registrato stabilisce quali singoli diritti pagano.
Nella funzione di riscatto esaminata, l’importo di ciascuna posizione scelta è il saldo moltiplicato per il numeratore del pagamento pertinente e diviso per il denominatore. Il denominatore è la somma dei numeratori registrati. Selezionare una posizione ne riscatta tutto il saldo in questa funzione CTF; non esiste un parametro di quantità parziale.
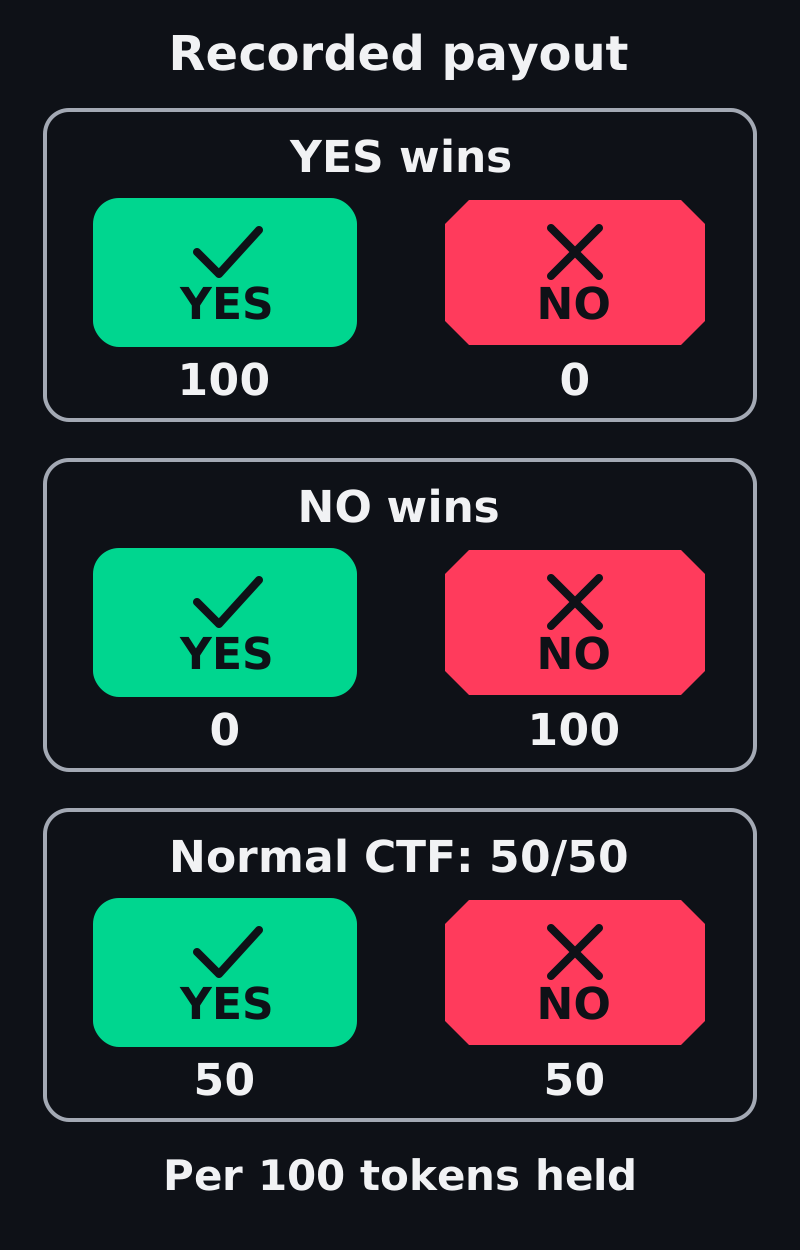
Collaterale ricevuto per 100 token di ogni esito, prima dei costi. Il caso 50/50 è una capacità del normale CTF, non una promessa o un risultato supportato da NegRisk.
Per 100 di ciascun token, [1, 0] paga 100 YES / 0 NO e [0, 1] paga 0 YES / 100 NO. Un pagamento normale CTF supportato di [1, 1] ha denominatore 2 e paga 50 per lato. Sono incassi di collaterale, non profitto netto; i costi di acquisto contano ancora.
La capacità di pagamento frazionario non è una promessa universale di rimborso in caso di cancellazione. Regole e risolutore devono consentire il risultato. Un evento NegRisk collegato necessita di proprie regole supportate di pagamento e recupero; non presumere che valga l’alternativa binaria ordinaria.
Il contratto calcola in unità base intere e arrotonda la divisione per difetto. Se il collaterale ha sei decimali, 100 unità significano 100000000 unità base; una sola unità base con pagamento a metà si arrotonda a zero. Non passare mai i decimali visualizzati come interi grezzi al contratto.
Raggiungere l’ora finale del mercato non stabilisce un pagamento. Il riscatto richiede un denominatore registrato diverso da zero; prima l’oracolo e la sua procedura devono fornire il risultato. Questo può introdurre attesa anche dopo la fine degli scambi.
Vendita e riscatto sono uscite diverse
Vendere richiede una proposta di acquisto eseguibile. Trasferisci token di esito a un compratore al prezzo concordato, entro quantità disponibile, costi di esecuzione e regolamento riuscito. Può chiudere una posizione prima del risultato, ma un punto medio mostrato non è una proposta di acquisto disponibile.
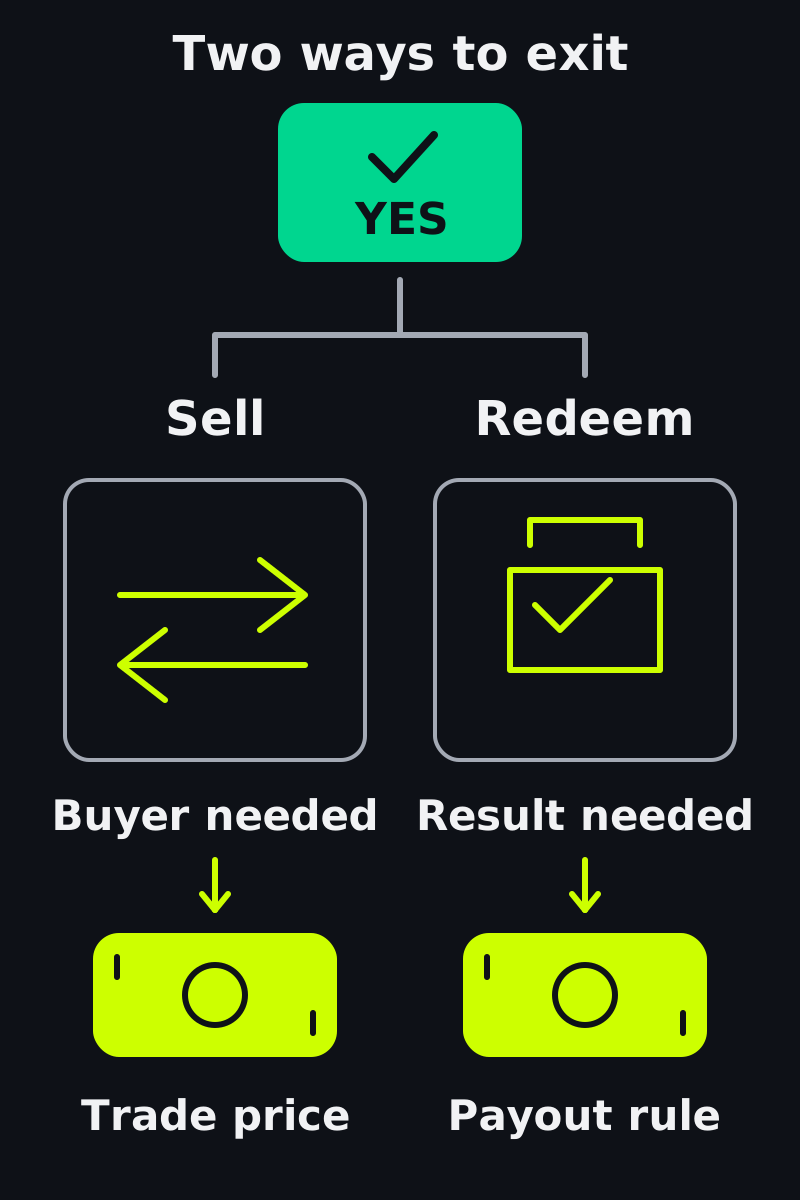
La vendita richiede compratore e prezzo eseguibile. Il riscatto richiede risultato registrato e percorso contrattuale corretto.
Il riscatto usa il pagamento registrato e il percorso appropriato dopo la risoluzione, senza un nuovo compratore nel libro. Acquistare a 0,60 e ottenere un pagamento vincente di un’unità produce 0,40 di guadagno lordo per token; un risultato perdente produce 0,60 di perdita, sempre prima dei costi.
Comprare entrambi gli esiti sotto il valore di fusione sostiene uno spread lordo solo dopo esecuzioni effettive di quantità uguali nello stesso insieme completo. Lati ineseguiti, identificatori errati, commissioni, autorizzazioni, transazioni fallite e rischio del collaterale possono annullare lo spread o lasciare esposizione direzionale. Una quotazione non è una strategia completata.
La differenza di Kuest: il contesto del creatore accompagna le posizioni
Kuest conserva queste meccaniche CTF ed estende la preparazione della condizione con l’indirizzo del creatore e un riferimento esterno ai metadati. La funzione di aggiornamento dei metadati limita le modifiche a creatore o amministratore e registra vecchio riferimento, nuovo riferimento e autore dell’aggiornamento.
Per l’operatore offre un modo, verificabile nel codice, di associare una condizione al creatore e tracciare i cambiamenti del riferimento. Non memorizza tutto il documento nel registro CTF, non congela ogni regola mostrata e non decide il pagamento. Servono ancora documenti accessibili e un percorso di risoluzione chiaramente identificato.
La guida pubblica CTF separa divisione, fusione e riscatto nel registro delle posizioni. Un adapter NegRisk è un percorso diverso: identifica interfaccia pubblicata e collaterale prima di tentare la stessa operazione di inventario.
I permessi seguono il percorso: la divisione richiede autorizzazione di spesa del collaterale al CTF o all’adapter pertinente. Fusione e riscatto a rischio negativo richiedono anche che l’adapter possa gestire le posizioni CTF. Le autorizzazioni di trading non abilitano automaticamente queste operazioni.
Controllo delle versioni al 30 ottobre 2026: la documentazione attuale di gestione delle posizioni di Polymarket distingue adapter del collaterale CTF da Router e PositionManager di Protocol V2. Un numero di versione o metodo simile non dimostra compatibilità con un’altra piattaforma. Usa il percorso documentato della posizione reale.
Le spiegazioni Kuest CTF possono essere confrontate con il contratto Polygon dal codice verificato pubblicamente. Non stabiliscono collaterale, permessi o risolutore effettivi di ogni mercato elencato. Prima di abilitare le azioni di inventario, conferma i dettagli e mostra divisione, fusione e riscatto come movimenti distinti.
Stai progettando questa esperienza per il pubblico? Crea il tuo mercato predittivo con Kuest portando regole, giurisdizioni del pubblico e requisiti di liquidità necessari a scegliere la configurazione operativa giusta.