
تبدأ رموز YES وNO كحقين يدعمهما ضمان مجموعة كاملة واحدة. ينشئ التقسيم هذين الحقين، ويعيد الدمج جمعهما، ويدفع الاسترداد وفق نتيجة مسجلة. أما شراء رمز من متداول آخر فعملية منفصلة.
يتتبّع المقال الثالث من آلية عمل Polymarket وKuest الأصول تحت الواجهة ونظام التداول والعقود. إذا ظل السعر والمبلغ المستحق يبدوان شيئاً واحداً، فابدأ بـمعنى سعر سوق التوقعات.
ابدأ بالضمان، لا بالسعر
نستخدم سؤالنا الافتراضي: «هل سيعلن المرصد A درجة حرارة للمدينة B تبلغ 30.0°C على الأقل عند 12:00 UTC في التاريخ C؟» نفترض تحديد قواعد المصدر والتقريب والبديل والإلغاء. نمثّل شرطاً ثنائياً قياسياً من Conditional Tokens Framework، أو CTF، وتأتي YES أولاً وNO ثانياً.
الضمان هو الأصل المودع لدعم المراكز. في هذا المثال، يدفع الرمز الفائز وحدة ضمان واحدة، والوحدة لا تعني تلقائياً دولاراً. تضيف العملة المستقرة مخاطر الجهة المصدرة والتحويل والقيمة حتى حين تعرض الواجهة رمز الدولار.
تستبعد الأرصدة التالية الرسوم والغاز والتمويل. تستخدم شرطاً واحداً وأصل ضمان واحداً ولا تستخدم مركزاً أصلياً مشروطاً. تتيح هذه الافتراضات مطابقة كل وحدة دون خلط أصول سوق أخرى بالحساب.
يستخدم CTF عادةً رمز ERC-20 للضمان وأرصدة ERC-1155 للنتائج. يتيح ERC-1155 لعقد واحد تتبّع معرّفات رموز كثيرة: رصيد YES لسؤال الحرارة ورصيد YES لانتخابات أصلان منفصلان، حتى لو ظهرا تحت الرمز المختصر نفسه.
للمجموعة الكاملة هوية دقيقة
يسجل إعداد الشرط الأوراكل ومعرّف السؤال وعدد النتائج. لكنه لا يودع ضماناً ولا ينشئ أرصدة نتائج لأي شخص. في شفرة Kuest CTF التي فُحصت، الإعداد والتقسيم دالتان منفصلتان.
في CTF، معرّف الشرط هو keccak256(abi.encodePacked(oracle, questionId, outcomeSlotCount)). عنوان الأوراكل جزء من هذه الهوية: إسناد معرّف السؤال نفسه إلى أوراكل آخر ينتج شرطاً مختلفاً.
تحدد المجموعة مجموعة من النتائج، بما في ذلك أي مجموعة أصلية. ثم يحدد عنوان الضمان ومعرّف المجموعة المركز. لاشتقاق المجموعة خوارزميته الخاصة؛ استخدم الدالة المساعدة getCollectionId في العقد بدلاً من ابتكار تجزئة للتسميات. يشرح دليل مطوري CTF هذا البناء.
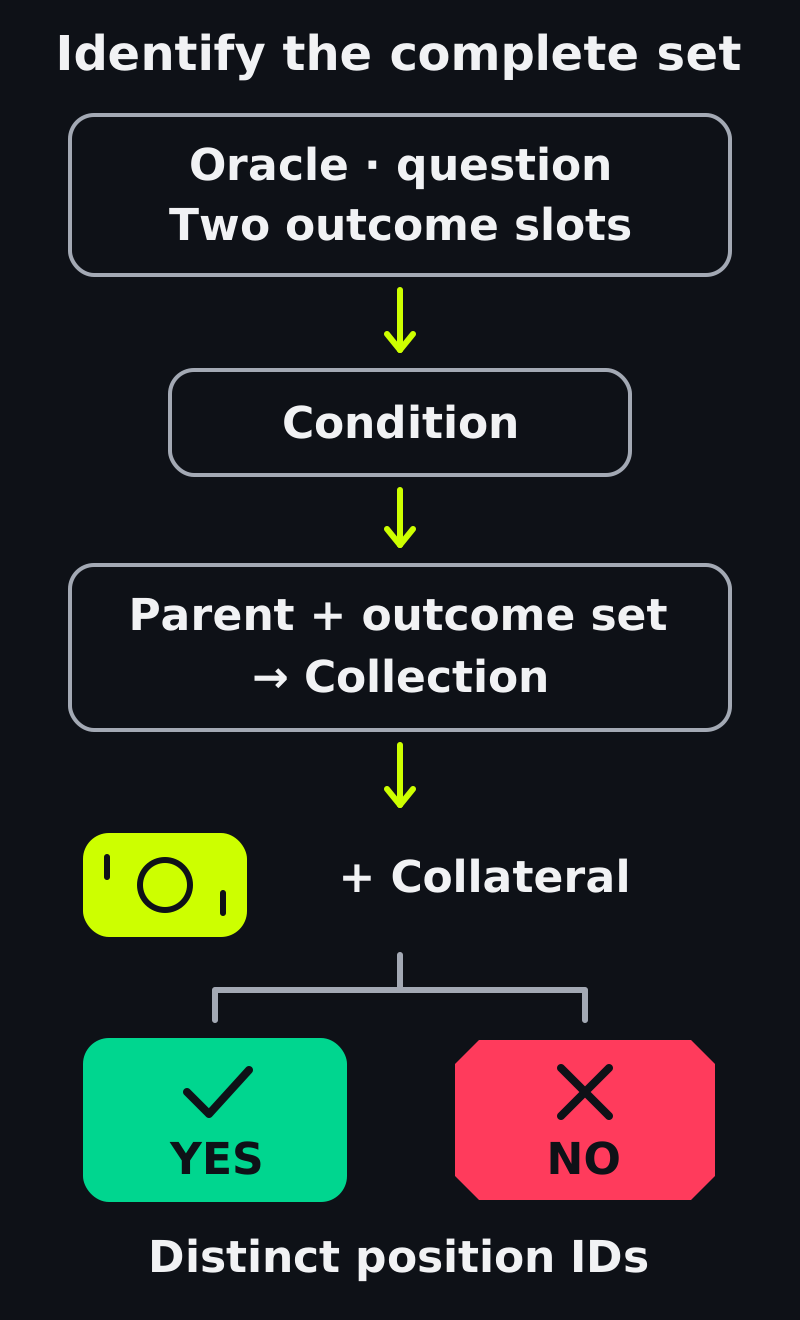
هذه خريطة بناء، لا صيغة تجزئة للمجموعة. اختلاف الضمان أو مسارات المجموعة ينتج مراكز مختلفة.
في مثالنا الثنائي، التقسيمة هي [1, 2]: أقنعة بتات تختار خانتي النتيجة الأولى والثانية على حدة. تغطيان كل النتائج معاً دون تداخل. المجموعة الأصلية هي 32 بايتاً صفرياً، أي إن هذا التقسيم يبدأ من الضمان لا من مركز أصلي مشروط بالفعل.
لذلك، تطابق العناوين لا يكفي للدمج. افحص الشبكة وعقد الرمز والشرط والضمان ومسار المجموعة. لا تتحول YES في Polymarket وNO في Kuest إلى مجموعة محلية كاملة لمجرد تشابه السؤالين.
التقسيم: اقفل 100 واحصل على 100 من كل نتيجة
ابدأ بـ100 وحدة ضمان. ينقل التقسيم الناجح هذه الوحدات إلى عقد CTF ويسكّ للمتصل 100 YES مع 100 NO. يتحقق تنفيذ التقسيم من التقسيمة ويجري هذه التغييرات في معاملة واحدة؛ والفشل يعيد العملية إلى ما قبلها.
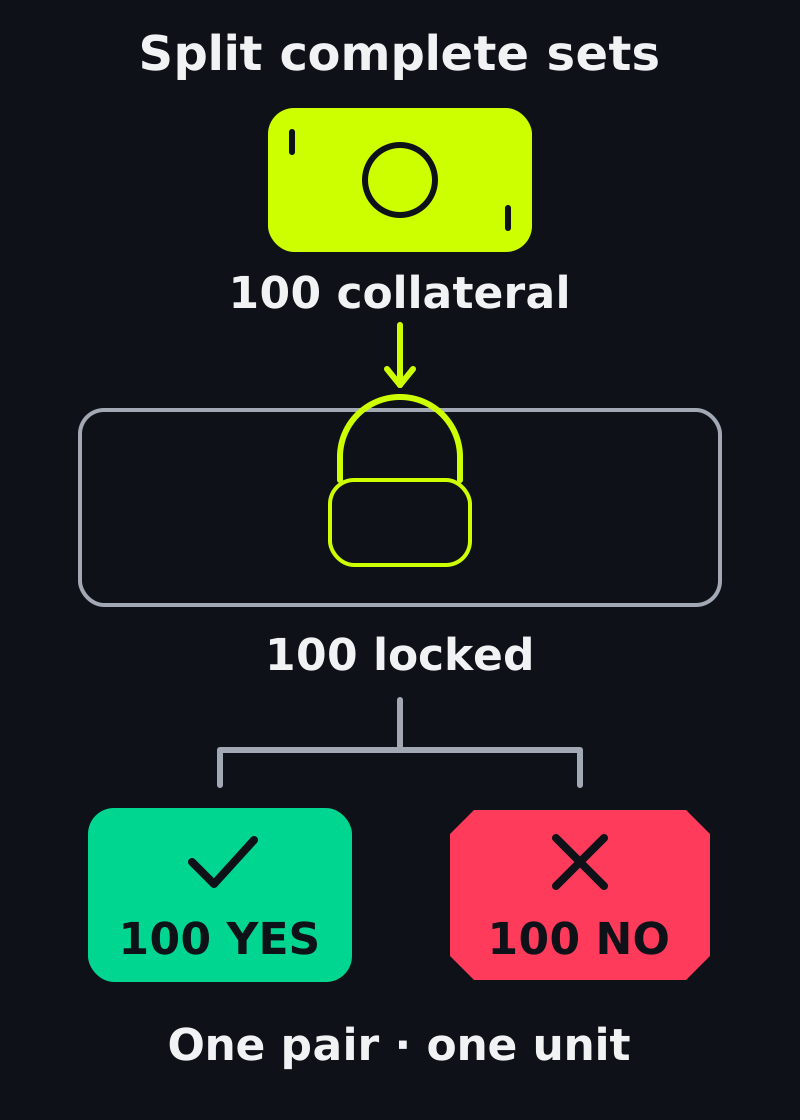
يقابل كل زوج وحدة ضمان واحدة. ينشئ التقسيم رصيدي النتيجتين دون اختيار توقع.
لدى المحفظة الآن 200 رمز نتيجة، لكنها تملك 100 زوج كامل فقط. يدعم كل زوج YES–NO وحدة ضمان واحدة. في نتيجة YES المعتادة، تدفع YES وحدة وNO صفراً، وتنعكس القسمة في نتيجة NO. أنشأ التقسيم مخزوناً، ولم يضاعف الثروة.
حيازة الجانبين لا تعبّر أيضاً عن توقع اتجاهي. قد يقسّم صانع السوق ليحصل على مخزون يعرضه على الجانبين. بيع بعض YES بعد ذلك يترك تعرضاً مختلفاً لأن المحفظة لا تزال تحتفظ بـNO المقابلة؛ التقسيم وحده لم يوفر مشترياً ولم يثبت إيراد تداول.
يمكن للشراء العادي بدلاً من ذلك نقل رموز موجودة بين الحسابات. إذا باع لك متداول 10 YES موجودة، ينخفض رصيده ويرتفع رصيدك؛ لا يتطلب هذا التحويل سكّ YES أو NO جديدة. مصدر المخزون والسعر المدفوع مقابله سؤالان مختلفان.
الدمج: احرق 40 زوجاً وأطلق 40 ضماناً
قبل الحسم، يمكنك دمج كميات متساوية من النتائج المتطابقة. من 100 YES و100 NO، ادمج 40 زوجاً: يحرق العقد 40 من كل منهما ويعيد 40 ضماناً. تحتفظ بـ60 YES و60 NO و40 ضماناً قابلاً للإنفاق.
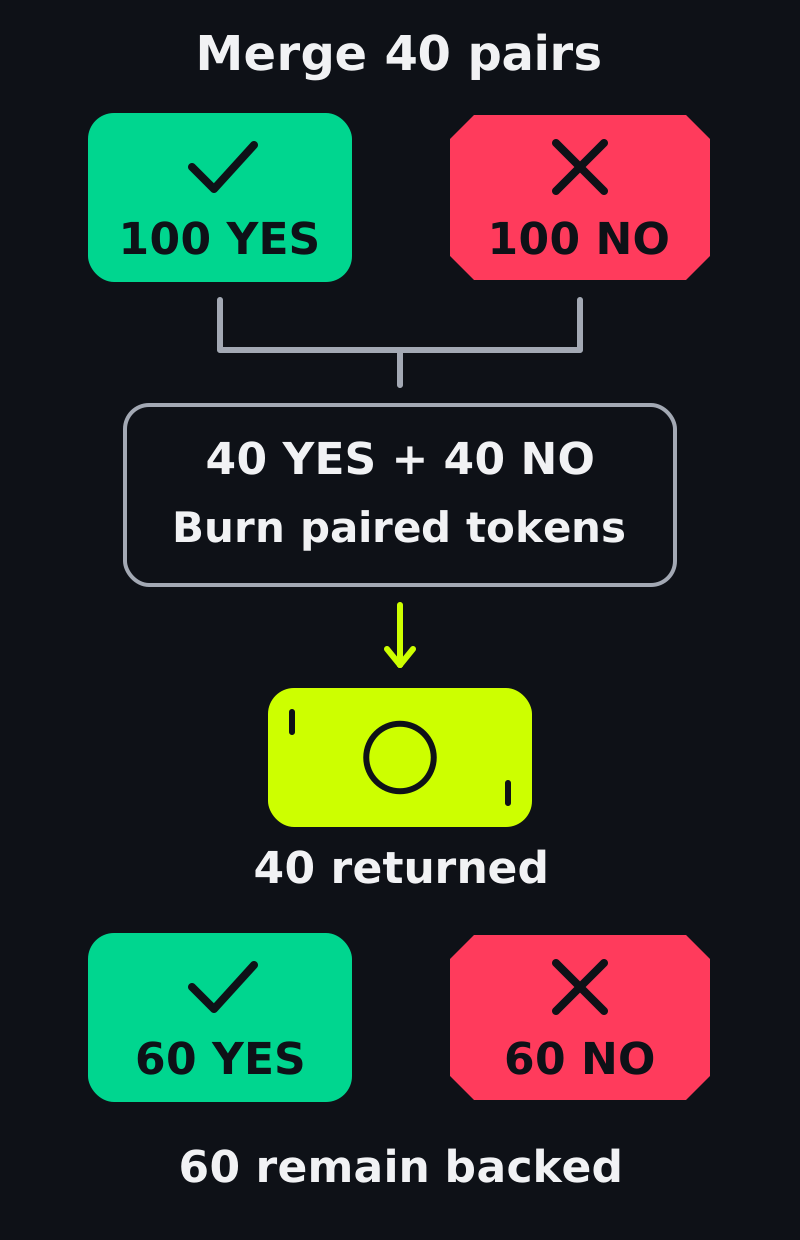
حرق الأزواج المتطابقة يطلق غطاءها. أرصدة النتائج المتبقية لا تُحرق ولا يُدفع عنها.
يتتبّع هذا السجل محفظتنا فقط والغطاء المنسوب إلى مجموعاتها الكاملة، لا كامل رصيد العقد. تبقى الرسوم والغاز والتمويل مستبعدة.
تُعرض أرصدة المحفظة بترتيب الضمان / YES / NO.
المرحلة | أرصدة المحفظة | الغطاء |
|---|---|---|
| البداية | 100 / 0 / 0 | 0 |
| تقسيم 100 | 0 / 100 / 100 | 100 |
| دمج 40 | 40 / 60 / 60 | 60 |
| دمج الـ60 المتبقية | 100 / 0 / 0 | 0 |
الصف الأخير خطوة تالية ممكنة، وليس خطوة ننفذها قبل مثال الاسترداد أدناه. يعيد المحفظة إلى أرصدتها الأولية قبل التكاليف، فيوضح حفظ القيمة لا تحقيق ربح.
مع 60 YES و20 NO متطابقة فقط، يمكنك دمج 20 زوجاً كحد أقصى. تظل 40 YES المتبقية معرضة للنتيجة. لا تستطيع YES منفردة إطلاق وحدة كاملة قبل الحسم لأنها لا تغطي نتيجة NO.
لا يتطلب تنفيذ الدمج نتيجة دفع. تعمل إعادة جمع المجموعة الكاملة قبل الحسم، ولا تقتصر الدالة على تلك الفترة. تستخدم غطاء الزوج بدلاً من البحث عن مشترٍ في دفتر الأوامر.
الاسترداد: استخدم النتيجة، لا آخر سعر معروض
نعود الآن إلى الحالة السابقة: 40 ضماناً و60 من كل رمز. إذا كانت النتيجة المسجلة YES، فإن استرداد هذه الأرصدة المختارة يدفع 60 ضماناً عن YES وصفراً عن NO. تصل المحفظة إلى 100 ضمان قبل التكاليف، وتُحرق الرموز المستردة.
تحصل محفظة تملك 60 YES فقط على دفع YES نفسه، أي 60 وحدة. لا يشترط الاسترداد أن يوفر مالكها NO أيضاً. هذا هو الفرق الأساسي عن الدمج قبل الحسم: النتيجة المسجلة تحدد أي الحقوق الفردية تستحق الدفع.
في دالة الاسترداد المفحوصة، مبلغ كل مركز مختار هو رصيده مضروباً في بسط الدفع المعني ومقسوماً على المقام. المقام مجموع البسوط المسجلة. اختيار المركز في دالة CTF هذه يسترد كامل رصيده؛ لا يوجد وسيط لكمية جزئية.
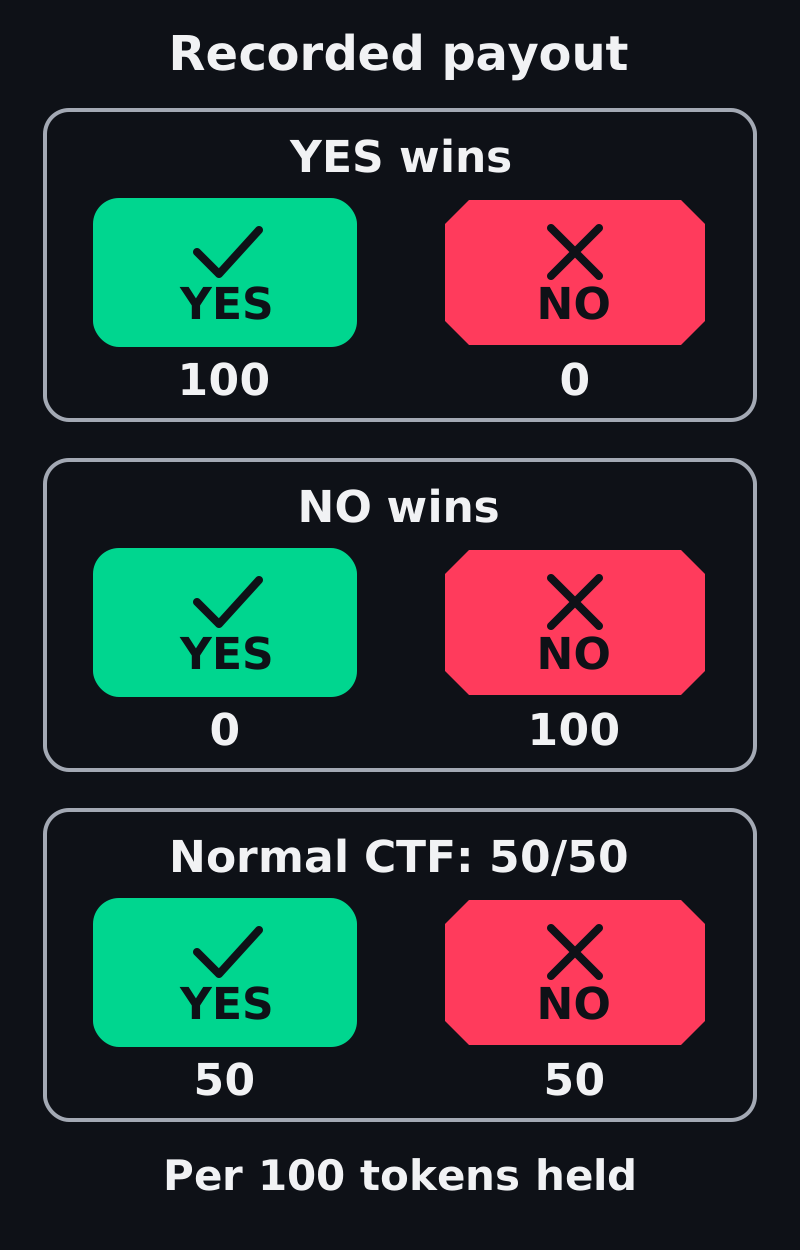
الضمان المستلم لكل 100 رمز من كل نتيجة، قبل التكاليف. حالة 50/50 قدرة في CTF العادي، وليست وعداً أو نتيجة مدعومة في NegRisk.
لكل 100 من الرمزين، تدفع [1, 0] مقدار 100 YES / 0 NO، وتدفع [0, 1] مقدار 0 YES / 100 NO. أما دفع CTF العادي المدعوم [1, 1] فمقامه 2 ويدفع 50 لكل جانب. هذه مبالغ ضمان مستلمة، لا صافي ربح؛ وتبقى تكاليف الاقتناء مهمة.
قدرة الدفع الجزئي هذه ليست وعداً عاماً باسترداد ثمن الشراء عند الإلغاء. يجب أن تسمح قواعد السوق وجهة الحسم بالنتيجة. يحتاج حدث NegRisk مرتبط إلى قواعد دفع واستعادة مدعومة تخصه؛ لا تفترض تطبيق بديل السوق الثنائية العادية.
يحسب العقد بوحدات أساسية صحيحة ويقرّب القسمة إلى أسفل. إذا كان رمز الضمان يستخدم ست منازل عشرية، فـ100 وحدة تعني 100000000 وحدة أساسية؛ وتُقرّب وحدة أساسية واحدة في دفع النصف إلى صفر. لا تمرّر الكسور العشرية المعروضة كأعداد العقد الخام الصحيحة.
بلوغ وقت نهاية السوق لا يثبت استحقاق دفع. يحتاج الاسترداد مقام دفع مسجلاً غير صفري؛ ويجب أن يقدّم الأوراكل وإجراؤه المضبوط النتيجة أولاً. قد يضيف ذلك انتظاراً حتى بعد انتهاء التداول.
البيع والاسترداد مساران مختلفان للخروج
يحتاج البيع طلب شراء قابلاً للتنفيذ. تنقل رموز النتيجة إلى مشترٍ بالسعر المتفق عليه، ضمن الكمية المتاحة وتكاليف التنفيذ ونجاح التسوية. قد يغلق مركزاً قبل النتيجة، لكن السعر الوسطي المعروض ليس عرض شراء متاحاً.
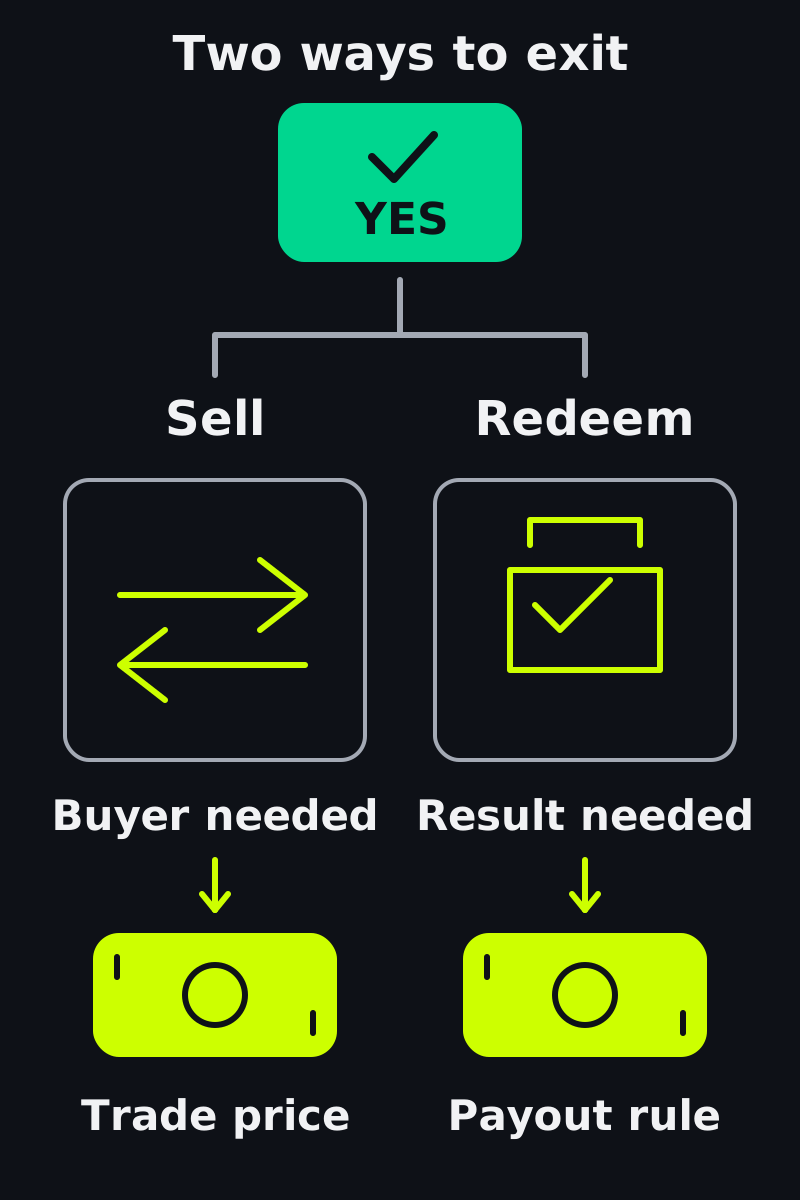
يحتاج البيع مشترياً وسعراً قابلاً للتنفيذ. ويحتاج الاسترداد نتيجة مسجلة ومسار العقد الصحيح.
يستخدم الاسترداد الدفع المسجل ومسار العقد المناسب بعد الحسم، ولا يحتاج مشترياً جديداً في دفتر الأوامر. اقتناء الرمز عند 0.60 ثم فوزه بدفع وحدة واحدة ينتج مكسباً 0.40 للرمز قبل التكاليف؛ والخسارة تنتج فقدان 0.60، قبل التكاليف أيضاً.
شراء النتيجتين بأقل من قيمة دمجهما لا يدعم فارقاً قبل التكاليف إلا بعد تنفيذ كميات متساوية فعلياً من المجموعة الكاملة نفسها. قد تمحو الأطراف غير المنفذة والمعرّفات الخاطئة والرسوم والموافقات وفشل المعاملة ومخاطر الضمان الفارق، أو تترك تعرضاً اتجاهياً. السعر المعروض وحده ليس استراتيجية مكتملة.
ما يميز Kuest: سياق المنشئ مرتبط بالمراكز
تحتفظ Kuest بآليات أصول CTF هذه وتضيف إلى إعداد الشرط عنوان المنشئ ومرجع بيانات وصفية خارجي. تقصر دالة تحديث البيانات الوصفية التحديث على المنشئ أو المسؤول، وتسجل المرجع القديم والجديد ومن أجرى التحديث.
يوفر ذلك للمشغّل وسيلة على مستوى الشفرة لربط الشرط بمنشئه وتتبع تغيّر مراجع البيانات الوصفية. لكنه لا يخزن كامل وثيقة السوق في سجل CTF، ولا يجمّد كل قاعدة معروضة، ولا يحدد الدفع. ما زال على المشغّل توفير وثائق متاحة ومسار حسم واضح الهوية.
يفصل دليل CTF العام بين عمليات التقسيم والدمج والاسترداد في سجل المراكز. مهايئ NegRisk مسار عقد مختلف؛ حدد واجهته المنشورة وضمانه قبل محاولة عملية المخزون نفسها.
تتبع الصلاحيات ذلك المسار: يحتاج التقسيم سماح إنفاق الضمان للهدف المعني من CTF أو المهايئ. ويحتاج دمج المخاطر السلبية واستردادها أيضاً إلى تخويل المهايئ التعامل مع مراكز CTF. موافقات التداول لا تصرّح تلقائياً بعمليات المخزون هذه.
فحص الإصدار في 30 أكتوبر 2026: تميّز وثائق إدارة المراكز الحالية في Polymarket بين مهايئات ضمان CTF وبين Router وPositionManager في Protocol V2. رقم إصدار أو اسم دالة مشابه لا يثبت التوافق مع منصة أخرى. استخدم المسار الموثق للمركز الفعلي.
يمكن مطابقة شروح Kuest CTF أعلاه مع عقدها على Polygon ذي الشفرة المتحقق منها علناً. لكنها لا تثبت الضمان أو الصلاحيات أو جهة الحسم الحالية لكل سوق مدرجة. قبل إتاحة عمليات المخزون، أكد هذه التفاصيل واعرض التقسيم والدمج والاسترداد كتحركات أصول منفصلة.
تخطط لهذه التجربة لجمهورك؟ أنشئ سوق توقعات خاصاً بك عبر Kuest، وجهّز قواعد السوق والولايات القضائية للجمهور المقصود ومتطلبات السيولة اللازمة لاختيار إعداد التشغيل المناسب.