“A não vence” pode significar “B ou C vence”. Isso só vale se B e C cobrirem todas as possibilidades restantes. Essa pequena condição explica tanto a eficiência de capital do risco negativo, ou NegRisk, quanto os erros de tratar qualquer grupo de mercados relacionados como posições intercambiáveis.
Este oitavo artigo de Como Polymarket e Kuest funcionam parte da divisão, combinação e resgate e da autoridade de resolução. Vamos acompanhar um evento fictício com três candidatos, comparar os pagamentos em cada estado possível de vitória e conferir o que uma conversão realmente devolve.
Um grupo na tela não é uma relação entre pagamentos
“A vencerá?”, “A participação ultrapassará 60%?” e “O resultado será anunciado no domingo?” podem pertencer à mesma página de eleição. Várias podem terminar como YES juntas, ou todas podem terminar como NO. O tema compartilhado não dá direito de trocar uma posição por outra.
No nosso evento didático, as regras selecionam exatamente um vencedor entre A, B e C, usando a mesma disputa, o mesmo resultado oficial e o mesmo limite de evidência. Mutuamente exclusivos significa que dois não podem vencer juntos. Exaustivos significa que um deles precisa vencer. Juntas, essas condições criam um conjunto com exatamente um vencedor. Cada candidato ainda tem uma pergunta binária, com suas próprias posições YES e NO; o NegRisk liga essas perguntas por um mecanismo contratual compatível.
As regras precisam dizer o que acontece com desistências, candidatos substitutos, empates e uma disputa sem resultado válido. Uma desistência pode fazer aquele candidato perder sem alterar os demais. Um empate exige uma regra definida de escolha do vencedor ou outro desenho de mercado compatível. Se o evento puder terminar fora de A/B/C, a identidade de três resultados abaixo deixa de cobrir todos os estados. Um cancelamento não autoriza automaticamente um resultado de todos NO nem um reembolso.
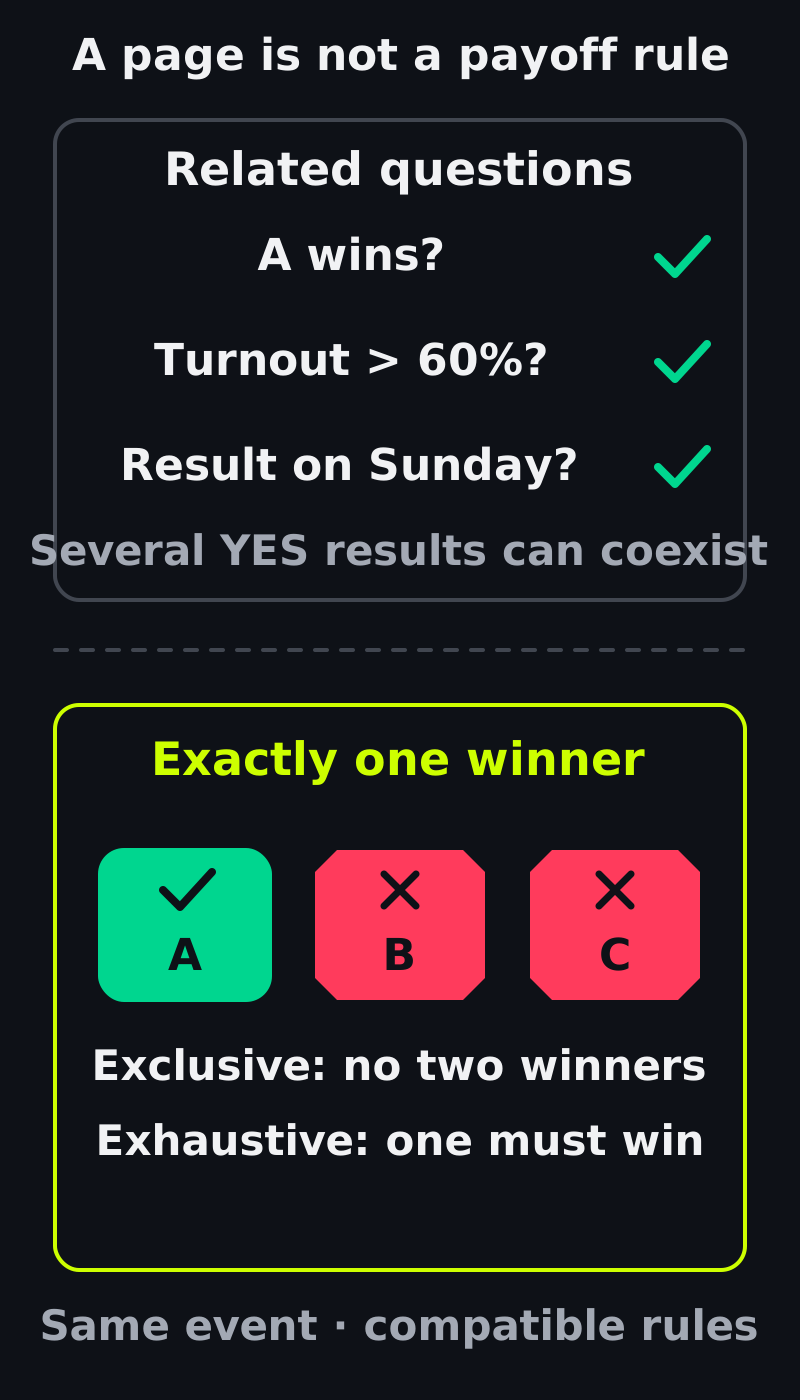
Um tema compartilhado não estabelece a identidade dos pagamentos. As regras precisam sustentar exatamente um resultado vencedor.
Comprove a relação escrevendo os pagamentos
Considere que um token YES vencedor paga uma unidade de garantia, um YES perdedor paga zero e cada NO paga o oposto do YES de sua pergunta. Ignore as taxas de conversão nesta primeira comparação.
| Vencedor final | NO(A) | YES(B) | YES(C) | YES(B) + YES(C) |
|---|---|---|---|---|
| A | 0 | 0 | 0 | 0 |
| B | 1 | 1 | 0 | 1 |
| C | 1 | 0 | 1 | 1 |
As colunas NO(A) e total da cesta coincidem em todos os estados permitidos: NO(A) tem o mesmo pagamento final que YES(B) mais YES(C). Manter os dois tokens YES não paga duas unidades quando B vence; C perde. Essa é uma comparação entre direitos, não uma afirmação de que os preços de compra ou os custos de execução atuais sejam iguais.
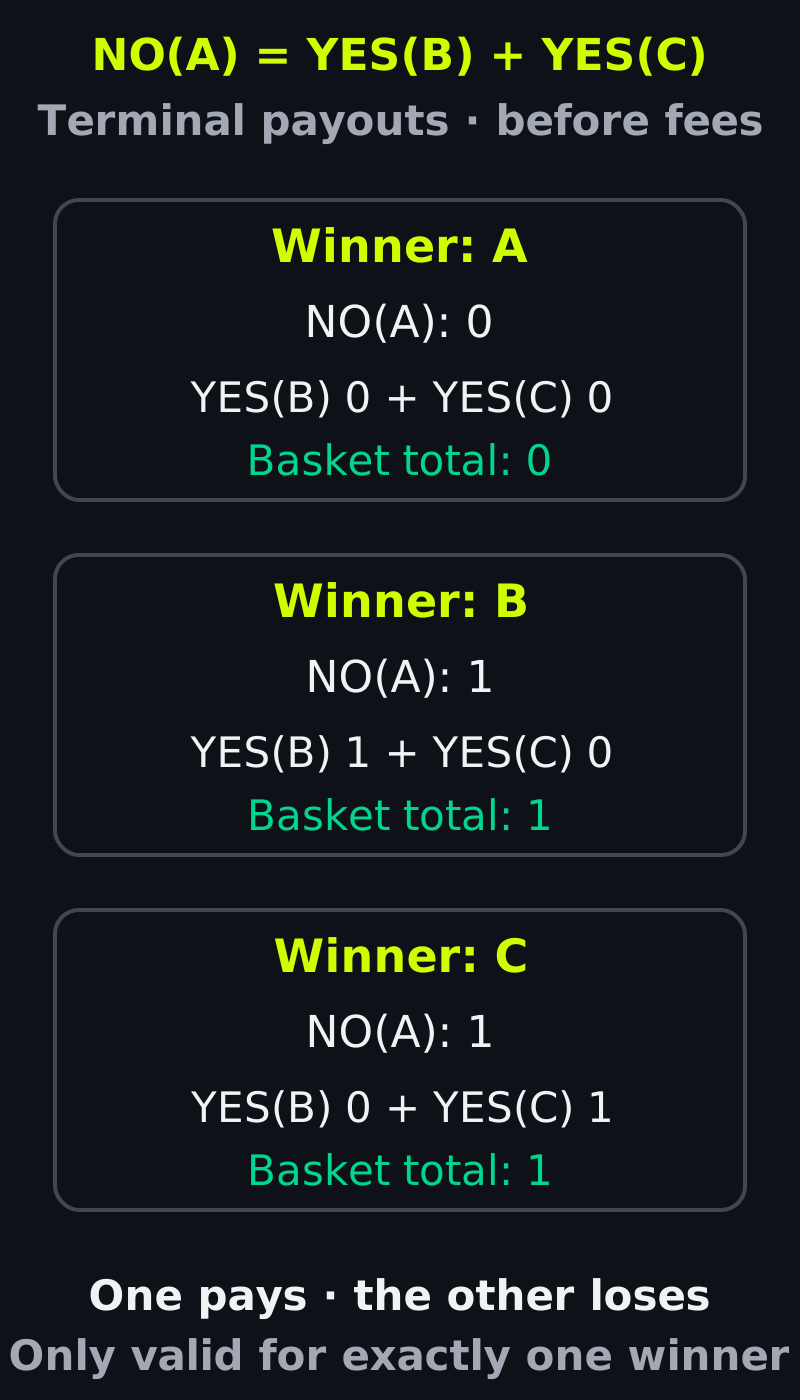
Dois tokens YES não significam dois direitos vencedores: sob as regras definidas, no máximo um entre B e C pode vencer.
Agora acrescente um possível vencedor D sem acrescentar sua posição. Se D vencer, NO(A) paga um enquanto YES(B) mais YES(C) paga zero. Ou permita que B e C vençam juntos: sua cesta paga dois enquanto NO(A) paga um. Esses contraexemplos mostram por que exclusividade e abrangência de todos os resultados precisam ser verificadas antes de usar a identidade.
Existe um exemplo público correspondente: o gerenciador de estado CTF da Polymarket rejeita um segundo reporte YES depois que um vencedor é determinado. Isso não comprova que alguma pergunta necessariamente receberá YES. Impedir mais de um vencedor no contrato não corrige regras incompletas para o mundo real.
A conversão transforma essa relação em estoque utilizável
A documentação atual da Polymarket distingue o CTF NegRisk Adapter do Router e NegRiskModule do Protocol V2. Os exemplos de implementação abaixo tratam do adaptador CTF público identificado. Eles não são instruções para todos os sistemas atuais de posições da Polymarket ou da Kuest.
Na conversão CTF, selecionar A e converter 100 NO(A) devolve 100 YES(B) e 100 YES(C) quando a taxa de conversão é zero. Nenhum recurso é liberado nesse caso de um único NO. Quem chama a função abre mão do direito NO original; a transação não mantém as duas versões disponíveis para gastar.
Isso torna a eficiência de capital concreta. Suponha que um provedor de liquidez deposite 100 unidades de garantia e divida a pergunta A em 100 YES(A) e 100 NO(A). Converter a parte NO produz 100 YES(B) e 100 YES(C), deixando 100 YES de cada candidato lastreados pelas 100 unidades originais, antes das taxas. Exatamente um conjunto YES de candidato pode pagar 100. Dividir independentemente as três perguntas binárias sem vínculo exigiria 300 unidades brutas de garantia e também criaria três estoques NO.
O provedor reorganizou direitos existentes e pode cotar o estoque resultante. Vendê-lo muda sua exposição; a conversão, por si só, não gera lucro de negociação. Uma taxa diferente de zero reduz as partes convertidas, e a formação de mercado ainda exige compradores, preços executáveis e gestão de estoque.
Várias posições NO também podem liberar garantia
A operação mais geral aceita a mesma quantidade de cada posição NO selecionada. Com N perguntas e K posições NO selecionadas, uma conversão sem taxa devolve essa quantidade de YES em cada uma das N−K perguntas não selecionadas, mais K−1 vezes a quantidade em garantia.
Para A/B/C, converta 100 NO(A) e 100 NO(B). O resultado é 100 unidades de garantia agora, mais 100 YES(C). Se A ou B vencer, a cesta NO original paga 100; os recursos já devolvidos fornecem 100 e YES(C) paga zero. Se C vencer, os dois NO originais pagam, totalizando 200; a saída fornece 100 em recursos mais um direito vencedor de 100 unidades.
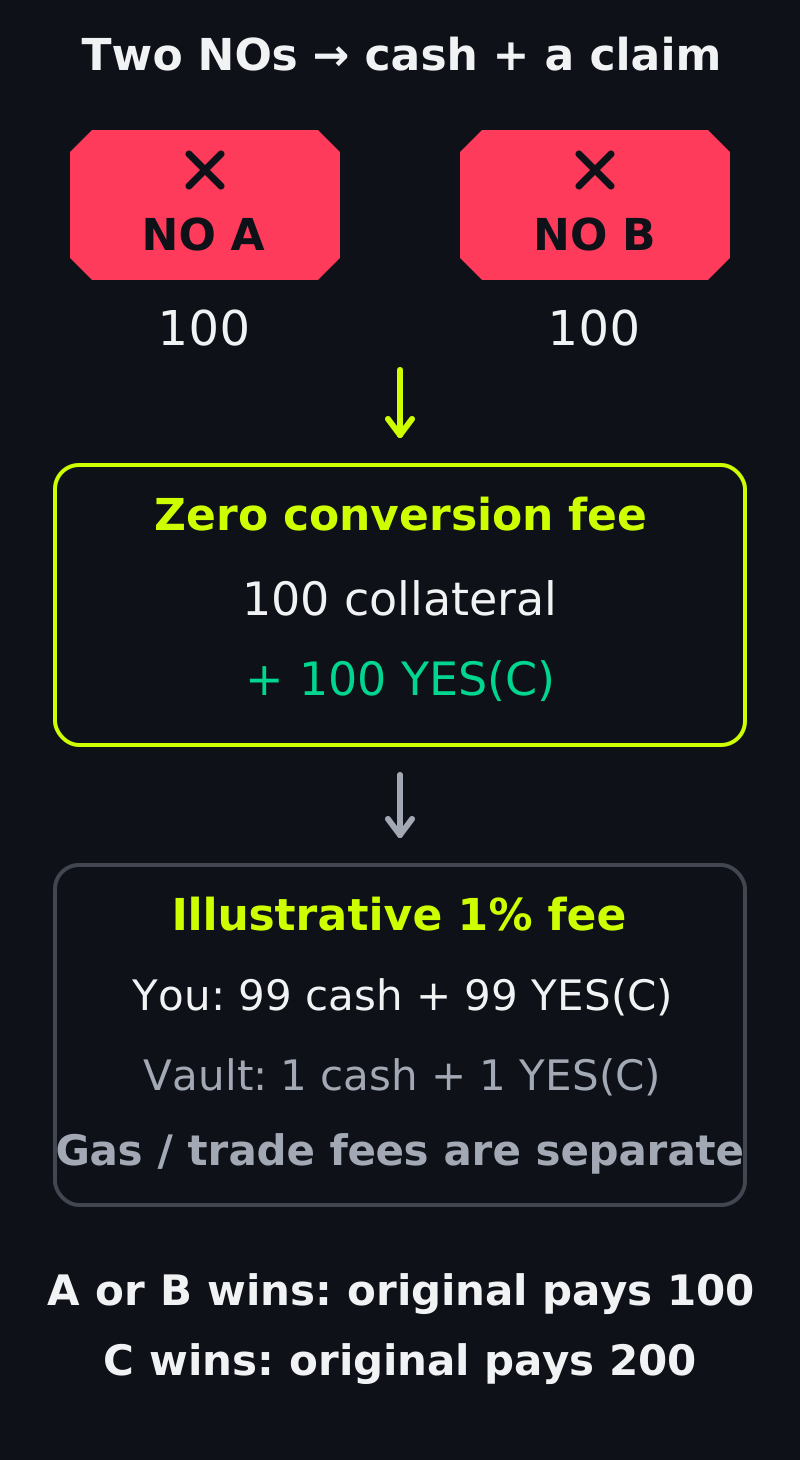
Uma conversão de dois NO libera como recursos parte de um direito existente. Uma taxa configurada reduz tanto a garantia quanto os tokens YES devolvidos.
Selecionar os três NO devolve 200 unidades de garantia e nenhum token YES, antes das taxas: em todo estado válido, exatamente dois NO vencem. Selecionar apenas A devolve as outras duas partes YES e nenhuma garantia. São aplicações diferentes da mesma identidade, não programas separados de recompensa.
O exemplo público de conversão CTF pode descontar uma taxa configurada dos dois tipos de saída. Com 100 pontos-base, ou 1%, de forma ilustrativa, converter 100 NO(A) e 100 NO(B) entrega 99 de garantia mais 99 YES(C) a quem chama a função e 1 de garantia mais 1 YES(C) ao destinatário da taxa. Esses são parâmetros hipotéticos, não uma cotação de taxas da Kuest.
Na precisão do token, o contrato primeiro calcula a taxa por parte arredondando para baixo amount × feeBips / 10,000 em unidades-base inteiras. Ele subtrai essa taxa de cada quantidade YES devolvida e multiplica a quantidade líquida por K−1 para obter a garantia. Taxas de conversão, taxas de negociação e gas são custos separados. A garantia liberada já fazia parte do direito da cesta de entrada; seu recebimento não comprova lucro.
WCOL contabiliza a transformação
O código WrappedCollateral do adaptador público ilustra WCOL, um token contábil que envolve a garantia subjacente. Nesse desenho, ele participa da transformação do estoque CTF. Explicar esse exemplo público não estabelece o ativo ou a modalidade de conversão compatível de uma implantação específica da Kuest.
As novas divisões também criam tokens NO. Tanto esses NO quanto os NO selecionados de quem chama a função são transferidos para o endereço de descarte designado, onde nunca devem ser resgatados. Isso é uma transferência ERC-1155, não uma queima que reduz a oferta de tokens. Excluir esses direitos faz parte da contabilização. Emitir WCOL não acrescenta recursos subjacentes; o mecanismo depende da estrutura vinculada de pagamentos e da garantia já mantida.
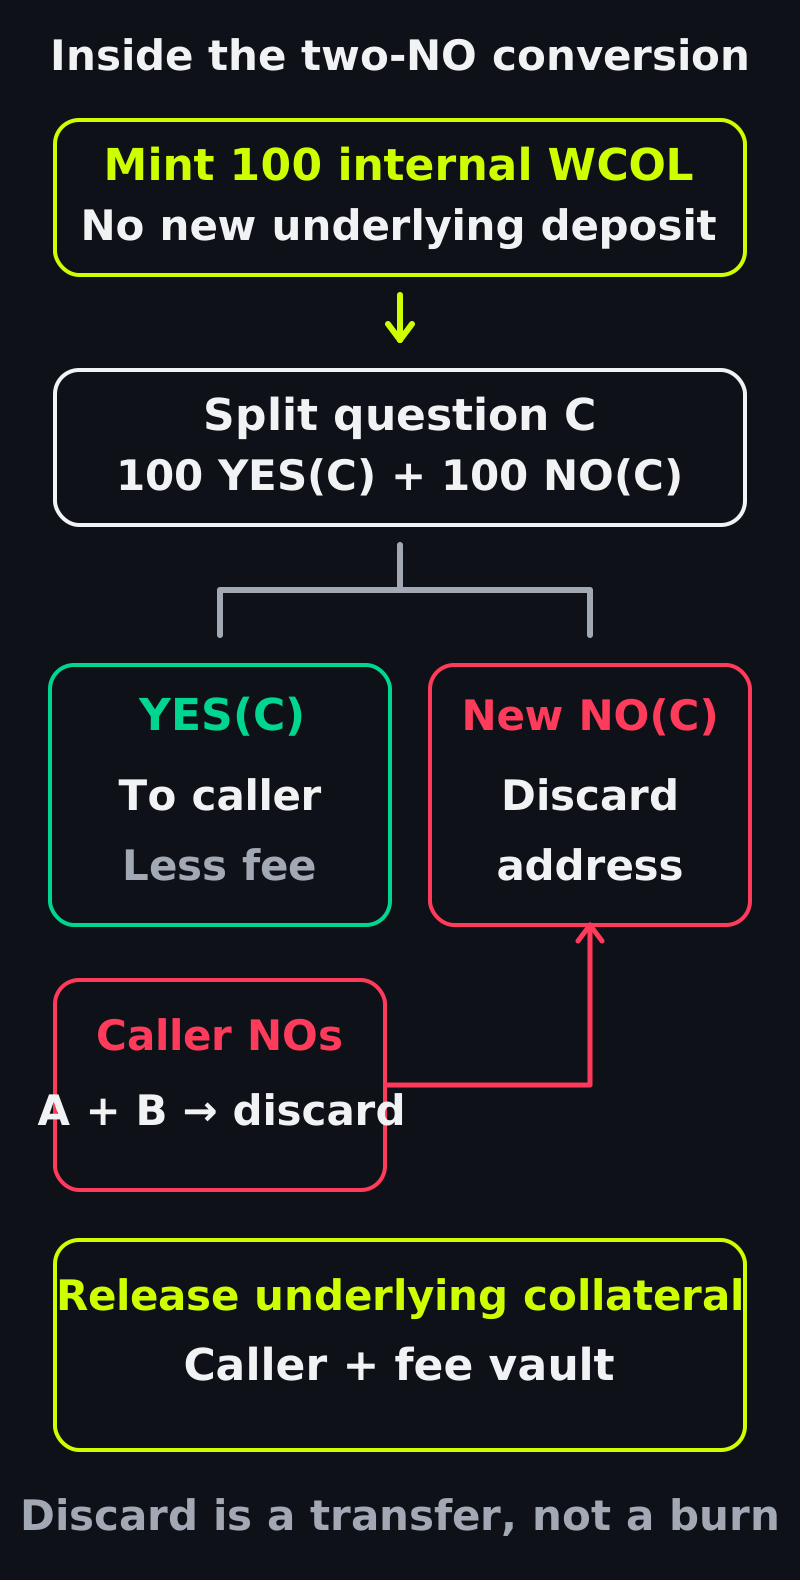
WCOL apoia a contabilização interna. WCOL recém-emitido não acrescenta garantia subjacente, e os direitos NO descartados precisam ficar fora do resgate.
Uma transação de conversão é atômica: se uma transferência necessária ou outra etapa reverter, suas alterações de estado são desfeitas. Comprar as posições de entrada antes é outra negociação. A conversão atômica não garante seu preço de aquisição, a segurança de regras inconsistentes ou uma saída lucrativa.
OTHER é um resultado; UNKNOWN é uma resposta de resolução
Um resultado abrangente OTHER pode tornar uma lista de candidatos exaustiva: se o vencedor real não for A nem B, OTHER vence sob as regras definidas. Nesse caso, NO(A) corresponde a YES(B) mais YES(OTHER), antes das taxas. OTHER ainda exige tratamento preciso de substituições, vencedores conjuntos e eventos sem resultado; o rótulo, sozinho, não resolve esses casos.
A documentação de NegRisk ampliado da Polymarket descreve resultados nomeados, espaços reservados que podem receber nomes depois e um Other explícito. Ela orienta negociar resultados nomeados, evitar espaços ainda sem nome e evitar negociar Other diretamente, pois sua definição muda à medida que os espaços são esclarecidos. Uma lista visível de candidatos pode, portanto, omitir posições relevantes à conversão. Confira o conjunto completo de perguntas do contrato e as definições aplicáveis, não apenas os cartões na tela.
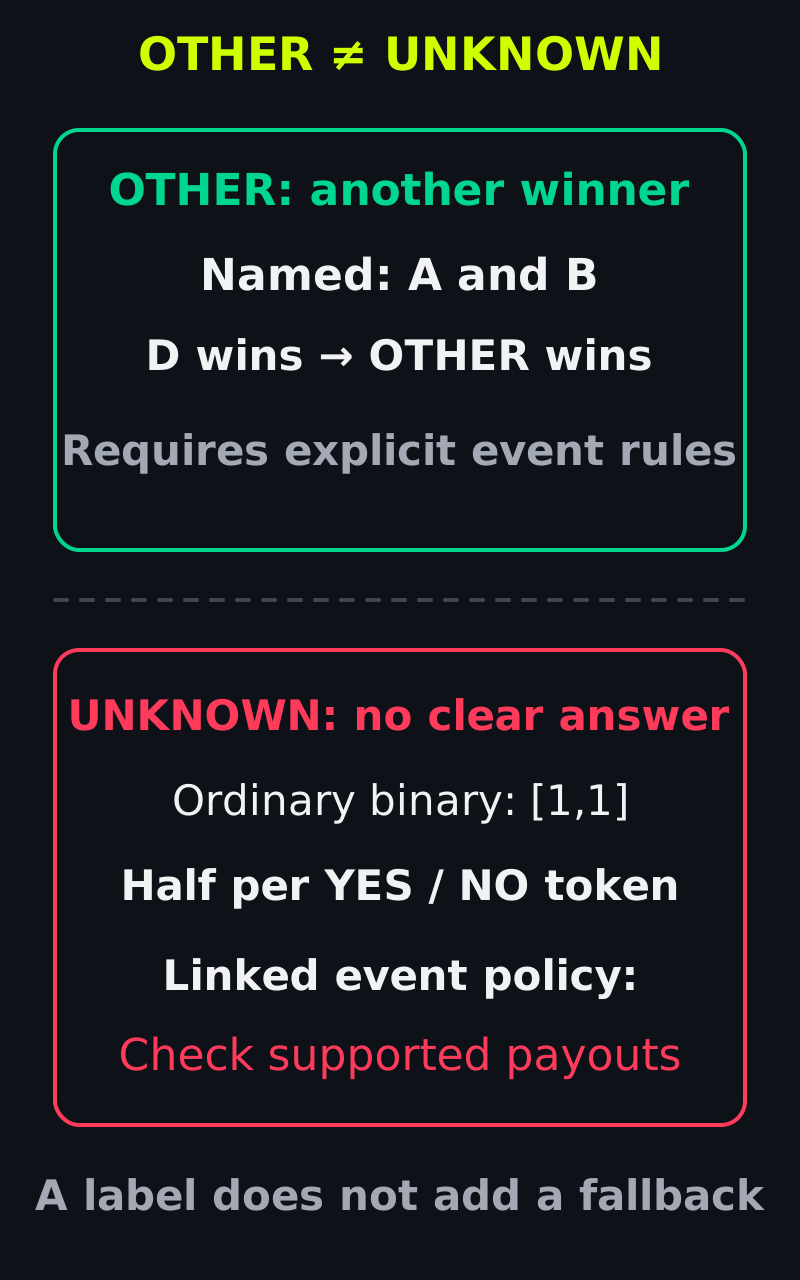
Um resultado adicional e uma resposta indisponível resolvem problemas diferentes. Confira as regras de pagamento compatíveis do evento selecionado.
UNKNOWN é diferente: pode ser a resposta indisponível ou indeterminada de um oráculo. Em um modelo binário comum, [1,1] paga metade por YES e NO. Um evento vinculado precisa ser conferido com suas próprias regras públicas de pagamento e recuperação; não presuma que o mesmo array seja aceito nem que autorize cancelar o evento inteiro.
Detalhes de implementação que mudam a resposta
Três verificações antes de converter
Selecione perguntas, não um lado binário. Nesse adaptador, uma máscara de evento
0b011seleciona os NO dos índices de pergunta 0 e 1 — A e B em nosso exemplo. Isso é diferente dos valores de partição CTF por pergunta, 1 para YES e 2 para NO. A conversão usa a quantidade de perguntas registrada.Use a identidade correta. Essa NegRiskIdLib armazena o índice da pergunta no último byte do identificador da pergunta do evento. Essa convenção pertence a essa família. Sua derivação de identificador de posição usa WCOL, mesmo quando a interface exibe uma quantidade da stablecoin subjacente.
Aprove o contrato que realiza a operação. A negociação usa o contrato de negociação comum ou NegRisk configurado; a conversão precisa de permissão para o adaptador NegRisk transferir as posições CTF de quem chama a função. Dividir por esse adaptador exige uma autorização de gasto da garantia subjacente para ele. Uma aprovação para um endereço não concede permissão a outro. Consulte as permissões publicadas de cada contrato escolhido; uma aprovação de negociação não comprova que a conversão está autorizada.
O que um operador Kuest precisa verificar
O guia público de criação de mercados da Kuest descreve os formatos compatíveis. Comece pelo conjunto completo de resultados e por uma política documentada de resolução, depois estabeleça os contratos realmente implantados, a garantia, a disponibilidade de conversão, as taxas e as permissões exigidas. Uma página de evento agrupado não comprova que a identidade de conversão se aplica.
A aritmética de conversão acima é um exemplo público CTF com premissas explícitas. Antes de oferecer a operação de estoque correspondente em um site Kuest, compare-a com o contrato e a interface publicados do mercado escolhido. Um nome de função conhecido ou um rótulo de versão não fornece garantia de compatibilidade.
Lance seu próprio mercado de previsão com a Kuest em torno de um conjunto de resultados que sua audiência entenda: nomeie todos os vencedores possíveis, explique resultados excepcionais e informe os custos reais. O próximo artigo acompanha onde esses ativos ficam e quem pode movimentá-los por carteiras, aprovações e poderes de atualização.