„A gewinnt nicht“ kann „B oder C gewinnt“ bedeuten. Das gilt nur, wenn B und C jede übrige Möglichkeit abdecken. Diese kleine Bedingung erklärt sowohl die Kapitaleffizienz von Negativrisiko, kurz NegRisk, als auch die Fehler, die entstehen, wenn beliebige verwandte Märkte als austauschbare Positionen behandelt werden.
Dieser achte Artikel von So funktionieren Polymarket und Kuest baut auf Aufteilen, Zusammenführen und Einlösen und Auflösungsbefugnissen auf. Wir verfolgen ein fiktives Ereignis mit drei Kandidaten, vergleichen Auszahlungen in jedem möglichen Gewinnerzustand und rechnen nach, was eine Konvertierung tatsächlich zurückgibt.
Eine Gruppe auf dem Bildschirm ist keine Auszahlungsbeziehung
„Gewinnt A?“, „Liegt die Wahlbeteiligung über 60%?“ und „Wird das Ergebnis am Sonntag bekannt gegeben?“ können auf derselben Wahlseite stehen. Mehrere können gemeinsam YES ergeben oder alle NO. Ihr gemeinsames Thema begründet kein Recht, einen Anspruch gegen einen anderen zu tauschen.
Für unser Lehrereignis wählen die Regeln stattdessen genau einen Gewinner aus A, B und C, mit demselben Wettbewerb, offiziellen Ergebnis und Stichtag. Wechselseitiger Ausschluss bedeutet, dass nicht zwei gemeinsam gewinnen können. Vollständigkeit bedeutet, dass einer davon gewinnen muss. Zusammen bilden diese Bedingungen eine Menge mit genau einem Gewinner. Jeder Kandidat hat weiterhin eine binäre Frage mit eigenen YES- und NO-Positionen. NegRisk verknüpft diese Fragen durch einen kompatiblen Vertragsmechanismus.
Die Regeln müssen Rückzüge, Ersatzkandidaten, Gleichstände und einen Wettbewerb ohne gültiges Ergebnis behandeln. Ein Rückzug könnte nur den betreffenden Kandidaten verlieren lassen. Ein Gleichstand braucht eine definierte Gewinnerauswahl oder ein anderes unterstütztes Marktdesign. Kann das Ereignis außerhalb von A/B/C enden, deckt die folgende Drei-Ergebnis-Identität nicht mehr jeden Zustand ab. Eine Stornierung erlaubt nicht automatisch ausschließlich NO oder eine Erstattung.
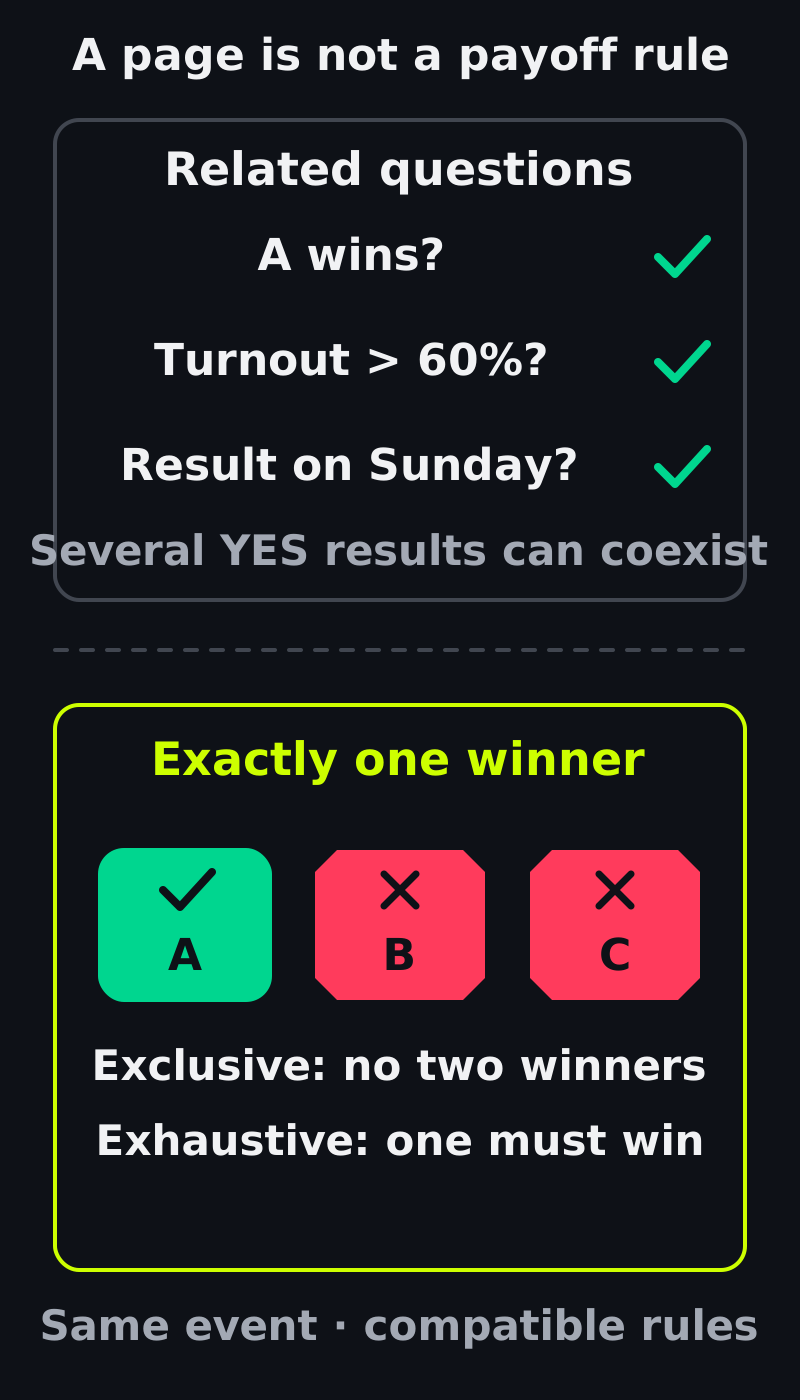
Ein gemeinsames Thema begründet keine Auszahlungsidentität. Die Regeln müssen genau ein gewinnendes Ergebnis ermöglichen.
Beweise die Beziehung mit einer Auszahlungstabelle
Ein gewinnender YES-Token zahle eine Collateral-Einheit, ein verlierender YES null und jedes NO das Gegenteil des YES seiner Frage. Für den ersten Vergleich lassen wir Konvertierungsgebühren weg.
| Endgültiger Gewinner | NO(A) | YES(B) | YES(C) | YES(B) + YES(C) |
|---|---|---|---|---|
| A | 0 | 0 | 0 | 0 |
| B | 1 | 1 | 0 | 1 |
| C | 1 | 0 | 1 | 1 |
NO(A) und die Summe des Korbs stimmen in jedem erlaubten Zustand überein: NO(A) hat dieselbe Endauszahlung wie YES(B) plus YES(C). Beide YES-Token zahlen nicht zwei Einheiten, wenn B gewinnt; C verliert. Das vergleicht Ansprüche und behauptet keine gleichen heutigen Kaufpreise oder Ausführungskosten.
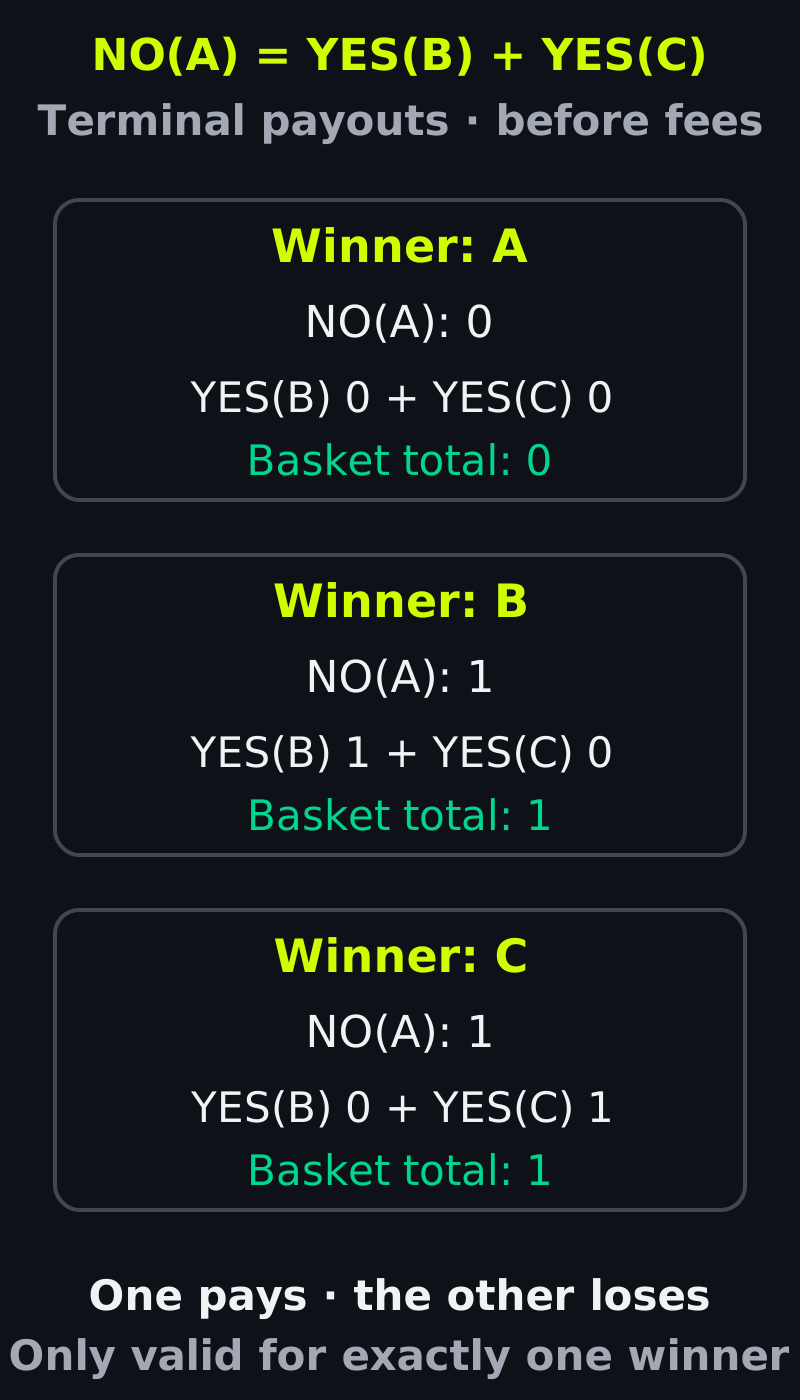
Zwei YES-Token bedeuten nicht zwei gewinnende Ansprüche. Nach den genannten Regeln kann höchstens B oder C gewinnen.
Füge nun einen möglichen Gewinner D hinzu, ohne dessen Position aufzunehmen. Gewinnt D, zahlt NO(A) eins, YES(B) plus YES(C) aber null. Oder lasse B und C gemeinsam gewinnen: Ihr Korb zahlt zwei, NO(A) nur eins. Diese Gegenbeispiele zeigen, warum Ausschließlichkeit und Vollständigkeit vor Verwendung der Identität geprüft werden müssen.
Ein passendes öffentliches Beispiel ist der Polymarket-CTF-Zustandsmanager. Nach Bestimmung eines Gewinners lehnt er eine zweite YES-Meldung ab. Das beweist nicht, dass irgendeine Frage schließlich YES erhalten muss. Eine vertragliche Höchstens-ein-Gewinner-Regel kann unvollständige reale Regeln nicht reparieren.
Konvertierung macht aus dieser Beziehung nutzbaren Bestand
Polymarkets aktuelle Dokumentation unterscheidet den CTF NegRisk Adapter vom Router und NegRiskModule des Protocol V2. Die folgenden Implementierungsbeispiele betreffen den benannten öffentlichen CTF-Adapter. Sie sind keine Anleitung für jedes aktuelle Polymarket- oder Kuest-Positionssystem.
Bei der CTF-Konvertierung gibt die Auswahl von A und Konvertierung von 100 NO(A) bei Gebühr null 100 YES(B) und 100 YES(C) zurück. In diesem Fall mit einem NO wird kein Geld freigegeben. Der Aufrufer gibt den ursprünglichen NO-Anspruch auf; die Transaktion lässt nicht beide Varianten zum Ausgeben übrig.
Das macht Kapitaleffizienz konkret. Ein Liquiditätsanbieter hinterlege 100 Collateral und teile Frage A in 100 YES(A) und 100 NO(A). Die Konvertierung des NO-Teils erzeugt 100 YES(B) und 100 YES(C). Es bleiben 100 YES jedes Kandidaten, gedeckt durch die ursprünglichen 100 Einheiten, vor Gebühren. Genau der YES-Satz eines Kandidaten kann 100 zahlen. Die unabhängige Aufteilung aller drei unverknüpften binären Fragen würde 300 Collateral brutto erfordern und zusätzlich drei NO-Bestände erzeugen.
Der Anbieter hat bestehende Ansprüche neu angeordnet und kann den entstandenen Bestand quotieren. Dessen Verkauf verändert sein Risiko. Die Konvertierung allein erzielt keinen Handelsgewinn. Eine Gebühr ungleich null verringert die konvertierten Teile. Market Making braucht weiterhin Käufer, ausführbare Preise und Bestandssteuerung.
Mehrere NO-Positionen können auch Collateral freigeben
Der allgemeinere Vorgang akzeptiert dieselbe Menge aus jeder ausgewählten NO-Position. Bei N Fragen und K ausgewählten NO gibt eine gebührenfreie Konvertierung diese YES-Menge in jeder der N−K nicht ausgewählten Fragen sowie K−1 mal die Menge in Collateral zurück.
Konvertiere für A/B/C 100 NO(A) und 100 NO(B). Die Ausgabe ist sofort 100 Collateral plus 100 YES(C). Gewinnt A oder B, zahlt der ursprüngliche NO-Korb 100. Das erhaltene Geld liefert bereits 100 und YES(C) zahlt null. Gewinnt C, zahlen beide ursprünglichen NO insgesamt 200; die Ausgabe liefert 100 Geld plus einen gewinnenden Anspruch über 100.
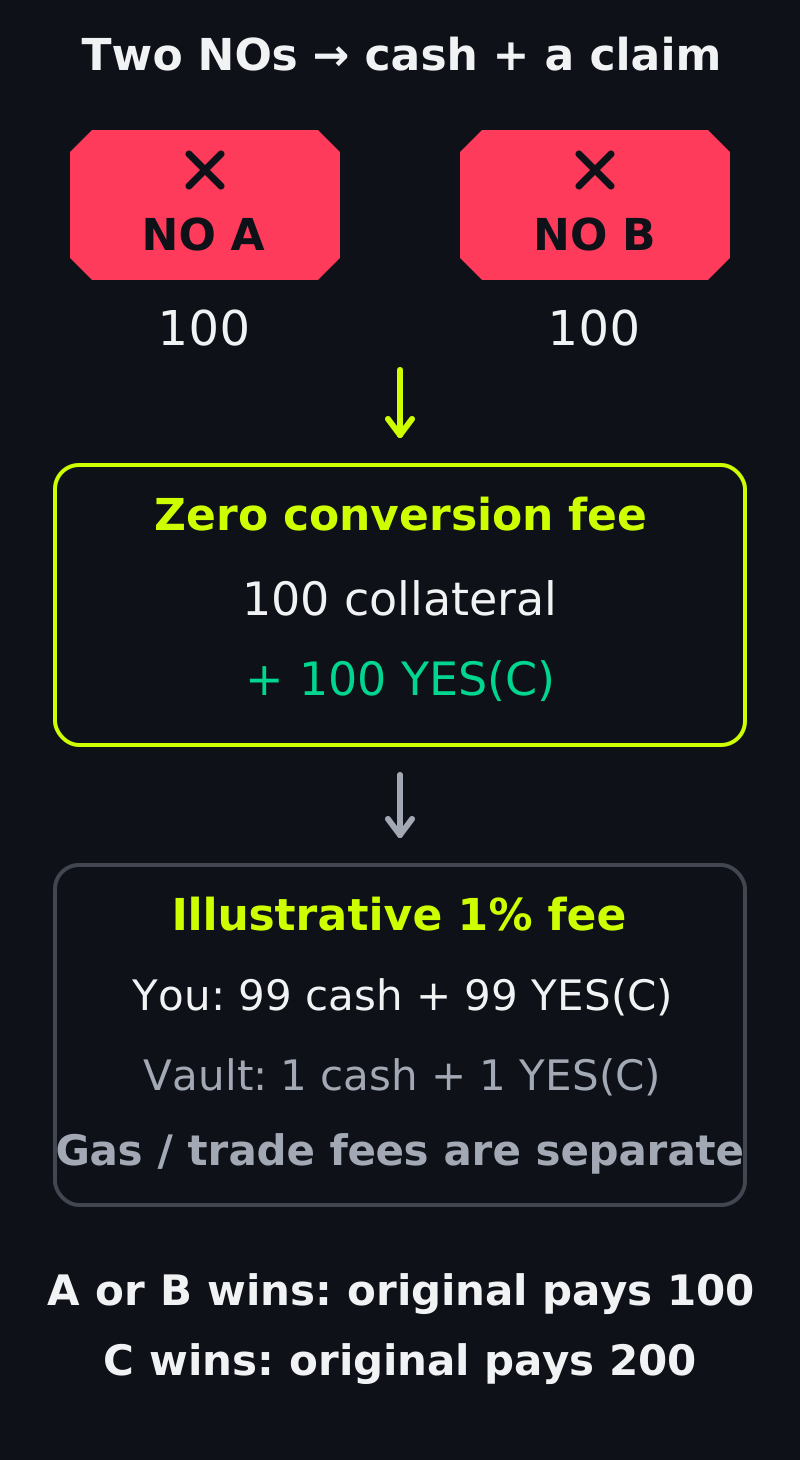
Die Konvertierung zweier NO gibt einen Teil eines vorhandenen Anspruchs als Geld frei. Eine konfigurierte Gebühr reduziert sowohl zurückgegebenes Collateral als auch YES-Token.
Die Auswahl aller drei NO gibt vor Gebühren 200 Collateral und keine YES-Token zurück: In jedem gültigen Zustand gewinnen genau zwei NO. Die Auswahl nur von A liefert die anderen beiden YES-Teile ohne Collateral. Das sind verschiedene Anwendungen derselben Identität, keine getrennten Belohnungsprogramme.
Das öffentliche CTF-Konvertierungsbeispiel kann von beiden Ausgabearten eine konfigurierte Gebühr abziehen. Bei beispielhaften 100 Basispunkten oder 1% liefert die Konvertierung von 100 NO(A) und 100 NO(B) dem Aufrufer 99 Collateral plus 99 YES(C) und dem Gebührenempfänger 1 Collateral plus 1 YES(C). Das sind hypothetische Parameter, kein Kuest-Gebührenangebot.
Auf Tokenpräzision berechnet der Vertrag zunächst die Gebühr je Teil durch Abrunden von amount × feeBips / 10,000 in ganzzahligen Basiseinheiten. Er zieht diese Gebühr von jeder ausgegebenen YES-Menge ab und multipliziert die Nettomenge für Collateral mit K−1. Konvertierungsgebühren, Handelsgebühren und Gas sind eigene Kosten. Freigegebenes Collateral gehörte bereits zum Anspruch des Eingabekorbs. Sein Eingang beweist keinen Gewinn.
WCOL bildet die Umwandlung buchhalterisch ab
Der öffentliche WrappedCollateral-Code des Adapters zeigt WCOL, einen Buchführungstoken um das zugrunde liegende Collateral. In diesem Design wirkt der Wrapper an der CTF-Bestandsumwandlung mit. Dieses öffentliche Beispiel zu erklären bestimmt nicht das Asset oder den unterstützten Konvertierungsweg einer bestimmten Kuest-Bereitstellung.
Die neuen Aufteilungen erzeugen auch NO-Token. Diese und die ausgewählten NO des Aufrufers gehen an die festgelegte Verwerfungsadresse und dürfen dort niemals eingelöst werden. Das ist eine ERC-1155-Übertragung, kein Verbrennen zur Verringerung der Tokenmenge. Der Ausschluss dieser Ansprüche gehört zur Buchführung. WCOL-Erzeugung fügt kein zugrunde liegendes Geld hinzu. Der Mechanismus beruht auf verknüpfter Auszahlungsstruktur und bereits gehaltenem Collateral.
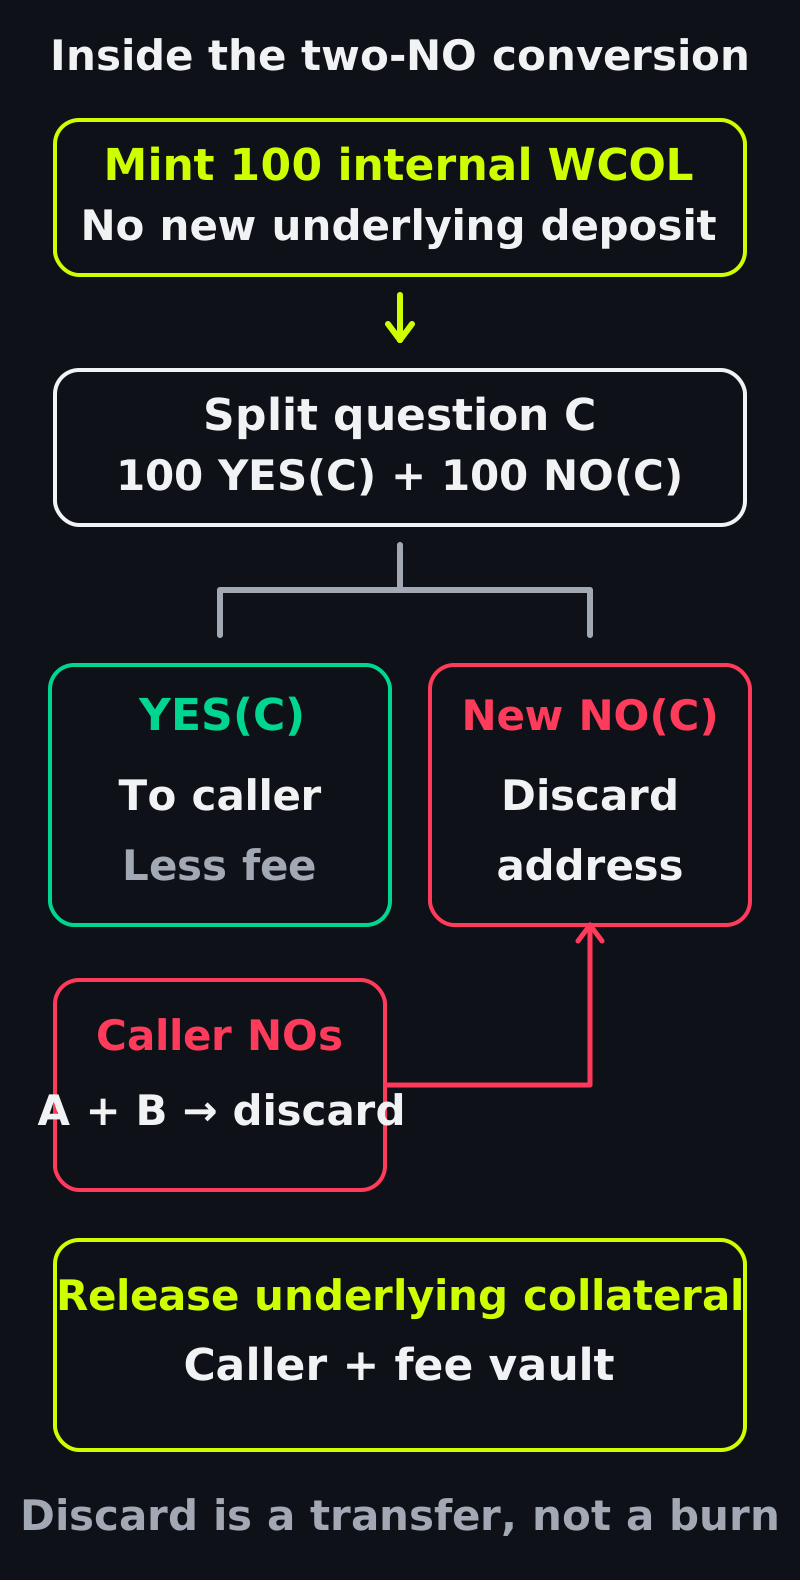
WCOL unterstützt die interne Buchführung. Neu erzeugtes WCOL fügt kein zugrunde liegendes Collateral hinzu. Verworfene NO-Ansprüche müssen von der Einlösung ausgeschlossen bleiben.
Eine Konvertierungstransaktion ist atomar: Wird eine erforderliche Übertragung oder ein anderer Schritt zurückgesetzt, werden ihre Zustandsänderungen rückgängig gemacht. Der vorherige Kauf der Eingangspositionen ist ein separater Handel. Atomare Konvertierung garantiert weder deren Anschaffungspreis noch Sicherheit bei widersprüchlichen Regeln oder einen gewinnbringenden Ausstieg.
OTHER ist ein Ergebnis, UNKNOWN eine Auflösungsantwort
Ein Sammelergebnis OTHER kann eine Kandidatenliste vollständig machen: Ist der tatsächliche Gewinner weder A noch B, gewinnt OTHER nach den genannten Regeln. Dann entspricht NO(A) vor Gebühren YES(B) plus YES(OTHER). OTHER braucht weiterhin klare Regeln zu Ersatzkandidaten, gemeinsamen Gewinnern und fehlenden Ergebnissen. Die Bezeichnung allein entscheidet diese Fälle nicht.
Polymarkets Dokumentation zu erweitertem NegRisk beschreibt benannte Ergebnisse, später benennbare Platzhalter und ein ausdrückliches Other. Sie empfiehlt, benannte Ergebnisse zu handeln, unbenannte Platzhalter zu meiden und Other nicht direkt zu handeln, weil sich dessen Definition bei der Klärung von Platzhaltern verändert. Eine sichtbare Kandidatenliste kann deshalb für die Konvertierung relevante Positionen auslassen. Prüfe den vollständigen Fragenbestand des Vertrags und geltende Definitionen, nicht nur die Karten auf dem Bildschirm.
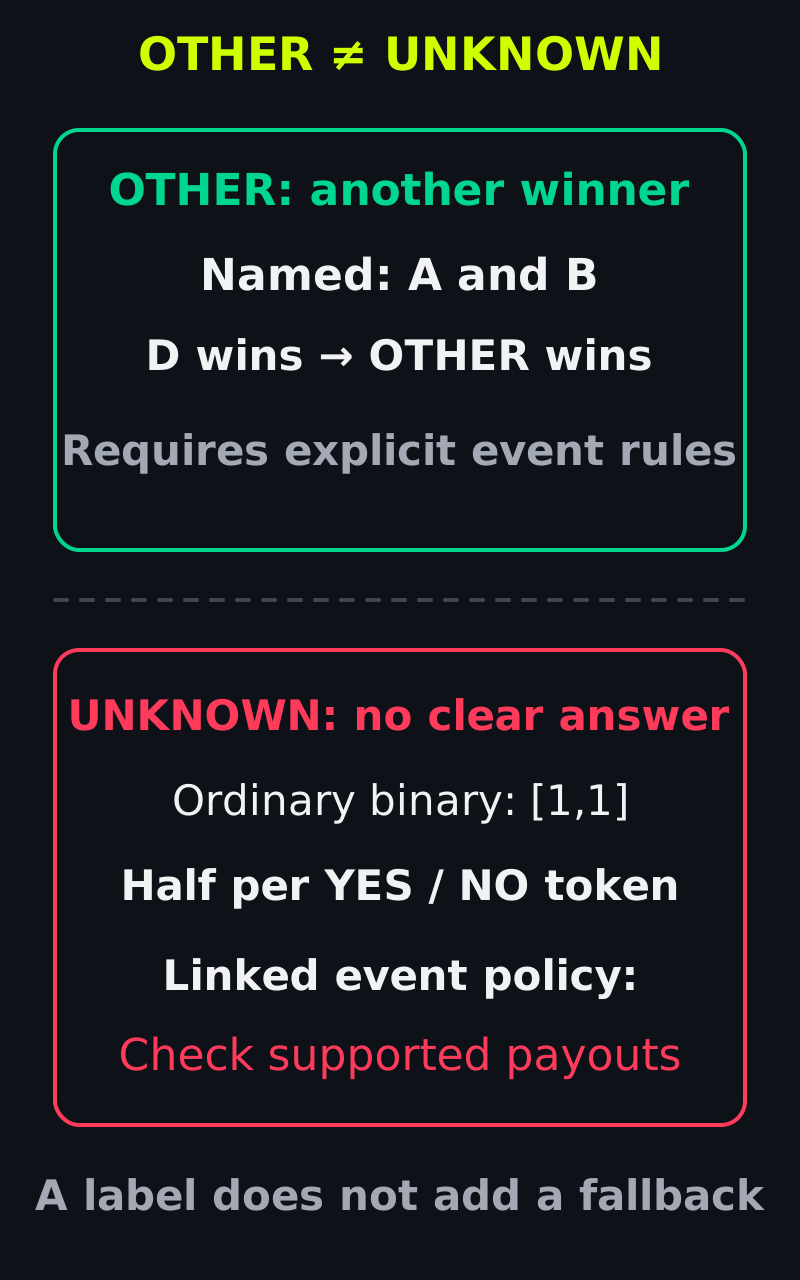
Ein zusätzliches Ergebnis und eine nicht verfügbare Antwort lösen verschiedene Probleme. Prüfe die unterstützten Auszahlungsregeln des ausgewählten Ereignisses.
UNKNOWN ist etwas anderes: Es kann die Antwort eines Orakels für nicht verfügbare oder unbestimmte Daten sein. Im gewöhnlichen binären Modell zahlt [1,1] jeweils die Hälfte je YES und NO. Ein verknüpftes Ereignis muss anhand seiner eigenen öffentlichen Auszahlungs- und Wiederherstellungsregeln geprüft werden. Nimm weder an, dass dasselbe Array unterstützt wird, noch dass es die Stornierung des ganzen Ereignisses erlaubt.
Implementierungsdetails, die die Antwort verändern
Drei Prüfungen vor der Konvertierung
Wähle Fragen, keine binäre Seite. In diesem Adapter wählt die Ereignismaske
0b011NO für die Frageindizes 0 und 1, also A und B im Beispiel. Das unterscheidet sich von den CTF-Partitionswerten je Frage: 1 für YES und 2 für NO. Die Konvertierung nutzt die registrierte Fragenanzahl.Nutze die richtige Identität. Diese NegRiskIdLib speichert den Frageindex im letzten Byte der Frage-ID des Ereignisses. Diese Konvention gehört zu dieser Familie. Ihre Positions-ID-Ableitung verwendet WCOL, selbst wenn die Oberfläche einen Betrag des zugrunde liegenden Stablecoins anzeigt.
Gib den tatsächlich ausführenden Vertrag frei. Der Handel nutzt die konfigurierte gewöhnliche oder NegRisk-Exchange. Die Konvertierung benötigt die Berechtigung des NegRisk-Adapters, die CTF-Positionen des Aufrufers zu übertragen. Eine Aufteilung über diesen Adapter braucht die Freigabe des zugrunde liegenden Collaterals für ihn. Die Freigabe einer Adresse erlaubt einer anderen nichts. Prüfe veröffentlichte Berechtigungen für jeden gewählten Vertrag. Eine Handelsfreigabe beweist keine erlaubte Konvertierung.
Was ein Kuest-Betreiber prüfen muss
Kuests öffentlicher Leitfaden zur Markterstellung beschreibt unterstützte Marktformate. Beginne mit der vollständigen Ergebnismenge und einer dokumentierten Auflösungsrichtlinie. Bestimme dann tatsächliche Verträge, Collateral, Konvertierungsverfügbarkeit, Gebühren und erforderliche Berechtigungen. Eine gruppierte Ereignisseite beweist die Anwendbarkeit der Konvertierungsidentität nicht.
Die obige Konvertierungsrechnung ist ein öffentliches CTF-Beispiel mit ausdrücklichen Annahmen. Vergleiche sie vor dem Angebot einer entsprechenden Bestandsaktion auf einer Kuest-Website mit veröffentlichtem Vertrag und Schnittstelle des ausgewählten Markts. Ein vertrauter Funktionsname oder eine Versionsbezeichnung garantiert keine Kompatibilität.
Starte mit Kuest deinen eigenen Prognosemarkt mit einer Ergebnismenge, die deine Zielgruppe versteht: Benenne jeden möglichen Gewinner, erkläre Sonderfälle und lege tatsächliche Kosten offen. Der nächste Artikel verfolgt, wo diese Assets liegen und wer sie über Wallets, Freigaben und Upgradebefugnisse bewegen kann.