„A nie wygrywa” może oznaczać „wygrywa B lub C”. Ale tylko wtedy, gdy B i C obejmują wszystkie pozostałe możliwości. Ten drobny warunek wyjaśnia zarówno efektywność kapitałową ujemnego ryzyka, czyli NegRisk, jak i błędy popełniane przy traktowaniu dowolnego zbioru powiązanych rynków jako zamiennych pozycji.
Ten ósmy artykuł serii Jak działają Polymarket i Kuest opiera się na podziale, scaleniu i wykupie oraz uprawnieniu do rozstrzygnięcia. Prześledzimy fikcyjne wydarzenie z trzema kandydatami, porównamy wypłaty w każdym możliwym stanie zwycięstwa i rozliczymy to, co rzeczywiście zwraca konwersja.
Grupa na ekranie nie jest relacją wypłat
„Czy A wygra?”, „Czy frekwencja przekroczy 60%?” i „Czy wynik zostanie ogłoszony w niedzielę?” mogą należeć do jednej strony wyborczej. Kilka z nich może jednocześnie zakończyć się YES albo wszystkie NO. Wspólny temat nie daje prawa do wymiany jednego prawa do wypłaty na inne.
W naszym wydarzeniu dydaktycznym zasady wybierają natomiast dokładnie jednego zwycięzcę spośród A, B i C, dla tego samego konkursu, oficjalnego wyniku i terminu. Wzajemna wyłączność oznacza, że dwóch nie może wygrać razem. Zupełność oznacza, że jeden z nich musi wygrać. Łącznie tworzą zestaw z dokładnie jednym zwycięzcą. Każdy kandydat nadal ma pytanie binarne z własnymi pozycjami YES i NO; NegRisk łączy te pytania za pomocą zgodnego mechanizmu kontraktu.
Zasady muszą określać postępowanie przy wycofaniu, zastąpieniu kandydatów, remisach i konkursie bez ważnego wyniku. Wycofanie może spowodować przegraną tego kandydata bez zmiany pozostałych. Remis wymaga określonej reguły wyboru zwycięzcy lub innej obsługiwanej konstrukcji rynku. Jeśli wydarzenie może skończyć się poza A/B/C, poniższa tożsamość trzech wyników nie obejmuje już każdego stanu. Anulowanie nie uprawnia automatycznie do wyniku samych NO ani zwrotu.
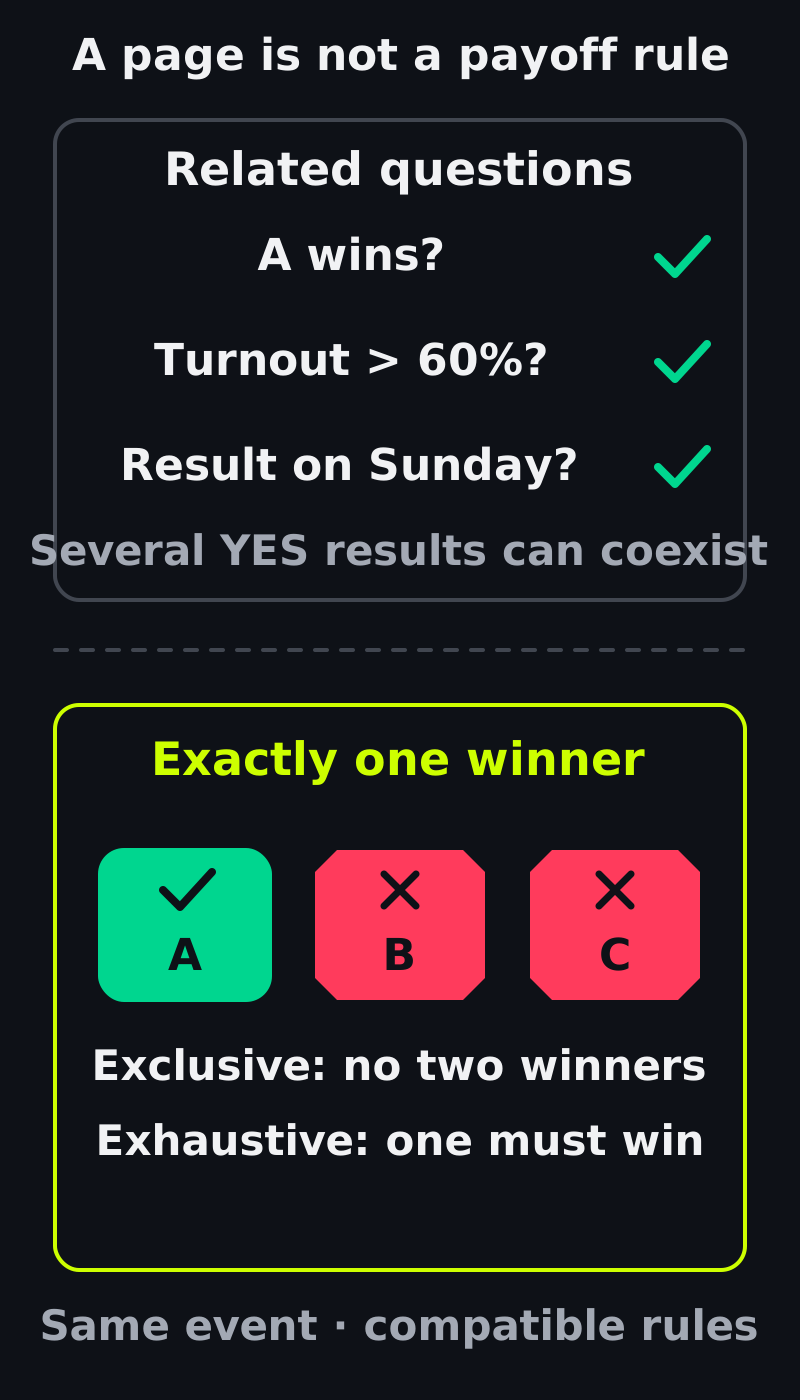
Wspólny temat nie ustala tożsamości wypłat. Zasady muszą zapewniać dokładnie jeden zwycięski wynik.
Udowodnij relację, zapisując wypłaty
Załóż, że jeden zwycięski token YES wypłaca jedną jednostkę zabezpieczenia, przegrany YES zero, a każde NO odwrotność YES swojego pytania. W pierwszym porównaniu pomiń opłaty konwersji.
| Ostateczny zwycięzca | NO(A) | YES(B) | YES(C) | YES(B) + YES(C) |
|---|---|---|---|---|
| A | 0 | 0 | 0 | 0 |
| B | 1 | 1 | 0 | 1 |
| C | 1 | 0 | 1 | 1 |
Kolumny NO(A) i sumy koszyka zgadzają się w każdym dozwolonym stanie: NO(A) ma taką samą końcową wypłatę jak YES(B) plus YES(C). Posiadanie obu tokenów YES nie wypłaca dwóch jednostek, gdy wygrywa B; C przegrywa. To porównanie praw do wypłaty, nie twierdzenie, że dzisiejsze ceny zakupu lub koszty wykonania są równe.
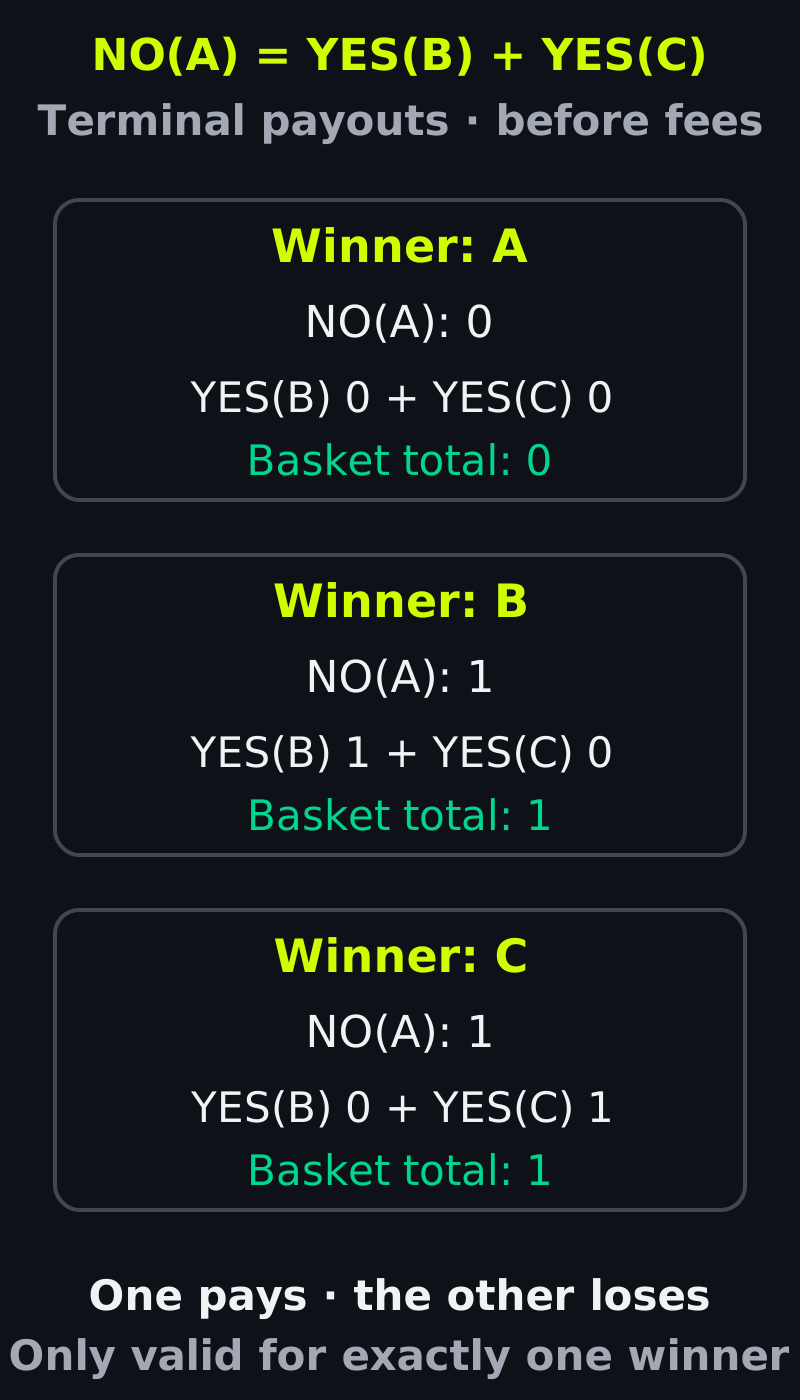
Dwa tokeny YES nie oznaczają dwóch zwycięskich praw do wypłaty: według podanych zasad najwyżej jeden z B i C może wygrać.
Dodaj teraz możliwego zwycięzcę D bez dodawania jego pozycji. Jeśli wygra D, NO(A) wypłaci jeden, a YES(B) plus YES(C) zero. Albo dopuść jednoczesną wygraną B i C: ich koszyk wypłaci dwa, a NO(A) jeden. Te kontrprzykłady pokazują, dlaczego przed użyciem tożsamości trzeba sprawdzić zarówno wyłączność, jak i zupełność.
Istnieje pasujący publiczny przykład: menedżer stanu CTF Polymarket odrzuca drugie zgłoszenie YES po ustaleniu zwycięzcy. Nie dowodzi to, że jakieś pytanie ostatecznie otrzyma YES. Egzekwowanie najwyżej jednego zwycięzcy przez kontrakt nie naprawi niepełnych zasad dotyczących rzeczywistego zdarzenia.
Konwersja zamienia tę relację w użyteczny zapas pozycji
Aktualna dokumentacja Polymarket odróżnia CTF NegRisk Adapter od Router i NegRiskModule w Protocol V2. Poniższe przykłady implementacji dotyczą wskazanego publicznego adaptera CTF. Nie są instrukcją dla każdego obecnego systemu pozycji Polymarket lub Kuest.
W konwersji CTF wybranie A i konwersja 100 NO(A) zwraca 100 YES(B) i 100 YES(C), gdy opłata konwersji wynosi zero. W tym przypadku pojedynczego NO nie uwalnia się środków. Wywołujący oddaje pierwotne prawo NO; transakcja nie pozostawia obu wersji dostępnych do wydania.
To konkretyzuje efektywność kapitałową. Załóżmy, że dostawca płynności wpłaca 100 jednostek zabezpieczenia i dzieli pytanie A na 100 YES(A) i 100 NO(A). Konwersja części NO tworzy 100 YES(B) i 100 YES(C), pozostawiając po 100 YES każdego kandydata z pokryciem w pierwotnych 100 jednostkach, przed opłatami. Dokładnie jeden zestaw YES kandydata może wypłacić 100. Niezależny podział trzech niepowiązanych pytań binarnych wymagałby 300 jednostek zabezpieczenia brutto i utworzyłby również trzy zapasy NO.
Dostawca przeorganizował istniejące prawa i może kwotować powstały zapas. Jego sprzedaż zmienia ekspozycję; sama konwersja nie przynosi zysku handlowego. Niezerowa opłata zmniejsza przekonwertowane ilości, a animowanie rynku nadal wymaga kupujących, cen możliwych do wykonania i zarządzania zapasem.
Kilka pozycji NO może też uwolnić zabezpieczenie
Ogólniejsza operacja przyjmuje tę samą ilość z każdej wybranej pozycji NO. Przy N pytaniach i K wybranych NO konwersja bez opłat zwraca tę ilość YES w każdym z N−K niewybranych pytań oraz K−1 razy tę ilość w zabezpieczeniu.
Dla A/B/C przekonwertuj 100 NO(A) i 100 NO(B). Wynik to 100 jednostek zabezpieczenia teraz plus 100 YES(C). Jeśli wygra A lub B, pierwotny koszyk NO wypłaci 100; środki wynikowe już zapewniają 100, a YES(C) wypłaca zero. Jeśli wygra C, oba pierwotne NO wypłacają łącznie 200; wynik daje 100 środków plus zwycięskie prawo do 100 jednostek.
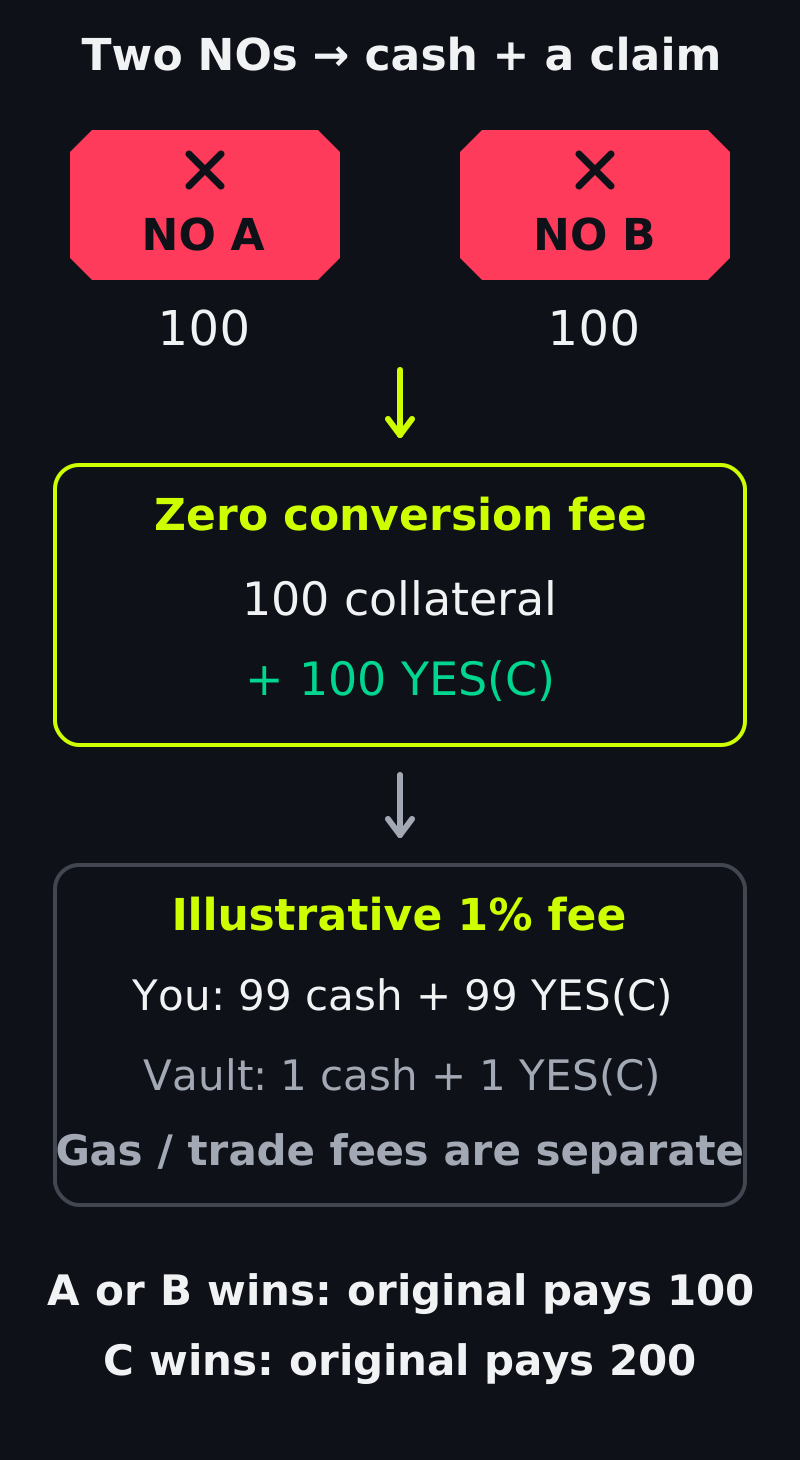
Konwersja dwóch NO uwalnia część istniejącego prawa do wypłaty jako środki. Skonfigurowana opłata zmniejsza zarówno zwracane zabezpieczenie, jak i tokeny YES.
Wybranie wszystkich trzech NO zwraca 200 jednostek zabezpieczenia i żadnych tokenów YES przed opłatami: w każdym prawidłowym stanie wygrywają dokładnie dwa NO. Wybranie tylko A zwraca dwa pozostałe YES bez zabezpieczenia. To różne zastosowania tej samej tożsamości, nie odrębne programy nagród.
Publiczny przykład konwersji CTF może odjąć skonfigurowaną opłatę od obu typów wyjścia. Przy przykładowych 100 punktach bazowych, czyli 1%, konwersja 100 NO(A) i 100 NO(B) daje wywołującemu 99 jednostek zabezpieczenia plus 99 YES(C), a odbiorcy opłaty 1 jednostkę zabezpieczenia plus 1 YES(C). To hipotetyczne parametry, nie wycena opłaty Kuest.
Na poziomie precyzji tokena kontrakt najpierw oblicza opłatę dla każdej części, zaokrąglając w dół amount × feeBips / 10,000 w całkowitych jednostkach bazowych. Odejmuje tę opłatę od każdej zwracanej ilości YES i mnoży ilość netto przez K−1 dla zabezpieczenia. Opłaty konwersji, opłaty handlowe i gas to oddzielne koszty. Uwolnione zabezpieczenie było już częścią uprawnienia wejściowego koszyka; jego otrzymanie nie dowodzi zysku.
WCOL rozlicza przekształcenie
Publiczny kod WrappedCollateral adaptera ilustruje WCOL, token księgowy otaczający bazowe zabezpieczenie. W tej konstrukcji wrapper uczestniczy w przekształcaniu zapasu CTF. Wyjaśnienie tego publicznego przykładu nie ustala aktywa ani obsługiwanej ścieżki konwersji konkretnego wdrożenia Kuest.
Nowe podziały tworzą też tokeny NO. Zarówno te NO, jak i wybrane NO wywołującego są przenoszone na wyznaczony adres odrzucenia, gdzie nigdy nie wolno ich wykupić. To transfer ERC-1155, nie spalenie zmniejszające podaż tokena. Wyłączenie tych praw jest częścią księgowania. Emisja WCOL nie dodaje bazowych pieniędzy; mechanizm polega na powiązanej strukturze wypłat i już posiadanym zabezpieczeniu.
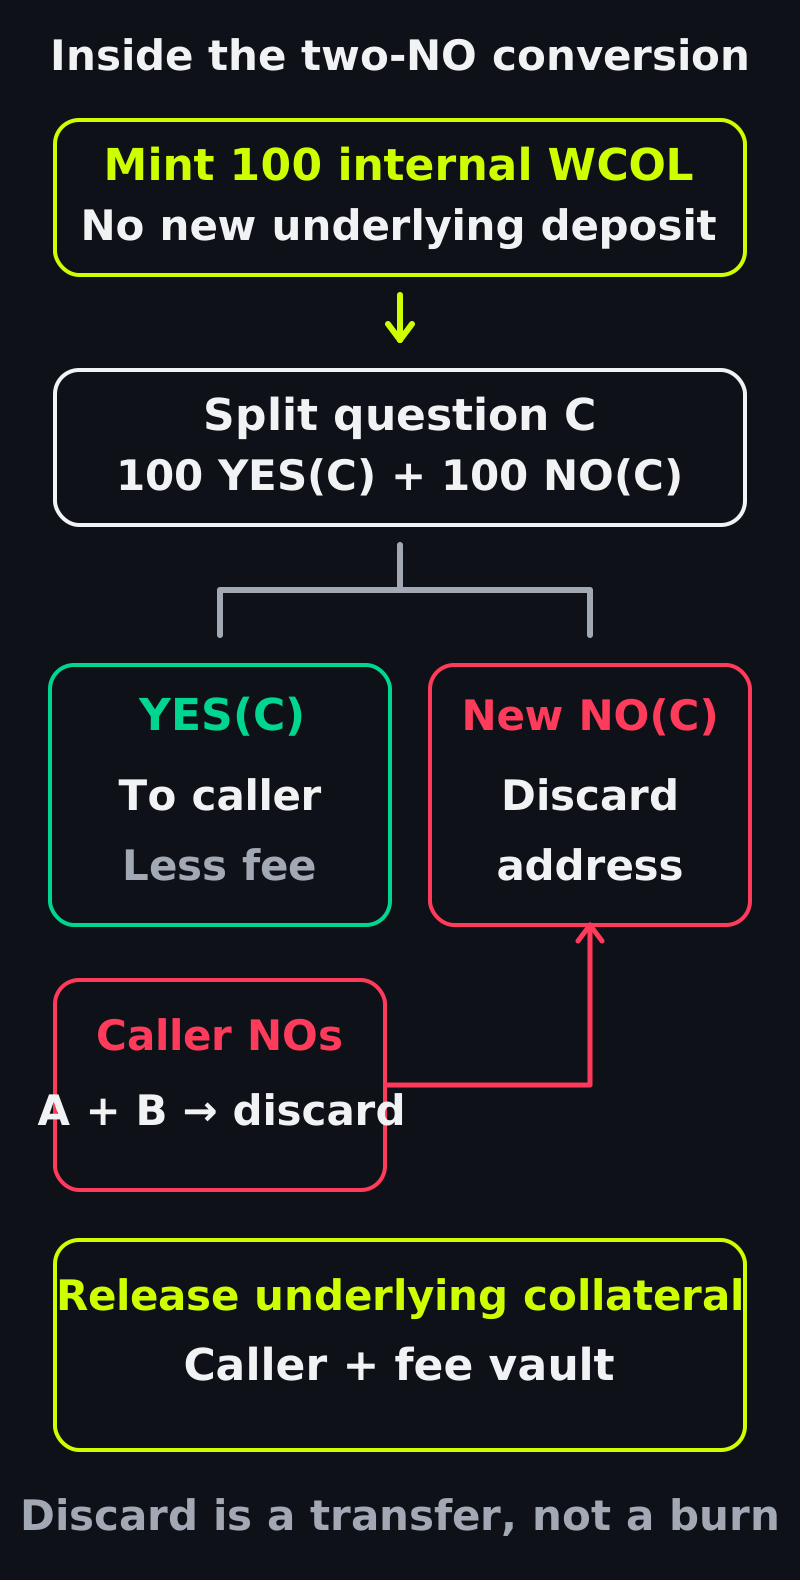
WCOL wspiera wewnętrzne księgowanie. Nowo wyemitowany WCOL nie dodaje bazowego zabezpieczenia, a odrzucone prawa NO muszą pozostać poza wykupem.
Transakcja konwersji jest atomowa: jeśli wymagany transfer lub inny krok zostanie cofnięty, zmiany jej stanu są wycofywane. Wcześniejszy zakup pozycji wejściowych jest oddzielną transakcją. Atomowa konwersja nie gwarantuje ceny ich nabycia, bezpieczeństwa niespójnych zasad ani zyskownego wyjścia.
OTHER to wynik; UNKNOWN to odpowiedź rozstrzygnięcia
Zbiorczy wynik OTHER może uczynić listę kandydatów zupełną: jeśli rzeczywisty zwycięzca nie jest A ani B, według podanych zasad wygrywa OTHER. Wtedy NO(A) odpowiada YES(B) plus YES(OTHER), przed opłatami. OTHER nadal wymaga precyzyjnego traktowania zastępstw, wspólnych zwycięzców i zdarzeń bez wyniku; sama etykieta nie rozstrzyga tych przypadków.
Dokumentacja rozszerzonego NegRisk Polymarket opisuje nazwane wyniki, miejsca rezerwowe mogące później otrzymać nazwy i wyraźne Other. Zaleca handel nazwanymi wynikami, unikanie nienazwanych miejsc rezerwowych i bezpośredniego handlu Other, ponieważ jego definicja zmienia się wraz z doprecyzowaniem miejsc rezerwowych. Widoczna lista kandydatów może więc pomijać pozycje istotne dla konwersji. Sprawdź pełny zestaw pytań kontraktu i obowiązujące definicje, nie tylko karty na ekranie.
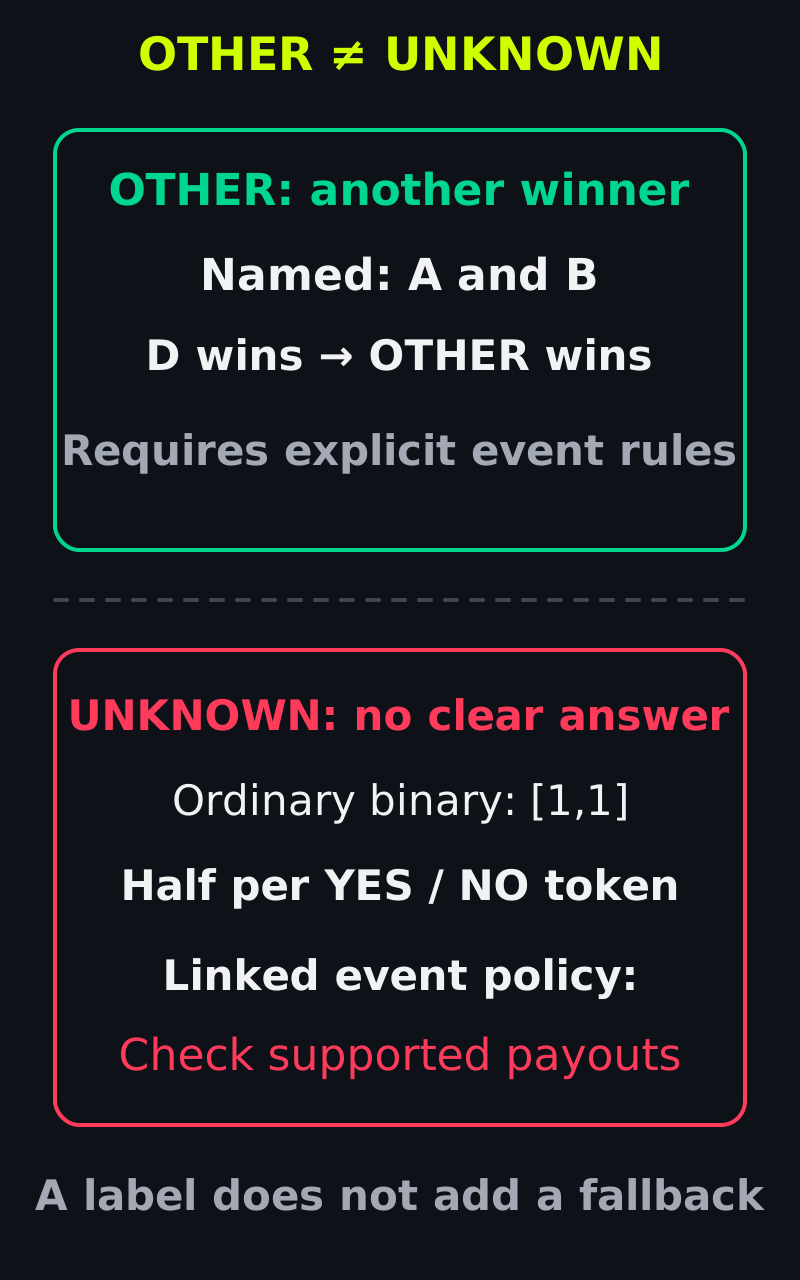
Dodatkowy wynik i niedostępna odpowiedź rozwiązują różne problemy. Sprawdź obsługiwane zasady wypłat wybranego wydarzenia.
UNKNOWN jest czymś innym: może być odpowiedzią wyroczni oznaczającą brak danych lub nieokreśloność. W zwykłym modelu binarnym [1,1] wypłaca połowę za YES i NO. Powiązane wydarzenie trzeba sprawdzić względem jego własnych publicznych zasad wypłat i odzyskiwania środków; nie zakładaj, że ta sama tablica jest obsługiwana lub uprawnia do anulowania całego wydarzenia.
Szczegóły implementacji, które zmieniają odpowiedź
Trzy kontrole przed konwersją
Wybieraj pytania, nie stronę binarną. W tym adapterze maska wydarzenia
0b011wybiera NO dla indeksów pytań 0 i 1, czyli A i B w naszym przykładzie. To coś innego niż wartości podziału CTF pojedynczego pytania: 1 dla YES i 2 dla NO. Konwersja używa zarejestrowanej liczby pytań.Użyj właściwej tożsamości. Ten NegRiskIdLib przechowuje indeks pytania w ostatnim bajcie identyfikatora pytania wydarzenia. Konwencja należy do tej rodziny. Wyprowadzanie identyfikatora pozycji używa WCOL, nawet gdy interfejs pokazuje kwotę bazowego stablecoina.
Nadaj uprawnienie kontraktowi wykonującemu operację. Handel używa skonfigurowanej zwykłej giełdy lub giełdy NegRisk; konwersja wymaga uprawnienia adaptera NegRisk do przenoszenia pozycji CTF wywołującego. Podział przez ten adapter wymaga uprawnienia do wydawania bazowego zabezpieczenia przez adapter. Zgoda dla jednego adresu nie uprawnia innego. Sprawdź opublikowane uprawnienia każdego wybranego kontraktu; zgoda handlowa nie dowodzi autoryzacji konwersji.
Co musi sprawdzić operator Kuest
Publiczny przewodnik tworzenia rynków Kuest opisuje obsługiwane formaty rynków. Zacznij od pełnego zestawu wyników i udokumentowanej polityki rozstrzygnięcia, następnie ustal rzeczywiście wdrożone kontrakty, zabezpieczenie, dostępność konwersji, opłaty i wymagane uprawnienia. Strona grupująca wydarzenie nie jest wystarczającym dowodem stosowalności tożsamości konwersji.
Powyższa arytmetyka konwersji jest publicznym przykładem CTF przy wyraźnych założeniach. Przed zaoferowaniem odpowiadającej operacji na zapasie na stronie Kuest porównaj ją z opublikowanym kontraktem i interfejsem wybranego rynku. Znana nazwa funkcji lub etykieta wersji nie gwarantuje zgodności.
Uruchom własny rynek predykcyjny z Kuest wokół zestawu wyników zrozumiałego dla odbiorców: nazwij każdego możliwego zwycięzcę, wyjaśnij wyniki wyjątkowe i ujawnij rzeczywiste koszty. Następny artykuł śledzi miejsce przechowywania aktywów i to, kto może je przenosić przez portfele, zgody i uprawnienia do aktualizacji.