Если вы уже торгуете криптоактивами или предоставляете ликвидность в DeFi, prediction markets могут стать естественным расширением вашей стратегии. Каждому вопросу нужны котировки и исполняемые заявки, а значит — капитал и управление риском. Так работает prediction market liquidity provider.
Это не пассивный депозит в vault. Поставщик ликвидности принимает риск инвентаря, новостей, исполнения и расчётов. Ключевой вопрос — понимаете ли вы, где находится капитал, какие действия разрешены оператору и как устроен вывод средств.
В этой статье объясняется модель market making, источник DeFi market making yield, роль on-chain escrow в Kuest и список проверок перед финансированием кампании.
Что делает поставщик ликвидности в prediction market?
Он финансирует заявки на покупку и продажу по обеим сторонам рынка. В рынке YES/NO это создаёт глубину вокруг текущей вероятности и позволяет участникам входить и выходить с меньшим проскальзыванием.
Поставщику не обязательно угадывать итог. Его задача — оценивать риск, управлять инвентарём и поддерживать возможность торговли. Котировки должны меняться вместе с вероятностью, временем до события и доступной ликвидностью.
Ликвидность, исполнение и расчёт
- Ликвидность: капитал, доступный в заявках.
- Исполнение: сделки, которые потребляют эту ликвидность и создают комиссии.
- Расчёт: определение исхода и выплата держателям выигравших контрактов.
Эти этапы нельзя смешивать. Активный рынок может иметь слабую глубину, а очевидный исход может долго ждать расчёта. Escrow помогает контролировать финансирование, но не устраняет все операционные или регуляторные риски.
Поставщик ликвидности, market maker и трейдер: в чём разница?
| Роль | Действие | Источник дохода |
|---|---|---|
| Трейдер | Открывает позицию на недооценённом исходе | Изменение цены или расчёт |
| Market maker | Поддерживает котировки с обеих сторон и управляет инвентарём | Спред, комиссии и стимулы |
| Поставщик ликвидности | Выделяет капитал или мандат для market maker | Доля комиссий или условия кампании |
| Оператор рынка | Создаёт рынок, правила, интерфейс и процесс расчёта | Торговые или платформенные комиссии |
Один человек может совмещать несколько ролей. В Kuest капитал LP можно отделить от оператора и стратегии через MarketMakerEscrow, где фиксируются полномочия, лимиты и условия вывода.
Как поставщики ликвидности зарабатывают?
Основные источники дохода:
- Спред: покупка дешевле и продажа дороже при контроле инвентаря.
- Торговые комиссии: доля комиссий за сделки, которые поддержала доступная глубина.
- Стимулы кампании: вознаграждения за минимальную глубину, объём или время котирования.
- Эффективность капитала: shared liquidity и связанные рынки могут уменьшить необходимость полностью финансировать каждый рынок отдельно.
Гросс-доход не равен прибыли. Из него нужно вычесть убытки инвентаря, токсичный поток, газ, хеджирование, простой капитала и комиссии на вывод или расчёт.
Сколько может заработать prediction market liquidity provider?
У prediction markets нет универсального APY. Начните с модели денежных потоков:
Чистый результат = торговые комиссии
                 + стимулы кампании
                 + доход от спреда
                 - убытки инвентаря
                 - хеджирование и исполнение
                 - газ и комиссии
                 - стоимость заблокированного капитала
Следите за метриками, а не только за рекламной доходностью:
- объём на единицу выделенного капитала;
- средний спред и доля времени с исполняемыми котировками;
- чистая экспозиция по каждому исходу;
- максимальная просадка и срок блокировки;
- комиссии после хеджа и исполнения;
- фактическое время вывода.
Доходность зависит от активности, волатильности новостей, качества модели и сетевых издержек. Прошлые результаты не гарантируют будущий результат.
Что такое DeFi market making yield — это пассивный доход?
DeFi market making yield — это доход от предоставления капитала заявкам, vault или стратегии котирования в децентрализованном протоколе. Сам термин не означает, что позиция не требует контроля.
Когда выходит новость, вероятность может измениться за секунды. Если бот оставит старые котировки, информированные трейдеры заберут ликвидность по невыгодной цене. Нужны мониторинг, лимиты, kill switch и план хеджирования.
Уточните, является ли доходностью:
- реальная комиссия или токеновая награда;
- уже полученный результат или прогноз;
- сумма в внесённой валюте или в волатильном токене;
- показатель после потерь и газа или gross-цифра.
Риски поставщика ликвидности prediction market
Риск инвентаря и исхода
Инвентарь YES и NO может стать несимметричным. При высокой вероятности одного исхода капитал может оставаться подверженным ему до расчёта. Это не обязательно убыток, но меняет требования к хеджу и оборотному капиталу.
Информационный риск и исполнение
Трейдеры могут отреагировать на новость раньше вашего бота. Задержка API, RPC или интерфейса оставляет устаревшие заявки в книге.
Расчёт, oracle и управление
До финансирования проверьте источник данных, правила расчёта, окно спора и адрес, который принимает решение. Заголовок вопроса сам по себе не является достаточным описанием риска.
Риск контракта и контрагента
Даже on-chain продукт может зависеть от смарт-контрактов, oracle, административных ключей или оператора. Анализируйте отдельно риск протокола, оператора и стратегии market maker.
Делает ли on-chain escrow предоставление ликвидности безопаснее?
Escrow полезнее обычного перевода на операционный кошелёк, если контракт ясно определяет:
- кто может использовать деньги;
- для каких рынков и стратегий;
- когда можно запросить вывод;
- как обрабатываются pending withdrawals;
- что происходит после завершения кампании или спора.
Проверьте адрес контракта, сеть, лимиты, admin-права, аудит и фактическое поведение вывода. Безопасность зависит от реализации и конфигурации, а не от самого слова escrow.
Как работает Kuest MarketMakerEscrow?
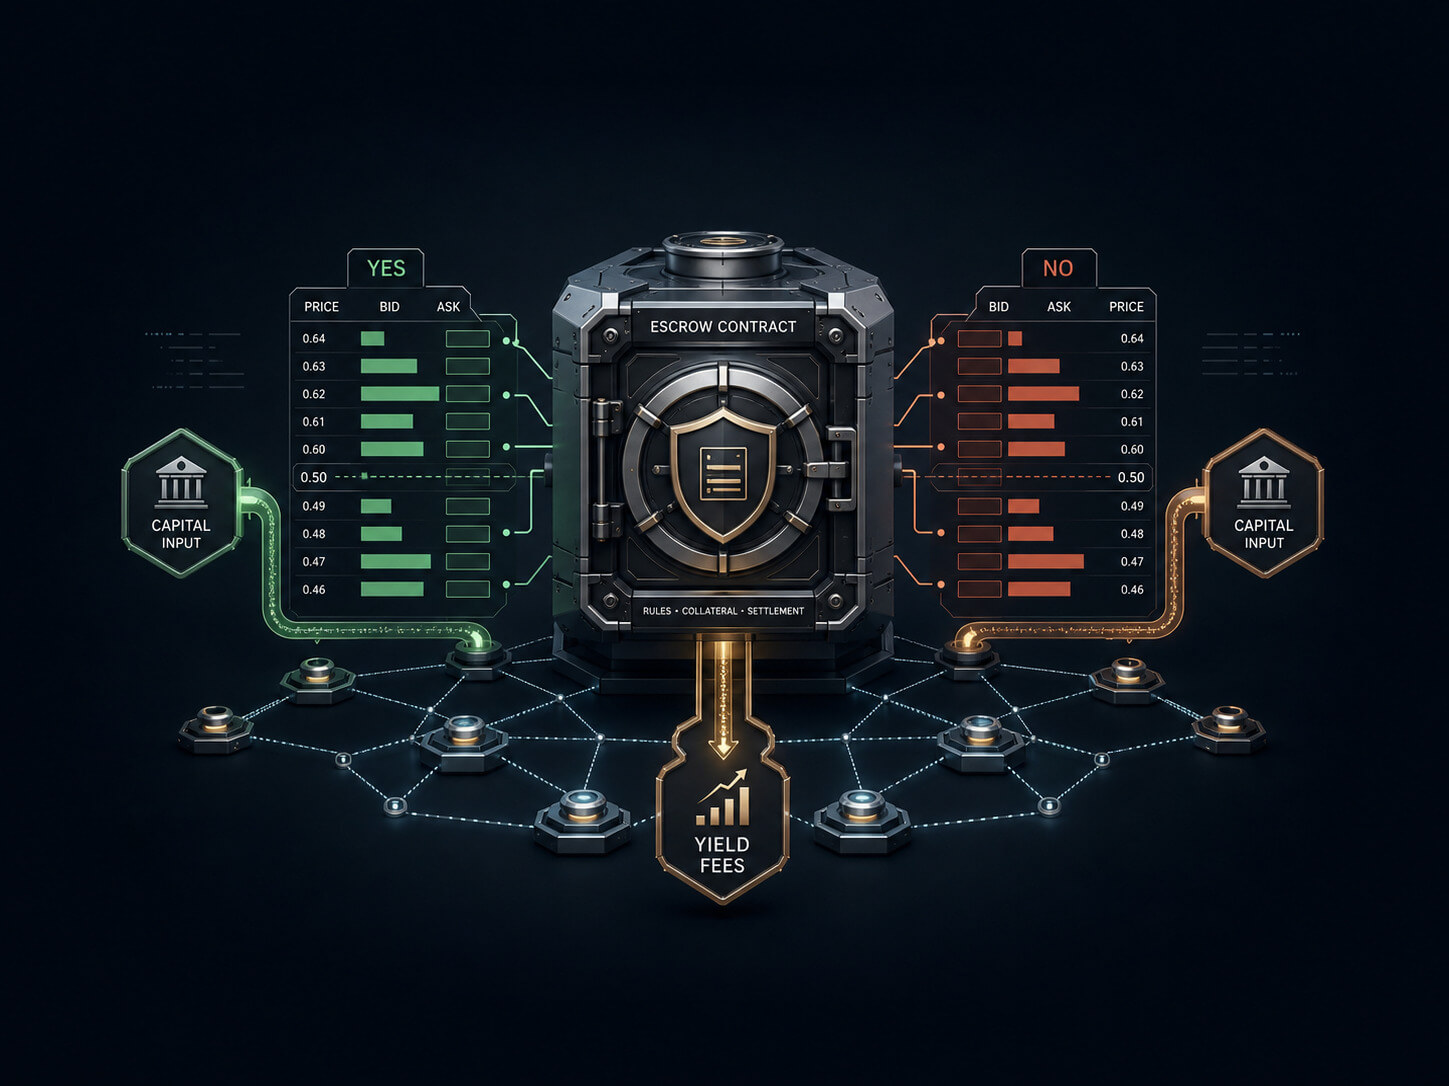
В модели Kuest LP вносит средства в escrow-контракт, связанный с мандатом market maker. Стратегия использует капитал в заданных пределах, а контракт хранит on-chain состояние баланса, кампании и запросов на вывод.
Поставщик ликвидности
    │ депозит и условия мандата
    ▼
MarketMakerEscrow
    │ лимиты и состояние
    ▼
Market maker ←→ рынки Kuest / mirror markets
    │ сделки, хеджирование и инвентарь
    ▼
Вывод → pendingWithdrawals → withdraw()
pendingWithdrawals важен: перед выплатой могут потребоваться расчёт, отмена заявок или освобождение залогов. Изучите интерфейс withdraw() и период ожидания в архитектуре Kuest. Также см. страницу Market Maker.
Что покрывает escrow Kuest, а что нет?
| Escrow предоставляет | Escrow не предоставляет |
|---|---|
| Хранение капитала в определённом контракте | Гарантированную прибыль или APY |
| Правила вывода, состояния и pending withdrawals | Защиту от изменения цены или инвентаря |
| On-chain прозрачность баланса и потоков | Гарантию корректности каждого oracle |
| Меньшую зависимость от операционного кошелька | Устранение юридических и регуляторных рисков |
Рассматривайте escrow как слой защиты финансирования, а не замену проверке стратегии, рынка, оператора и требований compliance.
Как оценить кампанию ликвидности?
До депозита получите ответы на следующие вопросы:
- В каких рынках разрешено использовать капитал?
- Может ли оператор изменить рынок или стратегию без нового согласия?
- Может ли администратор вывести средства или обновить контракт?
- Как определяются volume, depth и yield в dashboard?
- Как начисляются и распределяются комиссии?
- Что произойдёт при спорной или задержанной расчётной операции?
- Может ли стратегия хеджироваться на другом venue?
- Какой срок вывода и какие состояния его блокируют?
Начните с небольшого allocation, проверьте полный цикл депозит–торговля–вывод и только потом увеличивайте капитал.
Mirror markets или рынки, созданные оператором?
Для prediction market liquidity provider важна не только тема, но и управляемость экспозиции.
В рынке оператора нужно отдельно проверять формулировку, источник расчёта и аудиторию. Mirror market может дать ценовой якорь и более понятный путь хеджа через reference market.
В архитектуре Kuest описаны связанные рынки, shared liquidity и sourceConditionId. Связь не делает риски идентичными: сравните условия расчёта, сроки, валюту и комиссии.
Как shared liquidity повышает эффективность капитала?
Изолированная ликвидность требует отдельного капитала для каждого интерфейса. Общая ликвидность в сети связанных рынков может уменьшить idle capital, поскольку глубина и резервы хеджа не дублируются полностью.
Проверьте, где фактически находится баланс, как распределяется комиссия, кто имеет приоритет на вывод и может ли проблема одного рынка заблокировать связанные средства.
Как хеджировать между Kuest и Polymarket?
Если mirror market связан с reference market, сравнивайте вероятности, спреды и глубину между Kuest и Polymarket. Возможные действия:
- купить более дешёвый исход и продать дорогой эквивалент;
- снизить YES-экспозицию противоположной позицией на reference market;
- использовать расхождение цен для обновления котировок;
- уменьшить размер заявок, когда хедж дорогой или медленный.
Это не безрисковый арбитраж. У рынков могут быть разные условия расчёта, задержки bridge или недостаток встречной ликвидности. Перед созданием бота изучите market data и order book API.
Какая инфраструктура нужна поставщику ликвидности?
Минимальный стек включает отдельный hot wallet, стабильный RPC, чтение order book и trades, модель котирования, лимиты инвентаря, kill switch, PnL ledger и алерты для oracle, выводов и зависших заявок.
Документация Polymarket market making помогает понять принципы котирования. Их нужно адаптировать к контрактам и правилам Kuest, которые реально контролируют финансирование.
Как стать поставщиком ликвидности на Kuest?
- Выберите рынки, чьи новости и расчёт вы умеете анализировать.
- Проверьте мандат, escrow, сеть и состояния вывода.
- Согласуйте spread, depth, часы котирования и долю комиссий.
- Начните с небольшой суммы и протестируйте весь цикл.
- Отслеживайте экспозицию во всех рынках и mirror markets.
- Увеличивайте allocation только после измерения net yield и операционных сбоев.
Если у вас есть стратегия market making или выделенный капитал, свяжитесь с Kuest, чтобы обсудить подходящую кампанию.
Почему crypto-native market makers подходят Kuest?
Профессиональному market maker нужны не только кнопки депозита, но и понятные ответы: где заблокирован капитал, какие права у оператора, как меняется экспозиция, можно ли хеджироваться на связанных рынках и как работает вывод.
Модель Kuest соединяет operator markets, shared liquidity, mirror markets и MarketMakerEscrow. Так оператор приносит дистрибуцию, market maker — стратегию, а LP — капитал в рамках проверяемого мандата.
Дополнительные материалы
- Market making в Polymarket
- Market data API Polymarket
- Стратегии market maker для prediction markets
- Риски DeFi yield
- Архитектура Kuest
FAQ: поставщики ликвидности prediction markets
Нужно ли угадывать исход, чтобы предоставлять ликвидность?
Нет. Market maker зарабатывает на спреде и комиссиях, но остаётся подвержен исходу, если инвентарь доживает до расчёта.
Является ли роль prediction market liquidity provider пассивной?
Обычно нет. Даже автоматическая стратегия требует контроля цен, инвентаря, новостей, oracle и вывода.
Гарантирует ли on-chain escrow мои деньги?
Нет. Escrow ограничивает правила использования и делает потоки проверяемыми, но не устраняет риски контракта, рынка, расчёта и стратегии.
Гарантирован ли DeFi market making yield?
Нет. Комиссии меняются, а торговые потери могут превысить доход. Оценивайте net yield и стресс-сценарии.
С какой суммы начать?
С суммы, потерю которой вы можете пережить. Сначала проверьте операционный цикл на небольшом allocation и лишь затем масштабируйте.