إذا كنت تتداول العملات الرقمية أو توفر السيولة في أسواق DeFi، فقد تكون أسواق التنبؤ امتداداً طبيعياً لاستراتيجيتك. كل سؤال له نتيجتان أو أكثر، وكل نتيجة تحتاج إلى أسعار وأوامر يمكن للمتداولين تنفيذها. هنا يأتي دور prediction market liquidity provider.
لكن توفير السيولة ليس إيداعاً سلبياً في vault. رأس المال معرض لمخاطر المخزون، والأحداث، والتسوية، والتنفيذ، والجهة المشغلة. والفرق بين حملة منظمة جيداً وتكامل غامض هو ما إذا كنت تفهم أين توجد أموالك، وكيف تُستخدم، ومتى يمكنك سحبها.
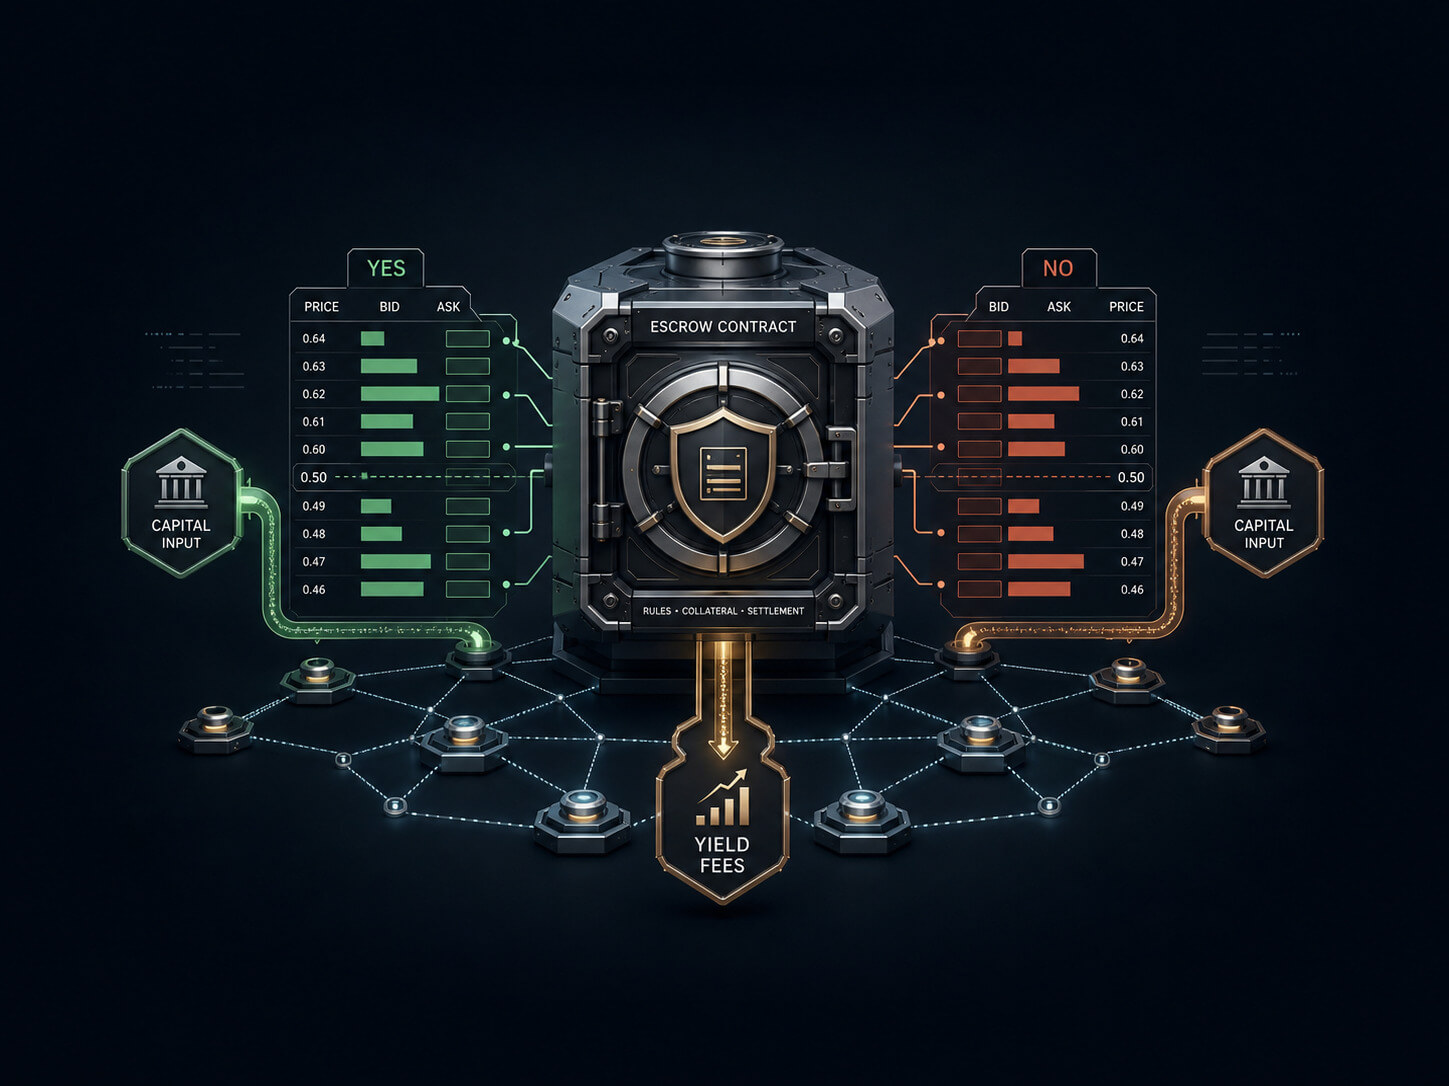
يشرح هذا الدليل نموذج صانع السوق في أسواق التنبؤ، ومصدر DeFi market making yield، وآلية الضمان on-chain في Kuest، وما الذي ينبغي فحصه قبل تمويل حملة سيولة.
ماذا يفعل مزود السيولة في سوق التنبؤ؟
يقوم مزود السيولة بتمويل أوامر الشراء والبيع على جانبي السوق. في سوق YES/NO، يساعد رأس المال على إنشاء عمق حول السعر الحالي حتى يستطيع المتداول شراء نتيجة أو بيعها من دون تحريك السعر بشكل حاد.
لا يتنبأ مزود السيولة بالضرورة بالنتيجة. دوره هو تسعير المخاطر، إدارة المخزون، وتوفير إمكانية التداول. قد يعرض صانع السوق سعراً لـ YES وسعراً معاكساً لـ NO، ثم يعدّل الكميات والفروق مع تغيّر الاحتمالات والوقت.
السيولة، التنفيذ، والتسوية
- السيولة: رأس مال متاح داخل أوامر السوق.
- التنفيذ: تداول فعلي يستهلك هذه الأوامر ويولّد رسوماً أو عائداً للحملة.
- التسوية: تحديد النتيجة النهائية ثم دفع الضمانات إلى أصحاب العقود الرابحة.
من المهم فصل هذه المراحل. يمكن أن يكون السوق نشطاً لكن تسويته بطيئة، أو أن تكون نتيجة السوق واضحة لكن سيولته ضعيفة. مزود السيولة يدير أول مرحلتين، ولا ينبغي أن يفترض أن الضمان يعالج كل مخاطرة تشغيلية أو قانونية.
الفرق بين مزود السيولة وصانع السوق والمتداول
تُستخدم هذه المصطلحات أحياناً بشكل متبادل، لكنها تصف أدواراً مختلفة:
| الدور | ما يفعله | مصدر العائد |
|---|---|---|
| المتداول | يأخذ مركزاً على نتيجة يعتقد أنها mispriced | الربح من تغير السعر أو التسوية |
| صانع السوق | يضع عروضاً مستمرة على جانبي السوق ويدير المخزون | الفارق، الرسوم، وحوافز السيولة |
| مزود السيولة | يموّل رأس المال أو التفويض الذي يستخدمه صانع السوق | حصة من الرسوم أو شروط الحملة |
| مشغل السوق | ينشئ الواجهة والقواعد والتسوية والتوزيع | رسوم التداول أو رسوم المنصة |
في بعض الحملات يؤدي الشخص نفسه دور صانع السوق ومزود السيولة. أما في Kuest، فيمكن فصل رأس مال مزود السيولة عن المشغل مع تعريف التفويض، والحدود، وآلية السحب عبر عقد MarketMakerEscrow.
كيف يكسب مزودو السيولة في أسواق التنبؤ؟
يأتي العائد عادةً من مزيج من المصادر التالية:
- فروق الأسعار: يشتري صانع السوق بسعر أقل ويبيع بسعر أعلى، إذا كانت التسعيرات وإدارة المخزون جيدة.
- رسوم التداول: قد يحصل مزود السيولة على حصة من رسوم الصفقات التي ساعد العمق المتاح على تنفيذها.
- حوافز الحملات: يمكن للمشغل تخصيص مكافآت للسيولة التي تحقق حداً أدنى من العمق أو مدة الاقتباس.
- كفاءة رأس المال: قد يسمح السوق الموحد بإعادة استخدام رأس المال عبر أسواق أو مشغلين مرتبطين بدلاً من عزل كل سوق.
العائد الإجمالي ليس هو الربح الصافي. يجب طرح خسائر المخزون، والصفقات السامة، والغاز، وتكاليف التحوط، ورأس المال العالق، وأي رسوم سحب أو تسوية.
كم يمكن أن يكسب مزود السيولة؟
لا يوجد APY ثابت يمكن تطبيقه على كل سوق. التقدير العملي يبدأ من نموذج تدفق نقدي:
صافي العائد = رسوم التداول
             + حوافز الحملة
             + دخل الفارق
             - خسائر المخزون
             - تكلفة التحوط والتنفيذ
             - الغاز والرسوم
             - رأس المال العالق
راقب هذه المقاييس بدلاً من رقم تسويقي واحد:
- حجم التداول لكل وحدة من رأس المال؛
- متوسط الفارق ونسبة الوقت الذي كانت فيه الأسعار قابلة للتنفيذ؛
- التعرض الصافي لكل نتيجة؛
- أقصى سحب تاريخي ومدة بقاء رأس المال في السوق؛
- الرسوم والحوافز المحققة بعد تكاليف التحوط؛
- زمن السحب الفعلي، لا الزمن المعلن فقط.
أي تقدير للعائد يعتمد على النشاط، وتقلب الأحداث، وجودة استراتيجية التسعير، واحتكاكات السلسلة. الأداء السابق لا يضمن عائداً مستقبلياً.
ما هو DeFi market making yield؟ وهل هو سلبي؟
مصطلح DeFi market making yield يصف العائد الناتج من توفير رأس المال لأوامر أو خزائن أو استراتيجيات تسعير في بروتوكول لامركزي. لكنه لا يعني أن رأس المال يعمل بلا إدارة.
في أسواق التنبؤ، يتغير الاحتمال بسرعة عند ظهور خبر. إذا لم تُحدّث الأسعار أو تقلل المخزون، قد يملأ المتداولون الأذكى أوامرك قبل أن تستوعب المعلومة. لذلك يحتاج مزود السيولة إلى تقارير، وحدود تعرض، وقواعد إيقاف، ومسار تحوط.
تأكد من معرفة ما إذا كان العائد:
- رسوم فعلية أم رمز حوافز؛
- محققاً أم تقديراً؛
- مقوماً بالعملة التي أودعتها أم بعملة متقلبة؛
- صافياً بعد الخسائر والغاز أم رقماً إجمالياً.
مخاطر مزود السيولة في أسواق التنبؤ
مخاطر المخزون والنتيجة
قد ينتهي السوق بتوزيع غير متوازن من YES وNO. إذا أصبحت نتيجة واحدة مرجحة جداً، فقد يبقى رأس المال معرضاً لها حتى التسوية. هذا ليس بالضرورة خسارة، لكنه يغير السيولة المطلوبة وتكلفة التحوط.
مخاطر المعلومات والتنفيذ
يستطيع متداول مطلع أن يتفاعل مع خبر قبل تعديل عروضك. كما يمكن لواجهة أو bot بطيء أو RPC غير مستقر أن يترك أسعاراً قديمة في دفتر الأوامر.
مخاطر التسوية والحوكمة
ينبغي أن يكون مصدر النتيجة، والمُسوي، وفترة الاعتراض، وآلية النزاع معروفة قبل التمويل. اقرأ قواعد السوق، ولا تعتمد على عنوان السؤال وحده.
مخاطر العقود والجهة المقابلة
حتى إذا كان التداول on-chain، قد يعتمد المنتج على عقود، مفاتيح إدارية، oracle، أو مشغل يحتفظ بصلاحيات مهمة. افصل بين مخاطر البروتوكول، ومخاطر المشغل، ومخاطر استراتيجية صانع السوق.
هل توفير السيولة أكثر أماناً مع on-chain escrow؟
الضمان on-chain أفضل من تحويل رأس المال إلى محفظة لا تملك عليها أي قيود عندما يوضح العقد:
- من يستطيع استخدام الأموال؛
- لأي أسواق أو استراتيجيات؛
- متى يمكن طلب السحب؛
- كيف تعالج الأموال المعلقة؛
- وما الذي يحدث عند انتهاء الحملة أو حدوث نزاع.
لكن الأمان يعتمد على الكود والإعدادات. تحقق من عنوان العقد، والشبكة، والحدود، وحقوق المدير، وحالة التدقيق، وسلوك السحب قبل تمويل أي vault.
كيف يعمل Kuest MarketMakerEscrow؟
في نموذج Kuest، يودع مزود السيولة في عقد ضمان مخصص لتفويض صانع السوق. يقوم المشغل أو الاستراتيجية باستخدام رأس المال ضمن النطاق المحدد، بينما يحتفظ العقد بسجل on-chain للرصيد والحالة وطلبات السحب.
مزود السيولة
    │ يودع رأس المال ويوافق على الشروط
    ▼
MarketMakerEscrow
    │ يفرض حدود التفويض والحالة
    ▼
صانع السوق ←→ أسواق Kuest / mirror markets
    │ يتداول ويتحوط ويدير المخزون
    ▼
طلب السحب → pendingWithdrawals → withdraw()
حالة pendingWithdrawals مهمة لأن السحب قد يحتاج إلى انتظار تسوية أو إلغاء أوامر أو تحرير ضمانات. اقرأ واجهات withdraw() وشروط الانتظار في الوثائق قبل أن تفترض أن كل رصيد قابل للسحب فوراً.
للمزيد، راجع معمارية Kuest وصفحة Market Maker.
ما الذي يغطيه Kuest escrow وما الذي لا يغطيه؟
| يوفره escrow | لا يوفره escrow |
|---|---|
| حجز رأس المال في عقد محدد | ربحاً مضموناً أو APY ثابتاً |
| قواعد للسحب والحالة والطلبات المعلقة | حماية من حركة السعر أو المخزون |
| شفافية on-chain للرصيد والتدفقات | التأكد من صحة كل oracle أو سؤال |
| تقليل الحاجة إلى الثقة في محفظة تشغيلية | إلغاء المخاطر القانونية أو التنظيمية |
فكر في escrow كطبقة ضمان للتمويل، لا كبديل عن العناية الواجبة في الاستراتيجية، السوق، المشغل، والامتثال.
كيف تقيّم حملة سيولة لسوق تنبؤ؟
قبل الإيداع، اطلب إجابات مكتوبة عن الأسئلة التالية:
- ما هي الأسواق التي يمكن لرأس المال التداول فيها؟
- هل التفويض يسمح بتغيير السوق أو الاستراتيجية من دون موافقة جديدة؟
- هل يمكن للمشغل سحب الأموال أو ترقيع العقد؟
- ما المقصود بـ volume وdepth وyield في لوحة الحملة؟
- كيف تحسب الرسوم، ومتى توزع؟
- ماذا يحدث عند إغلاق السوق أو تأخر التسوية؟
- هل يمكن لصانع السوق التحوط في venue آخر؟
- ما مدة السحب وما الحالة التي تمنع السحب؟
ابدأ بمبلغ صغير، حدّد حد خسارة، واختبر دورة الإيداع والتداول والسحب قبل زيادة رأس المال.
Mirror markets أم أسواق ينشئها المشغل؟
بالنسبة إلى prediction market liquidity provider، لا يتعلق الاختيار بالموضوع فقط، بل بقابلية إدارة التعرض.
في السوق الذي ينشئه المشغل، يجب فهم صياغة السؤال، مصدر التسوية، والجمهور المتوقع من الصفر. أما mirror market فيربط سوقاً محلياً بسوق مرجعي معروف، ما قد يمنح صانع السوق مرساة سعرية ومسار تحوط أوضح.
يشرح بروتوكول Kuest كيف يمكن للمشغلين نشر أسواق مرتبطة، ومشاركة السيولة، ومتابعة sourceConditionId. لا يعني الارتباط تطابق المخاطر تلقائياً: افحص شروط التسوية، المهلة، والعملة والرسوم في كل سوق.
كيف تغير السيولة المشتركة كفاءة رأس المال؟
السيولة المعزولة تتطلب تمويل كل سوق على حدة. في شبكة من الأسواق المرتبطة، يمكن للعمق المشترك أن يقلل مقدار رأس المال الخامل، لأن الطلبات واحتياطات التحوط لا تحتاج إلى تكرار كامل لكل واجهة.
الفائدة تعتمد على تصميم البروتوكول. اسأل أين يوجد الرصيد فعلياً، وكيف تُحسب حصص الرسوم، ومن يملك أولوية السحب، وهل يمكن لمشكلة في سوق واحد أن تحجز أموالاً مرتبطة بأسواق أخرى.
كيف يتحوط مزود السيولة بين Kuest وPolymarket؟
إذا كان mirror market مرتبطاً بسوق مرجعي، يمكن لصانع السوق مقارنة الاحتمالات، وفروق الأسعار، والعمق بين venue محلي وPolymarket. توجد استراتيجيات ممكنة مثل:
- شراء النتيجة الرخيصة وبيع المقابل الغالي؛
- تقليل تعرض YES عبر مركز معاكس في السوق المرجعي؛
- استخدام الفارق بين السوقين كإشارة لإعادة تسعير الأسعار؛
- تقليل حجم الاقتباس عندما يصبح التحوط مكلفاً أو بطيئاً.
هذا ليس ربحاً بلا مخاطر. قد تختلف شروط التسوية، أو تتأخر الجسور، أو تنفد السيولة في venue المقابل. راجع نظرة عامة على بيانات السوق وبيانات order book قبل بناء bot.
ما البنية التحتية التي يحتاجها مزود السيولة؟
الحد الأدنى التشغيلي يشمل:
- محفظة تشغيلية منفصلة عن خزينة الشركة؛
- اتصال RPC ومراقبة للأحداث on-chain؛
- قارئ order book وبيانات trades؛
- محرك تسعير يعكس الاحتمال، الوقت، والسيولة؛
- حدود للمخزون ومفاتيح لإيقاف الاقتباس؛
- سجل PnL يفصل الرسوم عن مكاسب أو خسائر التسوية؛
- تنبيهات للسحب، oracle، الأوامر العالقة، وانقطاع التنفيذ.
يمكن لصانع سوق محترف استخدام market-making docs في Polymarket لفهم مفاهيم الاقتباس، مع ربطها بقواعد Kuest والعقود التي تموّلها فعلياً.
كيف تصبح مزود سيولة على Kuest؟
- اختر الأسواق والجمهور الذي تفهم مخاطر أخباره وتسويته.
- راجع التفويض، عقد escrow، الشبكة، وحالات السحب.
- اتفق مع المشغل على spread، العمق، أوقات التواجد، وحصة الرسوم.
- ابدأ بتخصيص صغير واختبر الإيداع والتداول والسحب.
- راقب المخزون والتعرض عبر كل سوق، بما في ذلك mirror markets.
- زد رأس المال فقط بعد قياس صافي العائد وفشل العمليات المحتمل.
إذا كنت تدير استراتيجية market making أو تملك رأس مالاً مخصصاً للسيولة، يمكنك التواصل مع Kuest لمناقشة حملة تناسب حدودك التشغيلية.
لماذا يناسب صانعو السوق crypto-native منصة Kuest؟
صانع السوق الذي اعتاد order books وAPIs وwallets لا يريد مجرد صفحة إيداع. يريد معرفة:
- أين يُحجز رأس المال؛
- ما هي الأذونات التي يملكها المشغل؛
- كيف يتغير التعرض عندما تتحرك الاحتمالات؛
- هل يمكن التحوط عبر أسواق مرتبطة؛
- وما إذا كان السحب يعمل وفق قواعد قابلة للتحقق.
يجمع نموذج Kuest بين أسواق المشغلين، والسيولة المشتركة، وmirror markets، وMarketMakerEscrow. هذا يتيح بنية أوضح للتعاون بين المشغل الذي يملك التوزيع، وصانع السوق الذي يملك الاستراتيجية، ومزود السيولة الذي يخصص رأس المال.
قراءة إضافية
- Market making في Polymarket
- Market data API في Polymarket
- Prediction-market maker strategies في TradeAlgo
- مخاطر عائد DeFi
- معمارية Kuest
الأسئلة الشائعة حول مزودي السيولة في أسواق التنبؤ
هل أحتاج إلى التنبؤ بالفائز كي أوفر السيولة؟
لا. صانع السوق يحاول كسب الفارق والرسوم وإدارة المخزون، لكنه يظل معرضاً لنتيجة السوق إذا بقيت المراكز حتى التسوية.
هل prediction market liquidity provider وظيفة سلبية؟
عادةً لا. حتى التفويض إلى bot يحتاج إلى مراقبة الأسعار، المخزون، الأخبار، oracle، والسحب. قد يكون دور مزود رأس المال أقل نشاطاً من دور المشغل، لكنه ليس خالياً من المخاطر.
هل on-chain escrow يضمن أموالي؟
لا يضمن الربح. هو يوضح ويقيّد شروط استخدام رأس المال، لكنك ما زلت تتحمل مخاطر العقود، التسوية، السوق، الاستراتيجية، والسيولة.
هل عائد DeFi market making yield مضمون؟
لا. الرسوم تتغير مع حجم التداول، والخسائر قد تتجاوز الرسوم. قيّم صافي العائد وسيناريوهات الضغط بدلاً من APY معلن.
ما المبلغ المناسب للبدء؟
ابدأ بتخصيص يمكنك تحمل خسارته، وبمبلغ صغير يكفي لاختبار دورة كاملة. زد رأس المال بعد التأكد من التنفيذ، التقارير، وآلية السحب.